2020 fue un año particularmente diferente a los anteriores, debido a las nuevas condiciones a las que tuvimos que adaptarnos en diversos ámbitos de nuestra vida por la pandemia del COVID-19.
Conoce, a continuación, los hechos normativos más importantes en materia laboral que tuvieron lugar este año.
2020 fue un año que trajo consigo una gran expedición de normas en todos los ámbitos (laboral, comercial, tributario, seguridad social), debido a la contingencia que se presentó por la llegada de la pandemia del COVID-19 al país y las medidas urgentes que tomó el Gobierno nacional para enfrentar esta contingencia. En lo que refiere al ámbito laboral, la economía y las empresas se vieron gravemente afectadas, lo cual conllevó a que se perdieran muchos empleos, se suspendieran contratos de trabajo, entre otros hechos.
Dada esta situación, el Gobierno expidió una serie de decretos legislativos por medio de los cuales buscó proteger los empleos y, así mismo, la economía de las empresas. A continuación, realizamos un recuento de las noticias y temas en materia laboral más importantes sobre la contingencia por el COVID-19 y otros asuntos.
Enero
Modifican los beneficios económicos periódicos –BEPS–
El Ministerio del Trabajo, mediante el Decreto 2363 de 2019, realizó una serie de modificaciones al mecanismo de los beneficios económicos periódicos –BEPS–, en relación con la determinación del monto y los períodos en que este beneficio debe ser pagado a los afiliados.
Entre las modificaciones realizadas se encuentra que los BEPS deben ser pagados de manera bimestral, es decir, cada dos (2) meses y, además, el monto pagado a los afiliados no puede ser superior al 85 % de un salario mínimo mensual legal vigente –smmlv–.
Haz clic aquí para ver las recomendaciones que te interesarán y están relacionadas con la temática de este artículo.
Administradoras de pensiones no deben realizar cobro coactivo de aportes a independientes
La Corte Suprema de Justicia, mediante la Sentencia SL5327 de 2019, precisó que, en lo que concierne a los trabajadores independientes, las administradoras de pensiones no deben adelantar el proceso previsto en el artículo 24 de la Ley 100 de 1993, el cual consiste en que, además de verificar que el empleador no incurra en mora en el pago de aportes e iniciar las acciones de cobro pertinentes, debe avisar al trabajador dependiente luego de tres (3) meses de mora que el empleador no ha realizado los pagos.
Febrero
Hermanos menores de 18 años pueden acceder a la pensión de sobrevivientes
La Corte Constitucional, a través de la Sentencia C-034 de 2020, sentó el precedente judicial a través del cual determinó que los hermanos menores de edad de un cotizante a pensión o pensionado fallecido pueden acceder a la pensión de sobrevivientes, a falta de padre y madre.
Atendiendo a lo dicho, la Corte dispuso que los hermanos menores de edad del causante tendrán derecho a la pensión de sobrevivientes bajo el cumplimiento de los siguientes requisitos:
Se encuentren en condición de orfandad.
Dependan económicamente del causante.
Sean menores de 18 años al momento del fallecimiento del causante.
El derecho a acceder a esta pensión es hasta que el beneficiario cumpla los 25 años, siempre que acredite la condición de estudiante.
En la siguiente infografía encontrarás un resumen de los puntos más relevantes de lo dicho por la Corte respecto a este tema:

Esquema de presunción de costos para trabajadores independientes
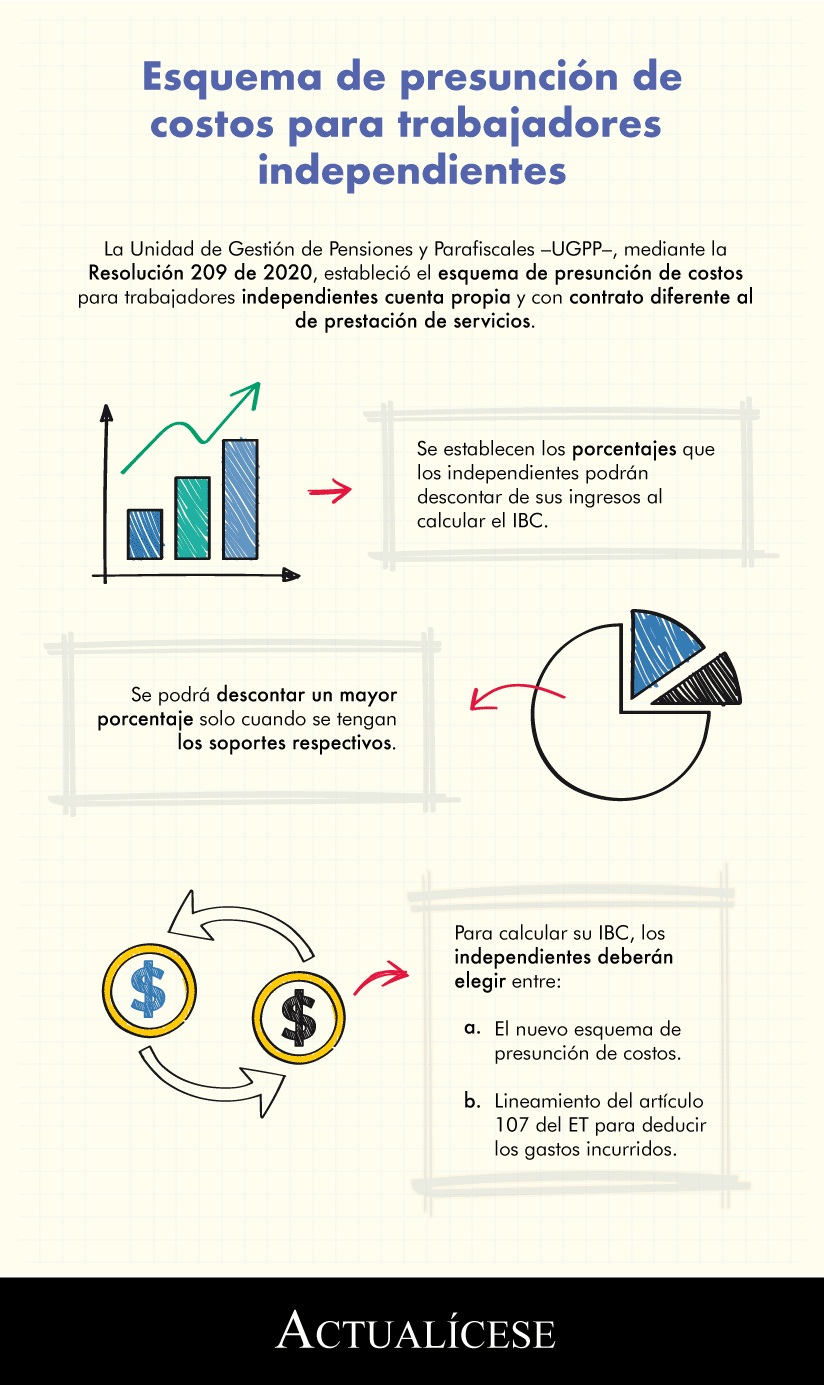
La Unidad de Gestión Pensional y Parafiscales –UGPP– expidió la Resolución 209 de 2020, mediante la cual creó el esquema de presunción de costos para los trabajadores independientes cuenta propia y aquellos con contrato diferente al de prestación de servicios que impliquen subcontratación y/o compra de insumos o expensas.
Mediante este esquema, estos tipos de trabajadores podrán descontar los gastos y deducciones según su actividad económica, además de determinar el ingreso base de cotización –IBC– con el que realizarán sus aportes a seguridad social.
A continuación, te presentamos las pautas que debes tener en cuenta respecto a este esquema de presunción de costos:
Marzo
Contador público que renuncia no se encuentra obligado a dejar elaborados los estados financieros
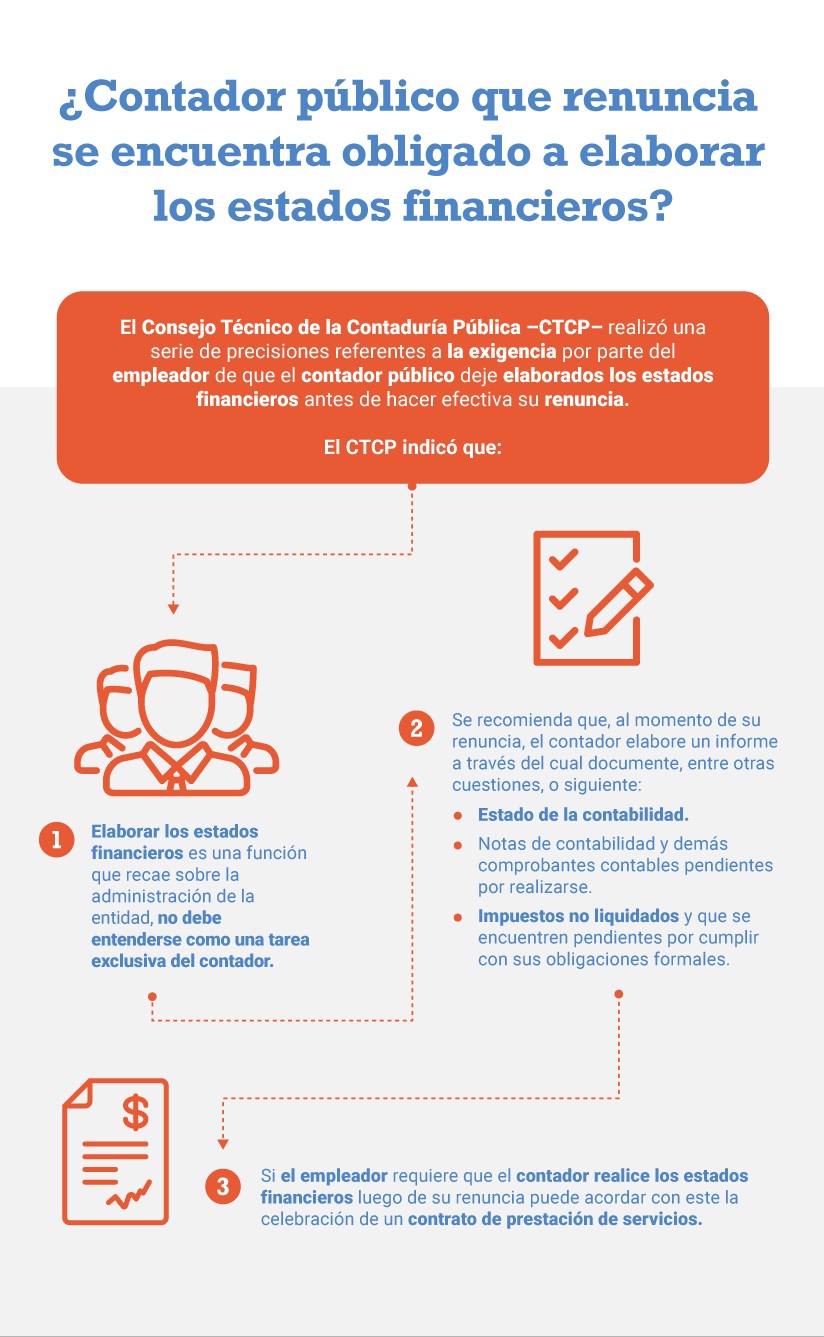
El Consejo Técnico de la Contaduría Pública –CTCP–, a través del Concepto 1221 de 2019, precisó que, según lo dispuesto en el artículo 37 de la Ley 222 de 1995 y el artículo 3 del anexo 6 del Decreto 2420 de 2015, la obligación de la elaboración de los estados financieros recae sobre la administración de la entidad y no debe entenderse como una tarea exclusiva del contador.
Por lo anterior, el empleador no puede obligar al contador a dejar elaborados los estados financieros tras su renuncia, toda vez que puede delegar a otro trabajador de dicha área para que realice esta tarea.
En la siguiente infografía te presentamos una síntesis de lo dicho por el CTCP al respecto:
Medidas laborales que pueden implementar empleadores por contingencia del COVID-19
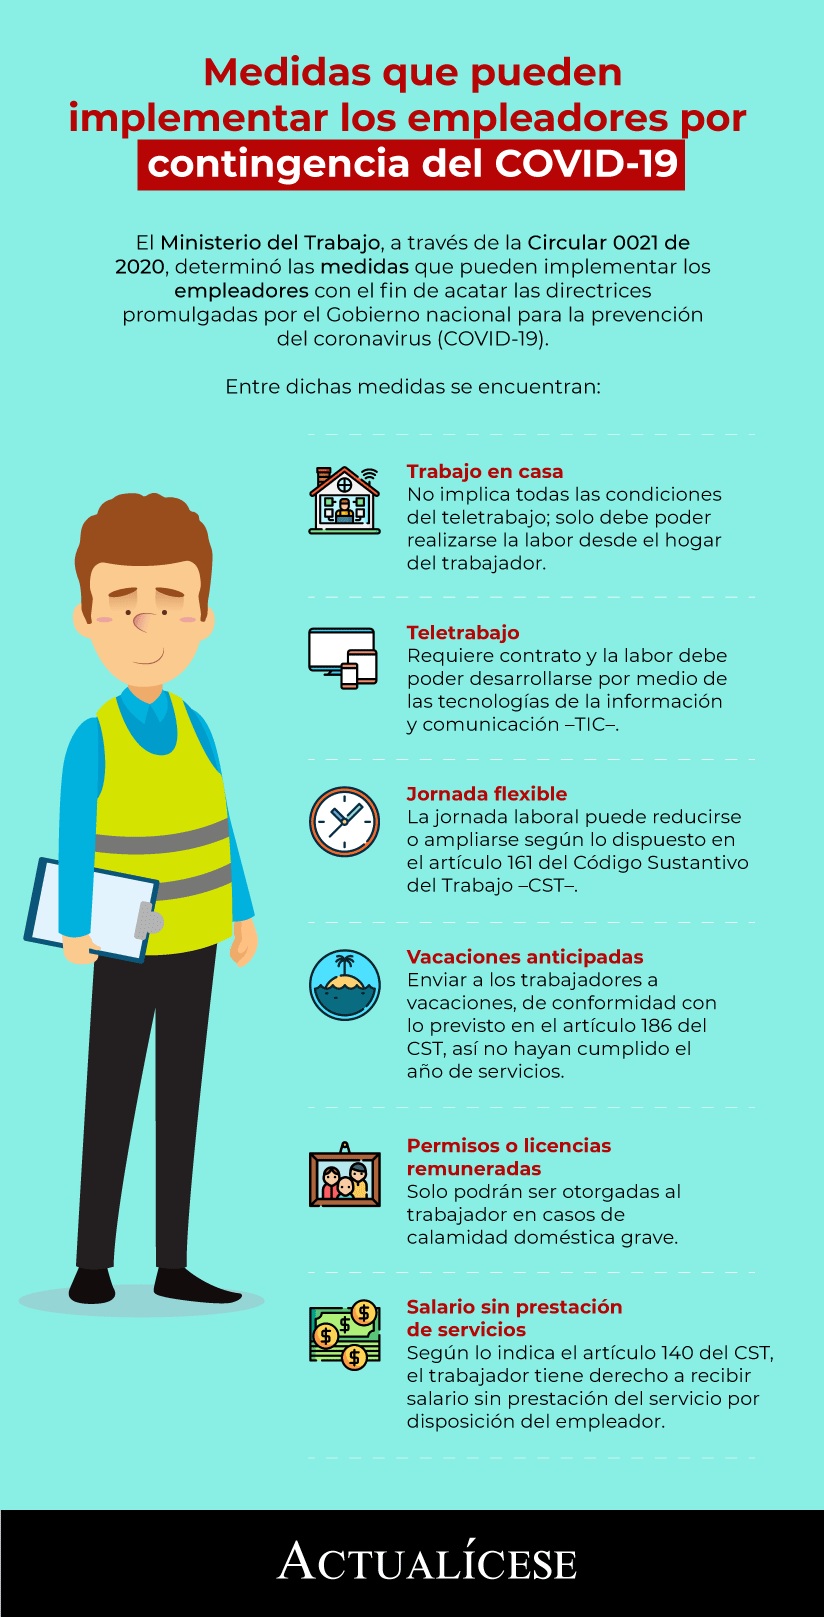
El Ministerio del Trabajo, a través de la Circular 0021 de 2020, realizó una compilación de las medidas que podían ser implementadas por los empleadores del sector privado con ocasión de la declaración del estado de emergencia por el COVID-19. Entre estas medidas se encuentran:
Trabajo en casa.
Teletrabajo.
Jornada flexible.
Vacaciones anticipadas.
Permisos o licencias remuneradas.
Salario sin prestación de servicios.
En la siguiente infografía realizamos una síntesis de cada una de estas medidas:
Otorgamiento de licencias no remuneradas con ocasión de la contingencia por el COVID-19
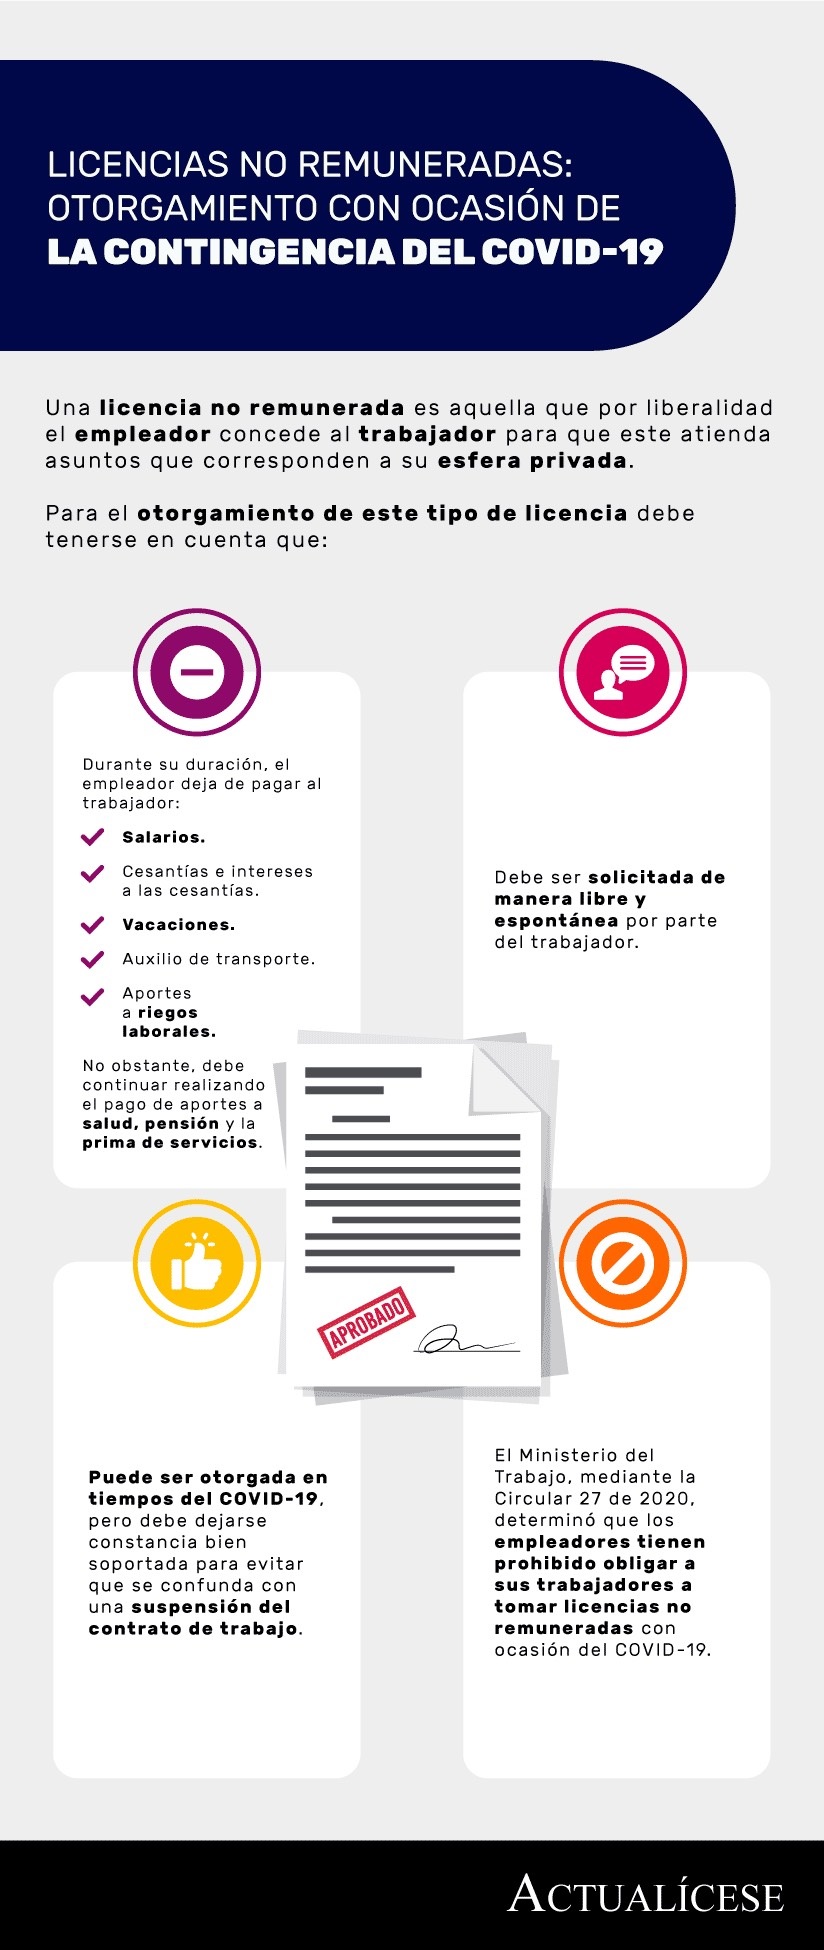
Durante la emergencia sanitaria y frente a las medidas de prevención establecidas por el Gobierno nacional para evitar el contagio del COVID- 19, pueden otorgarse licencias no remuneradas debido a que no hay una norma que establezca esta prohibición. No obstante, debe tenerse en cuenta que esta licencia no puede implementarse como una forma de protección al empleo, puesto que debe ser solicitada por el trabajador de manera voluntaria y no impuesta por el empleador.
El Mintrabajo determinó, mediante la Circular 27 de 2020, que los empleadores tienen prohibido coaccionar a sus trabajadores a tomar licencias no remuneradas con ocasión de la contingencia por el COVID-19.
A continuación, realizamos una síntesis respecto a lo que debe tenerse en cuenta para el otorgamiento de estas licencias:
Abril
Ministerio del Trabajo adopta medidas para mitigar la pérdida de ingresos de los trabajadores por la contingencia del COVID-19
El Ministerio del Trabajo expidió el Decreto Legislativo 488 de 2020, por medio del cual estableció una serie de medidas para mitigar la pérdida de ingresos por parte de los trabajadores por la contingencia del COVID-19.
Entre dichas medidas estableció que los empleadores para los cuales haya sido reducido su salario podían realizar el retiro parcial de sus cesantías. Por otra parte, determinó que los empleadores podían notificar con un (1) día de antelación el inicio de las vacaciones a los trabajadores y, por último, realizó una serie de modificaciones al mecanismo de protección al cesante, entre las que se encontraba el otorgamiento de un subsidio equivalente a dos (2) salarios mínimos para los trabajadores que se quedaran sin empleo con ocasión de la contingencia.
En el siguiente video, Natalia Jaimes Lúquez, abogada consultora en derecho laboral, explica cómo funciona el retiro parcial de cesantías por la contingencia del COVID-19:
Reducción de aportes a pensión con ocasión del estado de emergencia por COVID-19
El Ministerio del Trabajo, a través del Decreto Legislativo 558 de 2020, determinó que empleadores y trabajadores independientes podían realizar los aportes al sistema de pensiones por los meses de abril y mayo de este año en un porcentaje de cotización del 3 %. Este porcentaje debía ser dividido entre empleador y trabajador; el primero pagaría el 75 % y el segundo el 25 % del mencionado 3 %.
En la siguiente cápsula informativa, Luis Miguel Merino, abogado consultor en derecho laboral explica en qué consistió la reducción de aportes a pensión:
Ministerio de Salud y Protección Social determina protocolo de bioseguridad para empresas del sector público y privado
El Ministerio de Salud y Protección Social, a través de la Resolución 000666 de 2020, determinó el protocolo de bioseguridad que deberán implementar las empresas del sector público y privado para mitigar, controlar y evitar la propagación del COVID-19. De conformidad con lo dispuesto en la resolución en mención, estas medidas deben ser aplicadas por:
Empleadores y trabajadores del sector público y privado.
Aprendices.
Cooperados de cooperativas o precooperativas de trabajo asociado o afiliados partícipes.
Contratantes públicos y privados.
Contratistas vinculados a través de contratos de prestación de servicios.
Administradoras de riesgos laborales –ARL–.
En el siguiente video, Angiee Lorena Marín, profesional en seguridad y salud en el trabajo, explica en qué consisten los protocolos de bioseguridad:
Mayo
Ministerio de Salud y Protección Social modificó la planilla integrada de liquidación de aportes para realizar aportes a pensión sobre la tarifa del 3 %
El Ministerio de Salud y Protección Social expidió la Resolución 686 de 2020, por medio de la cual modificó los anexos técnicos 1 y 2 de la Resolución 2388 de 2016, para efectos de que los contribuyentes pudieran realizar el aporte al sistema general de pensiones sobre el porcentaje del 3 %.
Otra de las modificaciones es que no se liquidarían aportes al fondo de solidaridad pensional ni el sistema podía liquidar intereses por mora por la cotización del mes de marzo para trabajadores independientes y de abril para los dependientes y pensionados.
Se crea el Programa de Apoyo al Empleo Formal para pago de nómina de empresas afectadas por el COVID-19
El Ministerio de Hacienda y Crédito Público expidió el Decreto Legislativo 639 de 2020, por medio del cual creó el Programa de Apoyo al Empleo Formal –Paef– que otorgó a las empresas pequeñas, medianas o grandes, que sufrieron una reducción del 20 % o más en sus ingresos, un aporte monetario mensual equivalente al 40 % de un smmlv.
El Paef tenía una vigencia programada hasta agosto de este año, no obstante, fue ampliado hasta marzo de 2021 mediante la Ley 2060 de 2020.
En el siguiente video, Andrés Acero Garzón, coordinador del Área de Fiscalización y Capacitación de la Unidad de Gestión Pensional y Parafiscales –UGPP–, explica en qué consiste el Paef:
Junio
COVID-19: incluido como enfermedad laboral directa en la tabla de enfermedades laborales
El Ministerio del Trabajo expidió el Decreto 676 de 2020, por medio del cual modificó la tabla de enfermedades laborales directas del anexo técnico del Decreto 1447 de 2014 e incluyó el COVID-19 como enfermedad laboral directa para los trabajadores de la salud, al ser estos lo más expuestos al contagio del virus. A su vez, modificó el artículo 4 del mismo decreto y el artículo 2.2.4.2.2.15 del Decreto 1072 de 2015.
En la siguiente infografía, puedes conocer los puntos más importantes respecto a la inclusión del COVID-19 como enfermedad laboral:

Auxilio de transporte deberá reconocerse como auxilio de conectividad digital
El Ministerio de Tecnologías de la Información y las Comunicaciones expidió el Decreto Legislativo 771 de 2020, mediante el cual determinó que los empleadores deberán reconocer el valor establecido para el auxilio de transporte ($102.854 para 2020) como auxilio de conectividad digital para los trabajadores que devenguen hasta dos (2) smmlv y se encuentren en la modalidad de trabajo en casa.
Esta medida se encontrará vigente mientras dure la emergencia sanitaria declarada por el Minsalud (28 de febrero de 2021 – Resolución 2230 de 2020) y los trabajadores se encuentren bajo dicha modalidad laboral.
En el siguiente video, Alexander Coral, abogado consultor en derecho laboral, explica en qué consiste el auxilio de conectividad digital:
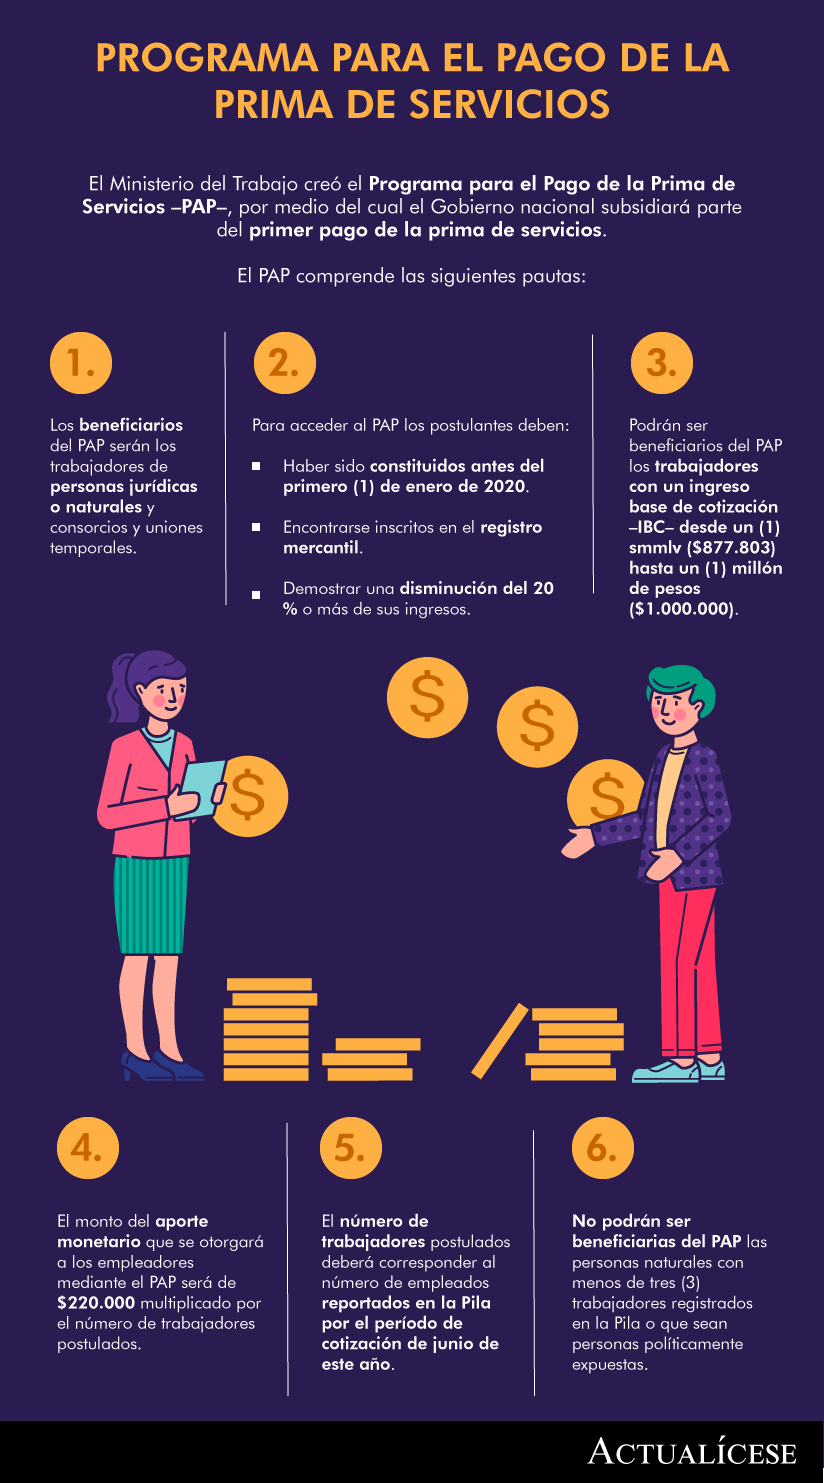
Se crea el Programa de Apoyo para el Pago de la Prima de Servicios y el Programa de Auxilio para Trabajadores en Suspensión Contractual
El Ministerio del Trabajo expidió el Decreto Legislativo 770 de 2020, por medio del cual creó el Programa de Apoyo para el Pago de la Prima de Servicios –PAP–.
Mediante este programa se otorgó un aporte de $220.000 para que los empleadores subsidiaran el pago de la prima de servicios del primer semestre del año para aquellos trabajadores con un IBC de hasta $1.000.000 (mediante la mencionada Ley 2060 de 2020 se amplió la vigencia de este programa para subsidiar el pago de esta prestación en el segundo semestre del año).
Por otra parte, también creó el Programa de Auxilio a los Trabajadores en Suspensión Contractual, por medio del cual se otorga un aporte de $160.000 a aquellos trabajadores con un IBC de hasta cuatro (4) smmlv, a los cuales les haya sido reportada en la Pila la novedad de suspensión del contrato de trabajo o licencia no remunerada.
Conoce en la siguiente infografía un resumen del funcionamiento del PAP:
Servicios de salud para desempleados en el marco de la emergencia por el COVID-19
El Ministerio de Salud y Protección Social expidió el Decreto Legislativo 800 de 2020, por medio del cual se estableció que los cotizantes del sistema de salud en el régimen contributivo que hayan quedado desempleados durante la emergencia o durante los seis (6) meses siguientes a la finalización de esta, y sus respectivos beneficiarios, pueden acceder temporalmente al régimen subsidiado para que continúen recibiendo los servicios de salud.
La permanencia del cotizante y sus afiliados en este beneficio será de máximo un (1) año, contado a partir de la terminación de la relación laboral o del inicio del período del mecanismo de protección al cesante.
Julio
Jornada laboral semestral con la familia no debe aplazarse por contingencia del COVID-19
El Ministerio del Trabajo, mediante el Concepto 02EE2020410600000041726 de 2020, precisó que la contingencia causada por el COVID-19 no impide a los empleadores otorgar a sus trabajadores el día de la familia, ya que, para dar cumplimiento a esta obligación, puede conceder un día libre remunerado al trabajador o brindarle las herramientas para que realice actividades lúdicas con su familia sin necesidad de que deban encontrarse se manera presencial.
Liquidación de vacaciones cuando hubo suspensión del contrato de trabajo
El artículo 53 del Código Sustantivo del Trabajo –CST– establece que, cuando ha existido un período de suspensión del contrato de trabajo, el empleador puede descontar este período, entre otros conceptos, del otorgamiento y liquidación de vacaciones.
Por lo anterior, en el evento en que un trabajador haya cumplido el término de un (1) año de servicios, nazca su derecho a disfrutar sus vacaciones y su contrato se haya encontrado suspendido o en licencia no remunerada, el empleador puede descontar de la liquidación de este concepto el tiempo que duró dicha suspensión.
Agosto
Pensión de sobrevivientes para hijos de crianza
La Corte Suprema de Justicia, mediante la Sentencia SL1939 de 2020, estableció que la pensión de sobrevivencia relacionada con los hijos beneficiarios no solo tiene relación con los derechos de los hijos de nacimiento y adoptivos, sino que el amparo de dicha pensión protege también a los hijos de crianza, en garantía del concepto de interpretación de la familia.
Septiembre
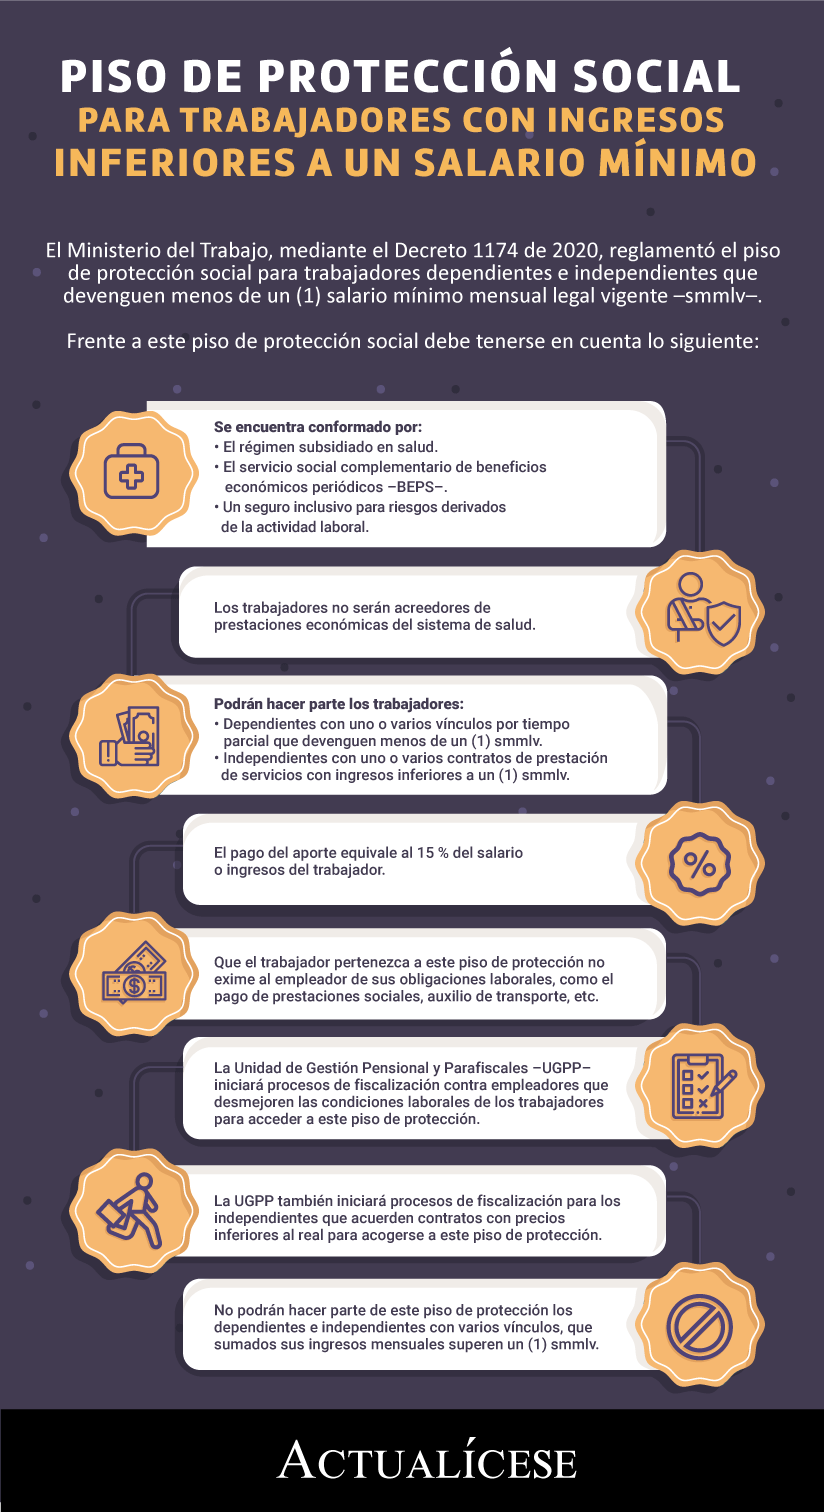
Piso de protección social para trabajadores con ingresos inferiores a un salario mínimo
El Ministerio del Trabajo expidió el Decreto 1174 de 2020, mediante el cual reglamentó el piso de protección social para trabajadores dependientes e independientes que devenguen menos de un (1) smmlv. Este piso de protección se encuentra compuesto por:
Régimen subsidiado en salud.
Servicio social complementario de beneficios económicos periódicos –BEPS– para el acceso a una pensión.
Un seguro inclusivo para la protección de riesgos derivados de la actividad laboral.
El aporte que debe realizarse a este piso de protección equivale al 15 % de lo devengado por el trabajador o de los ingresos del independiente. En el primero de los casos, el aporte debe ser asumido por el empleador; en el segundo, debe ser asumido y realizado directamente por el trabajador.
Medidas laborales adoptadas con ocasión de la contingencia por el COVID-19 declaradas exequibles e inexequibles por la Corte Constitucional
La Corte Constitucional debe realizar un estudio de constitucionalidad de las normas que fueron expedidas por el Gobierno nacional durante el estado de emergencia declarado con ocasión de la pandemia del COVID-19.
Atendiendo a esto, en lo que refiere a las medidas laborales, declaró inexequible el Decreto Legislativo 558 de 2020, por medio del cual se redujo el porcentaje de aportes a pensión por los meses de abril y mayo de este año; esto supone que los empleadores y trabajadores independientes deberán realizar el pago del 13 % restante de este aporte.
Por otra parte, declaró exequible parcialmente el Decreto Legislativo 488 de 2020, mediante el cual se autorizó el retiro parcial de cesantías. Para esto, la Corte realizó algunas precisiones respecto al retiro de esta prestación para los trabajadores del sector público.
En igual sentido, declaró exequible el Decreto Legislativo 770 de 2020, mediante el cual se creó el Programa de Apoyo para el Pago de la Prima de Servicios y el Programa de Auxilio a los Trabajadores en Suspensión Contractual, además del Decreto Legislativo 771 de 2020, en el que se estableció el pago del auxilio de conectividad digital.

Octubre
Reconocimiento de la pensión de sobrevivencia para divorciados o separados
Mediante la Sentencia SL1727 de 2020, la Corte Suprema de Justicia dispuso que, en el caso de que exista un divorcio, pero persista la convivencia, los cuidados y la ayuda mutua, el cónyuge seguirá teniendo derecho a la pensión de sobrevivencia de su pareja, pues lo que realmente importa es la realidad de los hechos y no las apariencias jurídicas (divorcio) que se quieran dar.
Se amplía la vigencia del Programa de Apoyo al Empleo Formal hasta marzo de 2021
El Congreso de la República expidió la Ley 2060 de 2020, por medio del cual amplió la vigencia del Programa de Apoyo al Empleo Formal –Paef– hasta marzo de 2021.
Esta nueva ley, además de efectuar dicha ampliación, realizó una serie de modificaciones, entre otras, respecto a los requisitos para los empleadores, disminuyó el número de los trabajadores para el acceso al programa, incrementó el valor del auxilio del 40 % al 50 % para el sector turístico, hotelero y gastronómico e incluyó un incentivo para las trabajadoras aumentando también el subsidio del Paef en un 50 %.
En el siguiente video, Angie Marcela Vargas, abogada consultora en derecho laboral, explica la ampliación de la vigencia del Paef:
Novedades sobre el subsidio a la nómina establecido en el Decreto 639 de 2020
Noviembre
Actualización del curso de capacitación virtual gratuito del sistema de gestión de la seguridad y salud en el trabajo
El Ministerio del Trabajo, mediante la Circular 0063 de 2020, determinó los lineamientos que deberán seguirse frente a la actualización del curso de capacitación virtual de cincuenta (50) horas que de manera obligatoria (artículo 2.2.4.6.35 del Decreto 1072 de 2015) los responsables de la implementación del sistema de gestión de la seguridad y salud en el trabajo –SG-SST– deben acreditar siguiendo lo previsto en la Resolución 4927 de 2016.
Esta actualización debe tener una intensidad de veinte (20) horas y ser realizada cada tres (3) años. Además, deberá contener un modulo que trate sobre la implementación de los protocolos de bioseguridad para evitar la propagación del COVID-19.
En la siguiente infografía te presentamos una síntesis de los puntos relevantes respecto a la actualización gratuita del curso del SG-SST:

Corte Constitucional unifica criterios para proceder con el despido con justa causa
La Corte Constitucional, mediante la Sentencia SU-449 de 2020, unificó los criterios que deben aplicarse para que un empleador pueda dar por terminado de manera unilateral el contrato de trabajo.
A grandes rasgos, mediante la sentencia en mención, la Corte estableció que el derecho a la defensa debe aplicarse a todas las causales de terminación previstas en el referido artículo 62 del CST, debido a que considera que todas las causales contienen elementos subjetivos, los cuales deben ser discutidos en escenarios de reflexión, en los que el trabajador pueda defenderse y el empleador pueda reconsiderar su decisión de dar por terminado el contrato de trabajo.
A continuación, te presentamos un resumen de los puntos más relevantes de lo dicho por la Corte al respecto:

Pensión de invalidez para jóvenes menores de 26 años
El artículo 39 de la Ley 100 de 1993 establece que las personas de 20 años o menos, en caso de contar con la pérdida de su capacidad laboral del 50 % o más, para acceder a la pensión de invalidez deben acreditar 26 semanas en el último año inmediatamente anterior al hecho causante de su invalidez o su declaratoria, y no 50 semanas.
Al respecto, la Corte Constitucional, mediante la Sentencia T-320 de 2020, señaló que la excepción a la cotización de las semanas establecida para exceder a la pensión de invalidez era aplicable para personas con 20 años o menos, y debe hacerse extensiva a las personas que al momento de ocurrir la pérdida de la capacidad laboral tengan hasta 26 años.