jueves, 14 de junio de 2018

La criminalidad y la corrupción cada día es más de orden internacional


Según el viceprocurador general, Juan Carlos Cortes, hay que combatir las estructuras económicas de la criminalidad y de la corrupción. 

Entre hoy y mañana la Procuraduría hará el foro Justicia Internacional y lucha contra la Impunidad, en el que se debatirá sobre los problemas de la justicia de cara a las víctimas y las posibles soluciones que puede tener. AL habló con el viceprocurador Juan Carlos Cortes sobre el evento y el panorama general de la justicia nacional. 

¿De dónde nace la iniciativa de hacer el foro?
Esta es una iniciativa que viene gestándose y es un paso más dentro de un proceso que ha adelantado la Procuraduría desde tiempo atrás y va desde jóvenes, abogados, universidades, en materia de cómo fortalecer la justicia, de dar respuesta a la necesidad de cómo fortalecer el sistema pero adicionalmente abordar los temas de la Comisión Interamericana de Derechos Humanos 

¿Cuál es el diagnóstico que tiene la Procuraduría sobre el manejo de la justicia?
Es necesario fortalecer instancias de seguimiento, de calificación de los estudiantes de derecho, fortalecer la investigación. Uno de los temas que vamos a discutir es la criminalidad y la corrupción que cada día se muestran más desde el orden internacional. 

¿Cuáles son los retos de la justicia ordinaria y la justicia transicional?
Queremos proteger los derechos de las víctimas, cuáles son esos mecanismos efectivos en el mundo para garantizar la reparación, el reconocimiento de la verdad, para lograr indemnización y reparación de las víctimas y cómo deben ser los mecanismos y procedimientos muy a tono en la evaluación del nuevo procedimiento de ley en relación a la JEP. 

La impunidad sigue siendo uno de los principales problemas, ¿cuál cree que son los métodos para combatirla?
Combatir las estructuras económicas de la criminalidad y de la corrupción, combatir las estructuras económicas en el contexto internacional, hoy en día los delincuentes y los corruptos no mantienen sus cuentas en un país, sino que las trasladan a varios estados y general mecanismos de sanción a las personas jurídicas, que no puedan contratar y que tengan que pagar multas adecuadas. Además, combatir el conflicto de interés y el crecimiento patrimonial de servidores públicos. 

¿Cómo fortalecer la justicia y que no se tenga una mejor percepción?
Lo que tenemos que hacer es una gran cruzada por el fortalecimiento de esa justicia, facilitando canales de acceso, fortaleciendo la justicia arbitral, fortaleciendo la conciliación, generando mecanismos de arreglo de conflicto directo para que las partes no lleguen a un proceso. Mayor calificación de los jueces, fortalecer los colegios profesionales 

De cara al nuevo Gobierno, ¿cree que la justicia merece una reforma estructural?
Lo que queremos es que los candidatos nos cuenten de manera detalla sus propuestas sobre la justicia. Vemos es que hay un camino que debemos recorrer y es un análisis integral de modernización y fortalecimiento de la justicia, no reformar aisladas o separadas es lograr un consenso nacional.


https://www.asuntoslegales.com.co/actualidad/la-criminalidad-y-la-corrupcion-cada-dia-es-mas-de-orden-internacional-2729072

miércoles, 13 de junio de 2018

La contratación de extranjeros bajo ocho clases de visa


Las visas Tp-12 y Tp-13 permiten la permanencia de visitantes con o sin contrato de trabajo 

De acuerdo con la reglamentación del Ministerio de Relaciones Exteriores, las empresas o personas independientes que deseen contratar personal extranjero en Colombia, deberán tener en cuenta ocho tipo de visas distintas dependiendo del oficio solicitado y la experiencia del empleado a vincular. 

La visa TP-4 está dirigida a grupos artísticos, deportivos o culturales que ingresen al territorio nacional con el propósito de brindar un espectáculo público. La vigencia es de tres años y podrá tener múltiples entradas durante la estadía en el país. 

Si la persona es pensionado o rentista, socio o propietario, propietario de un inmueble; o va a ejercer actividades independientes, la empresa debe solicitar la visa TP-7, que cuenta con vigencia de un año y múltiples entradas. La de tipo TP-9 ofrece oportunidades a las personas que por motivos quizás políticos se definan como refugiados o asilados. Esta visa se caracteriza por tener una vigencia de cinco años. El extranjero que necesite ingresar al país como cónyuge o compañero(a) permanente de un colombiano deberá presentar la de tipo TP-10 que le permite permanecer tres años. 

Si la compañía simplemente necesita asistencia de personal por un evento, capacitación o cubrimiento periodístico, debe tener en cuenta que la visa TP-12 es la adecuada para este perfil de personas; les permitirá instalarse durante 90 días con múltiples entradas. La de tipo TP-13 como la TP-12, tiene una característica especial que permite ingresar al extranjero y permanecer 180 días, con o sin contrato de trabajo. El perfil de este permiso es para quienes brinden asistencia técnica especializada a entidades públicas o privadas. Finalmente, las de tipo TP-15 y TP-16 permite la contratación de extranjeros que hagan parte de los Estados de Mercosur y sus asociados; y aquellos que vienen a trabajar mientras pasan una temporada de vacaciones. Tienen vigencia de dos años y un año respectivamente. 

Respecto al procedimiento y requisitos para formalizar la contratación la empresa deberá: 1) exigir la presentación de la visa que permita desarrollar la actividad, 2) con antelación de 15 días notificar a Migración Colombia el inicio y la terminación de contrato, 3) tener en cuenta las profesiones reguladas (medicina, ingeniería y derecho) que necesitan de Matrícula Temporal Especial que otorgan los Consejos profesionales y 4) el empleador debe asumir los gastos de regreso del trabajador extranjero y su familia o beneficiarios siempre y cuando sea contratado en el exterior para realizar una actividad en Colombia. 

LR habló con la CEO de Baker Mckenzie, Tatiana Garcés, sobre el panorama jurídico en Colombia para temas de contratación de extranjeros. 

¿Cuáles son los principales factores jurídicos que deben tener en cuenta las empresas al contratar extranjeros?
Además de ofrecerles todas las garantías económicas, que por ley se establece, deben tener en cuenta el tiempo que el extranjero estará prestando servicios de manera subordinada en el país, dado que si se trata de una asignación de corta duración puede haber cambio en cuanto a las obligaciones que deberán cumplirse por parte de la entidad que contrata. 

Según experiencia de la firma, ¿cuáles son los errores más comunes de las empresas en estos casos?
Una de las situaciones que más genera riesgo es la de no notificar a Migración Colombia a través de la plataforma Sire el ingreso o retiro de los empleados en la nómina local de la empresa. En este último aspecto vale la pena mencionar que otro error muy común es el considerar que el empleado de nacionalidad extranjera puede ser remunerado afuera por servicios de los cuales solo se beneficia la entidad local, o reportar y pagar en el país solo una parte del ingreso total. 

¿Considera que las leyes locales son suficientes para blindar al mercado de otro tipo de actividades?
No es un secreto que la visa se tramita y se obtiene fácilmente. El reto que debemos afrontar es balancear y manejar requisitos que nos permitan asegurar la idoneidad de nuestros extranjeros sin perder flexibilidad en el proceso migratorio que nos lleve a perder competitividad para hacer negocios y fortalecer la inversión extranjera. 

En lo corrido del año ¿cuántos casos han asesorado, y de qué nacionalidad?
En el transcurso de este año, hemos asesorado más de 200 casos migratorios. Las nacionalidades más comunes son estadounidenses, canadienses, venezolanos y mexicanos. 

¿Cuáles son las recomendaciones en temas de contratación para las empresas?
Deben adelantar sus procesos de selección con miras a encontrar la persona que por sus capacidades técnicas y cualidades personales mejor se adapte al perfil, y condiciones del cargo y del trabajo, con independencia del sexo, nacionalidad y raza.


https://www.asuntoslegales.com.co/actualidad/la-contratacion-de-extranjeros-bajo-ocho-clases-de-visa-2729076

martes, 12 de junio de 2018

Dejó de vender ‘como antes´? Es porque ya olvidó estos 5 tips

Cuando se trabaja en el área comercial, y la motivación es el cumplimiento de metas, el hacerlo mejor siempre será un reto que beneficiará directamente su bolsillo.


Se llega el cierre de mes, y el estrés y la tensión están al máximo. Todo lo que se viene trabajando debería concretarse y de esta manera lograr cumplir las metas que se propusieron con anterioridad. Pero lo que ocurre muchas veces es que ese negocio importante por el que venía trabajando no salió, y los pequeños negocios que dejó de atender tampoco resultaron por la falta de atención, es decir, como dirían las mamás “se quedó sin el pan y sin el queso”.

Y es que para las personas dedicadas al sector comercial, las ventas se vuelven una lucha constante. Como todos sabemos, el éxito para la mayoría de los negocios, por no decir de todos, depende del cierre de éstas, es por ello que son vitales para la supervivencia de las empresas. 

El decir del común de la gente es que ‘el mercado está muy complicado’, pero realmente ¿se está haciendo la tarea de la manera correcta? En todos los aspectos de la vida siempre se puede perfeccionar, y si es en la manera como hace su trabajo, pues mucho mejor, ya que estas mejoras se verán reflejados directamente en las comisiones. 


Siempre es necesario hacer un alto en el camino y revisar qué aspectos se pueden mejorar porque en el sector comercial el cambio es constante y el mercado exige que haya que adaptarse continuamente a él.

Muchos trabajadores creen que vender es luchar. Las personas que son entrenadas de acuerdo al viejo modelo, aprenden la información sobre el producto que venden y la herramienta que usan es su propia intuición. Muchas veces, al vendedor las objeciones o argumentos en contra de su producto que se le presentan en la venta, las responde con un discurso defensivo, que termina siendo un esfuerzo inútil por cerrar la venta, tal y como lo explicó Jairo Pinilla, director de Performia Colombia.

Y es que para lograr una venta exitosa, la “insistencia” y la constancia son clave. Cuando se habla de insistencia no significa ser intenso, porque esto molesta a cualquiera, y en lugar de generar afinidad se vuelve todo lo contrario. Generalmente, solo el 10% de los vendedores hacen más de tres contactos en un proyecto, según cifras de Performia Colombia, y así mismo, el 80% del cierre de las ventas son realizadas en el quinto y en el décimo contacto. Esto demuestra que el seguimiento es fundamental en el cierre de un negocio.

Cuando se conoce al cliente y se le hace un seguimiento riguroso, se pueden lograr ventas inmediatas e incluso a largo plazo. El 80% de las ventas requieren un rastreo dedicado, lo que traduce no solo un acompañamiento en el proceso, sino también un completo desarrollo y resolución de dudas y necesidades, que logren la venta final. Las buenas relaciones entre vendedor - cliente, logran no solo hacer amistades sino relaciones que a futuro logran muy buenas negociaciones. 

En el proceso de las ventas es necesario tener en cuenta los siguientes aspectos para lograr un buen cierre:

#1. Saber escuchar


La mayoría de las veces los vendedores empiezan a describir las características de los productos o servicios que está ofreciendo, sin escuchar a las personas sobre cuáles son sus verdaderas necesidades o inquietudes. 

Lo que se busca con una venta no sólo es entregar un bien o un servicio sino satisfacer unas necesidades y expectativas, y esto es difícil de entender sin escuchar a su comprador.

Para ello es necesario hacer las preguntas correctas, para saber qué expectativas tiene o qué es lo que necesita, para que el producto o servicio que se ofrece satisfaga esas necesidades. Bien lo dice el dicho que “un cliente feliz traerá más clientes”.

#2. Entender que son comentarios y no objeciones 

Generalmente, el cliente se interesa por solo una parte del producto o servicio, y si es negativa, como por ejemplo, que es caro, no necesariamente esta va a ser la razón para no lograr la venta. Cuando se indaga más, y se le indica al usuario que se le entienden sus razones, pero se le enseñan otros aspectos positivos, generalmente esas objeciones eran algo mínimo o por el contrario eran solo comentarios y no una verdad principal para no hacer el negocio. 

#3. Conocer el producto: fundamental

Cuando se conoce perfectamente el producto y/o servicio, se pueden manejar las objeciones y preguntas de la mejor manera, además se contrasta y se sustenta mejor las características y beneficios. "Para convencer a otras personas primero debes convencerte a ti mismo” señaló Pinilla, de Performia.

#4. Es necesario evaluar y con calidad

Al hacer encuestas, los resultados pueden sorprender. Además de que se logra deducir información no solo del producto y sus características, también nos permite evaluar el comportamiento de los vendedores y lograr corregir errores tanto en el producto como la manera como se está vendiendo. 

#5. Entregar lo que se prometió

Cuando la confianza se pierde, no solo se pierde un cliente sino la posibilidad de lograr otros negocios. Cuando la confiabilidad es una de nuestras mejores presentaciones, logrará tener un diferencial en el mercado.

http://www.finanzaspersonales.co/trabajo-y-educacion/articulo/ventas-como-mejorar-mis-ventas-en-mi-negocio/76277?utm_source=newsletter&utm_medium=mail&utm_content=finanzaspersonales&utm_campaign=2018_05_21

lunes, 11 de junio de 2018

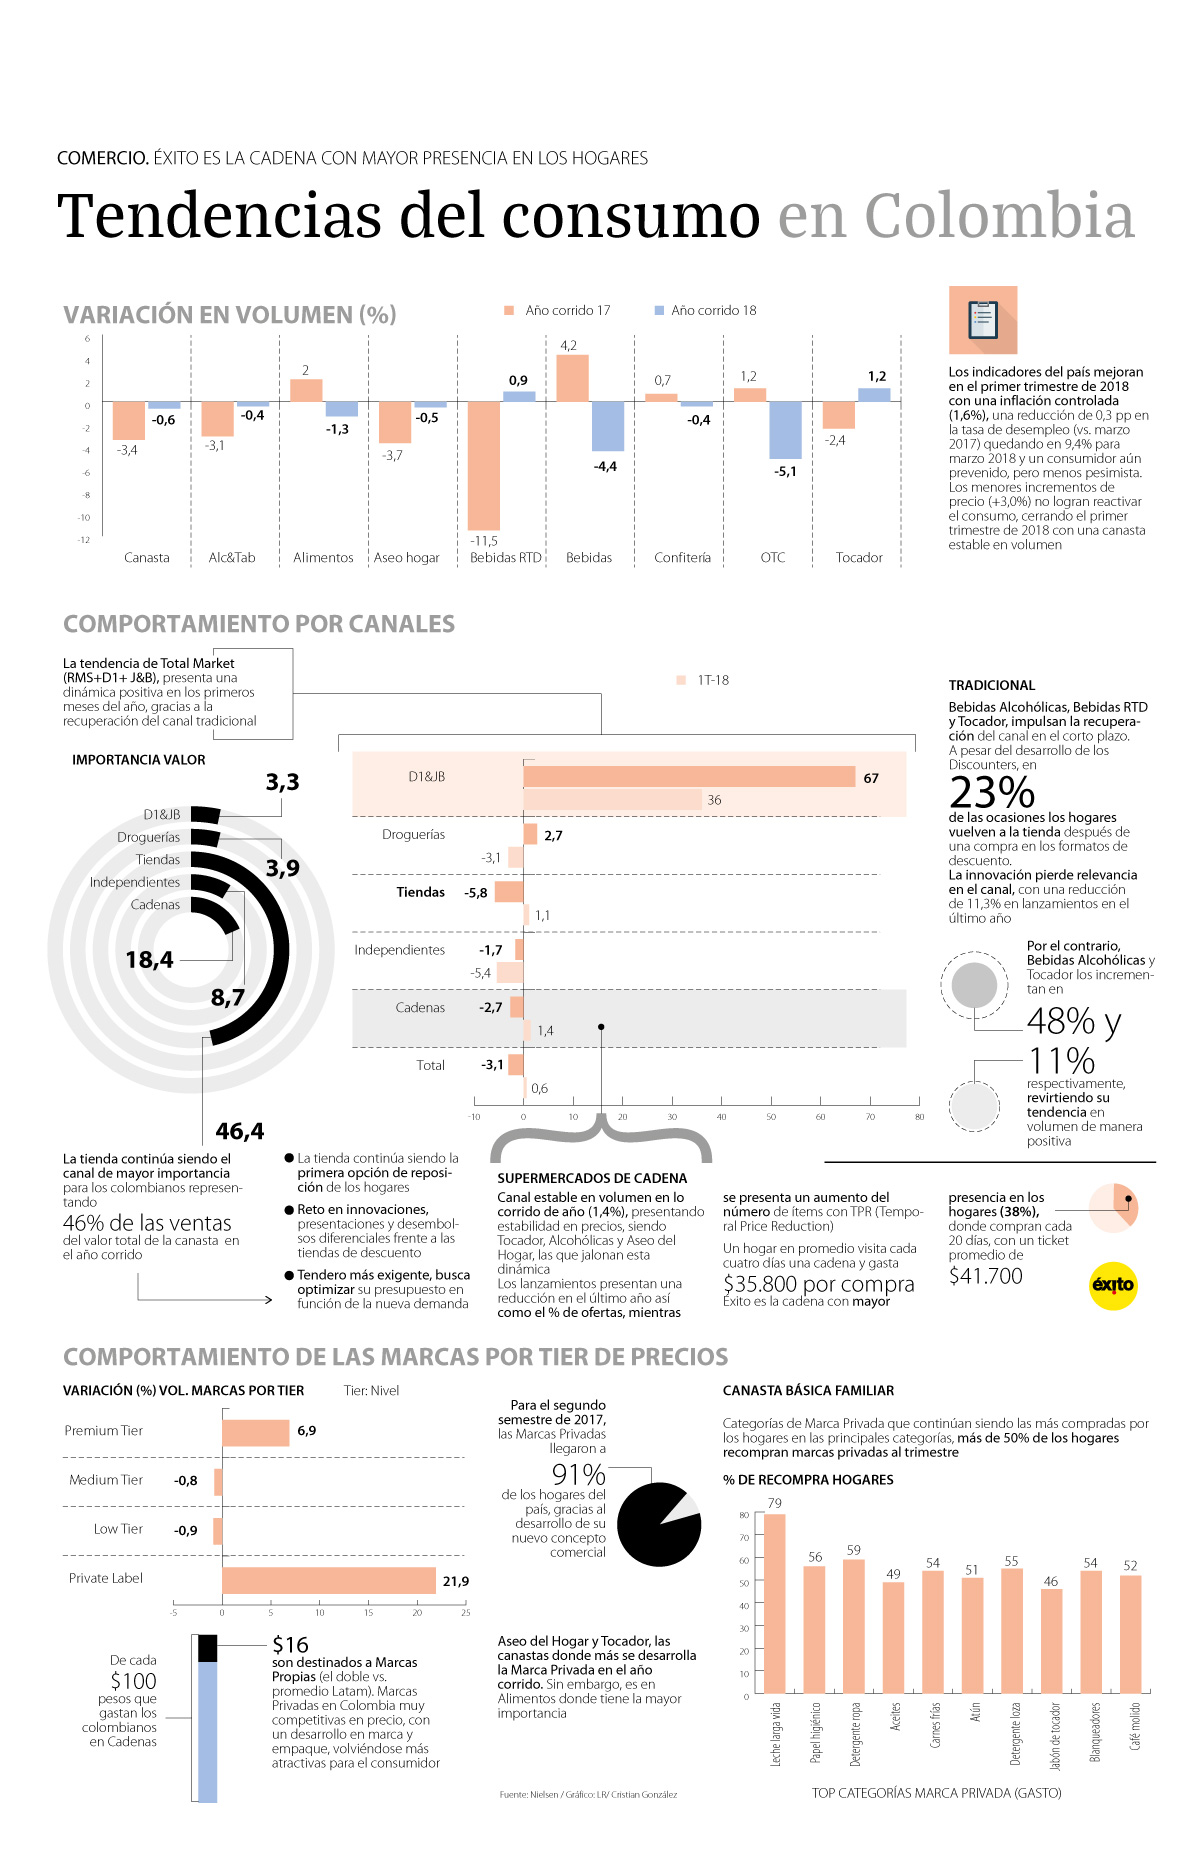
En las tiendas se ha hecho 46% de las compras de los consumidores en el año


De cada $100 pesos que gastan los colombianos en cadenas, $16 son destinados a marcas propias

Según el último informe de Nielsen los menores incrementos que se han visto en los precios aún no logran reactivas el consumo, por lo que el primer trimestre de este año cerró con una casta estable en volumen frente al mismo periodo del año pasado. Está es la tendencia de consumo de la consultora.


https://www.larepublica.co/consumo/en-las-tiendas-se-ha-hecho-46-de-las-compras-de-los-consumidores-en-lo-que-va-del-ano-2729004

domingo, 10 de junio de 2018

AFPs incrementaron sus participaciones en renta fija internacional en 6,8%


Creció 1,8% a nivel local 

De acuerdo con un informe realizado por BNP Paribas, las Administradoras de Fondos de Pensiones (AFPs) incrementaron su participación en renta fija nacional e internacional en 1,8 % y 6,8 %, respectivamente desde enero. El informe resalta que sin embargo, a pesar de que la renta fija extranjera incrementó su valor relativo, fue la renta fija local la que logró aumentar en US$800 millones; doblando el agregado de las acciones extranjeras. 

De acuerdo con Gabriel Gersztein, cabeza de FX & IR Strategy del BNP Paribas para Latinoamérica, las holdings extranjeras se contrajeron mientras los activos locales aumentaron. Según señala el informe, aunque los fondos de pensión han disminuido sus equity holdings, incrementando su aporten en la renta fija nacional e internacional, las AFPs decidieron optar por activos locales en vez de extranjeros. Esto generó que mientras las holdings extranjeras se contrajeron US$1.300 millones, los activos locales incrementaron US$1.700 millones. 

El informe señala además que la deuda pública de Colombia creció, resaltando que según el ministerio de Hacienda, esta incrementó 7,2% durante 2018. Mientras que el aporte de los no residentes a la deuda pública colombiana se acercó a 6,5%. 

Gersztein resalta en el informe que hubo un incremento en activos administrados de 0,5%, reportado por la Superintendencia Financiera en marzo teniendo en cuenta los datos recogidos desde principio de año.
El Sistema de Pensiones tiene una suma cercana a $258,2 billones. Según los datos presentados, los fondos obligatorios representan 88% de estos activos, generando los aportes más importantes a los fondos con perfil moderado, que representan 73% del sistema completo. Los activos administrados por fondos obligatorios de pensión han caído 1%, mientras que los fondos voluntarios se han incrementado 8%.


https://www.larepublica.co/finanzas/afps-incrementaron-sus-participaciones-en-renta-fija-internacional-en-68-2731855

sábado, 9 de junio de 2018

En vivienda nueva ¿cuál es más rentable: comprar apartamento o casa?

Con la información disponible que publica el Departamento Administrativo Nacional de Estadísticas, DANE, se puede concluir cuál de estas opciones inmobiliarias es la que presenta una mayor rentabilidad. 


La pregunta de los colombianos que destinan sus ahorros para la compra de vivienda nueva es qué será mejor ¿Comprar una casa o un apartamento? Y algunos miran como alternativa la compra de un inmueble nuevo, porque al ser el primero, quieren estrenar. Otros lo verán como una opción para invertir, entonces se ponen juiciosos a revisar la rentabilidad de este negocio. Quieren, como todos los que invierten, comprar a un precio más bajo del que van a vender. 

Pero ¿en dónde está esa información? Bueno, una alternativa es ir con los amigos, los familiares y personas que hayan adquirido vivienda. Entonces, dependiendo de cada caso empezarán a escuchar que alguien compró un apartamento de $200 millones y después de unos años logró venderlo en $500 millones. Una ganancia de $300 millones con el paso del tiempo. Aunque, también habrá qué ver ese vendedor cuánto pagó por cuotas de su préstamo de vivienda, el impuesto predial, los servicios, reparaciones y cualquier otro costo adicional para así calcular la valorización de la casa o apartamento. 

Otra alternativa es acudir a las fuentes oficiales de información, que para eso está el DANE y su Índice de Precios de Vivienda Nueva (IPVN). Pero antes, es importante mirar otras cifras, como por ejemplo, la dinámica de colocación de crédito de vivienda en 2017. De acuerdo a Asobancaria (entidad que representa a los bancos del país), en 2017, el número de los desembolsos apoyados por los programas de Gobierno relativos a Vivienda fue de 79.459, lo que representa el 53% del total de las operaciones para financiar vivienda nueva en este año, con un monto cercano a $4,5 billones, lo que corresponde al 30% del valor de esas misma operaciones.

El programa de Vivienda de Interés Prioritario para Ahorradores terminó de ejecutarse en 2017 y buscaba facilitar el acceso a una vivienda nueva de hasta 70 salarios mínimos mensuales (Vivienda de Interés Prioritario - VIP), a los hogares con ingresos menores o iguales a 2 salarios mínimos mensuales. 

La resolución 994 de 2017 de Fonvivienda estableció para 2016 y 2017 el otorgamiento de 20.705 y 27.700 coberturas, respectivamente. Para ese último año, se asignaron 20.346 coberturas, es decir, el 73%, cifra similar a la de 2016, cuyo número de coberturas fue de 20.705, equivalentes al 98% de su meta. En valor, los desembolsos de VIPA representaron $455 mil millones en 2017, lo que significó un crecimiento de 3% nominal respecto al valor de los desembolsos de créditos asociados a este programa en el 2016, que en ese entonces ascendió a $442 mil millones. 

El programa Mi Casa Ya – Cuota Inicial funciona desde el 2015 y se estima que finalice en 2019. Su objetivo es facilitar el acceso a vivienda VIP o VIS nueva a hogares con ingresos iguales o menores a 4 salarios mínimos. La resolución 0666 del 2017 de Fonvivienda, vigente al finalizar el 31 de diciembre del mismo año, estipuló que el número de coberturas para los años 2016 y 2017 en el segmento VIS serían de 5.575 y 16.579, respectivamente.

Para el segmento VIP, dicha resolución dispuso que las coberturas se empezarían a asignar en 2017 con un número inicial de 2.000 para ese año. Este programa tuvo avances importantes durante el último año. Por medio de Mi Casa Ya – Cuota Inicial, en 2017 se desembolsaron 10.951 créditos para VIS y 136 para VIP, lo que correspondió a una ejecución de 66% y 7%, respectivamente. 

Lo anterior representó un incremento de 96% en el número de créditos desembolsados en ese primer segmento. En valor, en el segmento VIS se pasó de desembolsar $262 mil millones en 2016, a más de $535 mil millones en 2017, lo que equivale a un incremento de 104%. Para el segmento VIP, el programa desembolsó $3.500 millones en su primer año de funcionamiento.

¿Entonces es más rentable casa o apartamento?

Volviendo al tema del DANE, el IPVN es útil para saber qué ha pasado con un promedio de precios de la vivienda nueva en las principales ciudades del país y sus áreas urbanas. Por ejemplo, cuando se toma el dato de Cundinamarca, comprende los municipios de Cajicá, Chía, Cota o Facatativá. Además menciona a Bogotá y Cundinamarca (subsector 2) y Bogotá más Soacha. 

Cabe aclarar que el IPVN es un indicador derivado del Censo de edificaciones que busca estimar la evolución de los precios promedio del metro cuadrado de la vivienda nueva en proceso de construcción y hasta la última unidad vendida. Los resultados incluyen variables de índices por tipo de vivienda (casas y apartamentos). En total la cobertura geográfica incluye 53 municipios de dieciséis áreas urbanas y metropolitanas.

Es decir, se toma un periodo, que puede ser anual o trimestral, para saber en cuánto se ha encarecido o desvalorizado la venta de unidad nueva de vivienda. Por ejemplo, en el primer trimestre de 2018, este índice tuvo una variación trimestral de 2,10%, mientras que en el mismo trimestre pero de 2017, esta alza fue de 1,81%. 

Lo que le interesa más a usted es mirar cómo le fue al segmento de casas y apartamentos nuevos y cuál mostró un mejor desempeño. De acuerdo al DANE, en el primer trimestre de 2018, el Índice de precios de vivienda nueva de los apartamentos y casas presentó variaciones trimestrales de 2,16% y 1,34%, respectivamente. En el mismo trimestre de 2017 las variaciones fueron 1,78% y 2,34%, respectivamente. Como se puede observar, mientras hace un año, las casas nuevas tenían la tendencia de aumentar su precio más rápido, hoy es al revés y son los apartamentos los que, comparado con el trimestre de un año atrás, muestran mejor evolución de precio.

Por ciudades, en la investigación, las ciudades que en su conjunto muestran un mayor incremento en los precios de vivienda nueva son Pasto, Pereira, Bogotá-Soacha y Cali. De otro lado, en las ciudades donde el valor de las unidades nuevas habitacionales ha caído son Neiva y Villavicencio, como muestra el siguiente gráfico. 


Por eso, piénselo bien antes de hacer esta inversión. No solo tiene que mirar aspectos como el sector, el estrato, la infraestructura, el acceso a servicios. Al momento de tomar la decisión de tener vivienda propia como inversión, más si va a comprar nueva, hay que tomar en cuenta todos los factores, incluso si desea comprar casa o apartamento.

http://www.finanzaspersonales.co/ahorro-e-inversion/articulo/vivienda-nueva-que-renta-mas-comprar-casa-o-apartamento-nuevo/76378?utm_source=newsletter&utm_medium=mail&utm_content=finanzaspersonales&utm_campaign=2018_05_28 

viernes, 8 de junio de 2018

El emprendimiento fintech alista motores para el Digital Bank

Más de 100 emprendimientos se inscribieron para ser parte de este encuentro que reúne a emprendedores, bancos y demás agentes del sector financiero, y que llega a su quinta versión en Colombia. 


El emprendimiento fintech alista motores para el Digital Bank 

Emprendedores de toda la región, así como diversos agentes del sector financiero se darán cita este martes en la quinta edición de Digital Bank, uno de los encuentros más importantes del país en innovación tecnológica en el sector financiero.

Se reunirán ahí startups, bancos, corredoras, compañías de seguros y proveedores tradicionales de servicios financieros, con el objetivo de reflexionar alrededor de la banca del futuro y las nuevas tecnologías que la hacen posible.

Pero el gran momento es quizás el concurso fintech, donde las startups hacen demostraciones de sus soluciones y tecnologías durante siete minutos ante un jurado conformado por ejecutivos de diferentes empresas locales y regionales.


Patricio Silva CEO de Digital Bank, que también hace este evento en otros países de Latinoamérica, la iniciativa surgió hace cinco años para abrirles camino a las startups que en ese momento se veían como una amenaza en el mercado, así como mostrarle soluciones a toda la banca.

“La médula osea del evento era convocar startups. Se convirtió en una bola de nieve porque los mismos bancos nos dijeron que no veían a las fintech como una amenaza sino como una colaboración. Estamos trabajando de manera conjunta. Los bancos se dieron cuenta que startups estaban sacando cosas en un mes, que ellos se podían demorar ocho meses o un año”, manifestó Silva a Dinero.

Los primeros eventos fueron en Chile, a los tres meses en Colombia y varios bancos que estaban creando sus gerencias de innovación apostaron por participar. Tienen versiones en 12 países en Suramérica y Centroamérica. A final de este año el Digital Bank llegará por primera vez a República Dominicana y a Costa Rica. Para el próximo año quieren llegar a México y España.


Cuando se hace un evento, no solo son bienvenidas las soluciones locales, sino también las extranjeras, para que el mercado local conozca lo que están haciendo en otros países.

Más de 100 startups se inscribieron para participar en Digital Bank Colombia, pero 24 fueron seleccionadas para presentarse. La convocatoria inicia tres meses antes en internet y durante el proceso de selección son valoradas por un grupo de mentores de Digital Bank y los bancos.

“El jurado compuesto por bancas o afines con el sector y elegimos un ganador. Durante la semana con muchas de las fintech que se presentan les armamos una agenda. No solo son los 6 minutos, sino la agenda con los grupos empresariales del país. El ganador recibe la oportunidad de trabajar con Digital Bank, en un proceso de internacionalización, mentoría y aceleración, para empezar a trabajar la solución y que nunca termina”, añadió Silva.

Este año Digital Bank se hará en el Centro de Convenciones Ágora. Los asistentes se tienen que inscribir previamente en la página web del evento.

Son más de 40 versiones las que ha tenido Digital Bank en nueve países de la región, en los que más de 500 emprendimientos han presentado sus proyectos ante 6.000 espectadores que han asistido a los encuentros.

https://www.dinero.com/emprendimiento/articulo/digital-bank-2018-en-bogota/258842

jueves, 7 de junio de 2018

Conozca los beneficios de tarjetas de crédito que ofrecen los retailers


Un acceso más fácil a la vida crediticia, descuentos y sumas de puntos son algunas ventajas 

Los almacenes de cadena ofrecen un portafolio de tarjetas de crédito que tienen en común el fácil inicio de la vida crediticia por parte de sus usuarios y la posibilidad de que estos accedan a descuentos exclusivos en sus canales de venta, y en otros establecimientos de comercio asociado. Entre otras opciones que se destacan en el mercado. 

Uno de los operadores de este tipo de tarjetas es la compañía Tuya, la cual se encarga de manejar la oferta de tarjetas de crédito ofrecidas por el Grupo Éxito (Éxito y Carulla) y la de Alkosto. La vicepresidente de negocio de esta organización, Paula Andrea Ángel, manifestó que 36% de los clientes que manejan este tipo de tarjetas con Tuya no son bancarizados, con lo que esta se convierte en una oportunidad para iniciar una vida crediticia. 

Dentro de la oferta de Tuya, la tarjeta de Alkosto ofrece a sus clientes, que demuestren ingresos a partir de un salario mínimo mensual, la posibilidad de hacer uso de esta tarjeta en más de 16 comercios del país, además de las tiendas de Alkosto y Ktronix, de las que se tendrá acceso a sus conocidos ‘Hiperdescuentos’. Las compras efectuadas con esta tarjeta podrán ser transferidas entre una y 48 cuotas. 

De las tarjetas de Éxito y Carulla se maneja un portafolio con una cantidad mayor de tarjetas a las que se puede acceder de acuerdo con las características de ingresos de cada usuario. En común, estas tarjetas gozan de acumulación de hasta tres puntos por cada $100 en compras en el Grupo Éxito y un punto por cada $100 en los demás comercios que pueden ser redimidos en el portafolio de aliados del grupo. Estas tarjetas son MasterCard y cuentan con descuentos exclusivos en productos como vinos, frutas, verduras, productos orgánicos y carnes.

Colpatria conforma otro grupo de opciones de este tipo de tarjetas, presentando los plásticos habilitados para los clientes de Cencosud y PriceSmart. “El Banco es pionero en este tipo de estrategias y recientemente para las ciudades intermedias está desarrollando una estrategia que vincula en una misma tarjeta a dos o más comercios bajo la misma filosofía de las marcas compartidas: que los clientes puedan optar por campañas, iniciativas y ofertas complementarias que les beneficien más”, explicó Danilo Morales, vicepresidente de Banca Personal y Pymes de Colpatria. 

En cuanto a la oferta de PriceSmart, se cuenta con una cuota de manejo mensual 50% inferior a las demás tarjetas de marca propia que maneja Colpatria. Adicional a ello, con esta tarjeta se acumula smartcash durante el año, el cual podrá ser redimido a partir de abril del año siguiente. 

LOS CONTRASTES 

Paula Andrea ÁngelVicepresidente de negocios de Tuya

“Más de 30% de nuestros clientes vinculados no son bancarizados, nuestra tarjeta les da la oportunidad de construir historial crediticio”. 


Danilo MoralesVicepresidente Banca Personal y Pymes colpatria

“Este tipo de tarjeta, en la práctica es como tener una tarjeta con los beneficios de tres socios: el comercio, el banco y la franquicia”. 

Otra de las ofertas de este tipo es la de Olímpica y Serfinansa, la cual tiene alianza para ser utilizada en 5.000 comercios aliados además de los propios de la cadena. El plástico cuenta con la posibilidad de diferir las compras hasta en 48 cuotas y de acceder a retiros diarios de hasta $700.000. Una vez teniendo este, los descuentos en frutas y verduras de los miércoles en el establecimiento aplicarán para el beneficiario. 

Adicional a lo descrito, las cuotas de manejo para este tipo de tarjetas de crédito ofrecen más flexibilidad en lo que a cuotas de manejo respecta, ya que en general permiten que los cobros referentes a este aspecto solo se lleven a cabo cuando la tarjeta sea utilizada o tenga un saldo pendiente. 

Del mismo modo, los mecanismos de pago se repiten entre sí, primando la facilidad de poner al día las deudas por medio de PSE y de demás canales virtuales, además de los puntos de venta de los establecimientos que ofrecen los plásticos. 

Banco Falabella ofrece dos tipos de plásticos a usuarios
Banco Falabella, independiente del retailer de origen chileno, brinda a sus usuarios dos tipos de tarjeta de crédito, una de ellas MasterCard. Su opción básica requiere que los beneficiarios sean mayores de 25 años y que ingresen más de dos salarios mínimos al mes. Estas tarjetas pueden ser utilizadas actualmente con 19.000 establecimientos. Además, brindan descuentos permanentes en Falabella, HomeCenter, Makro y otros establecimientos asociados, además de la acumulación de CMR puntos al usarla.


https://www.larepublica.co/finanzas-personales/conozca-los-beneficios-de-tarjetas-de-credito-que-ofrecen-los-retailers-2732737

miércoles, 6 de junio de 2018

Decreto de Zonas Francas: ¿qué mejora y qué falta?

La consultora Ernst & Young (EY) Colombia explicó que el decreto que modifica el procedimiento y operación de las Zonas Francas en Colombia tiene varios aspectos positivos, pero algunos que el Gobierno debe replantear y modificar. ¿De qué se trata la nueva normativa y qué se debe cambiar? 

 
Decreto de Zonas Francas: ¿qué mejora y qué falta? 

El Decreto 659 modifica algunas disposiciones del Decreto 2685 de 1999 y otras más del Decreto 2147 de 2016, según Gustavo Lorenzo, director ejecutivo de TAX (Impuesto de EY Colombia), esta nueva normativa no es una reforma estructural de las normas precedentes sobre las Zonas Francas colombianas.

No obstante, de acuerdo con el directivo de EY, lo anterior le trae algunas disposiciones que mejoran figuras, procesos existentes y trámites en las Zonas Francas del país, así como otras que desde EY están esperando sean modificadas y/o ajustadas “a fin de que se preserve la operatividad y beneficios inherentes al régimen franco”.

De acuerdo con Lorenzo, dentro las modificaciones hay varios aspectos positivos como:

1) Se efectúa una precisión respecto de las empresas de apoyo, señalando que -aparte de las empresas de apoyo “regulares” (aquellas que prestan servicios a los usuarios para el normal funcionamiento de la zona franca: servicios de guarderías, entidades financieras, empresas de vigilancia, entre otros)- podrán existir otro tipo de usuarios que, se pueden denominar como ‘terceros proveedores’, a diferencia de los anteriores sí pueden prestar servicios a los usuarios industriales que estén directamente relacionados con el desarrollo del objeto social del respectivo usuario.

Sin embargo, esto aplicaría siempre y cuando no se sustituya totalmente y que, al igual que los anteriores, no tengan compromisos de inversión, ni de empleo, ni gozar de los beneficios propios de los usuarios industriales.

2) Respecto de los regímenes de comercio exterior, se incluye la posibilidad de que los usuarios industriales de bienes puedan almacenar las piezas, partes y repuestos correspondientes a los bienes manufacturados y/o producidos en Zona Franca y que sirvan para prestar un servicio de posventa a sus clientes. Además de poder realizar la nacionalización de los bienes para ser entregados a sus clientes en el resto del territorio aduanero nacional.

Es decir que se estaría permitiendo, en estos casos, la comercialización de tales partes y piezas sustitutas para la prestación de los servicios de posventa. En esta situación se fija un límite para los ingresos por esta actividad, los cuales corresponderán máximo al 25% de los ingresos totales de la actividad generadora de renta del respectivo usuario. “Lastimosamente, dentro de la redacción de esta nueva norma, se excluyó de acceder a esta posibilidad a los usuarios de servicios, sin que resulten fácilmente determinables las razones que puedan haber llevado a esta distinción”, resaltó Lorenzo.

3) Se crea la posibilidad de que una sociedad, que sea usuario industrial de una Zona Franca, pueda establecerse en otra u otras sin que deba constituir una nueva sociedad para tal efecto ni cumplir compromisos adicionales de inversión. Esto siempre y cuando se haya cumplido con los compromisos adquiridos en la Zona Franca donde fue calificada originalmente.

De igual manera, explicó el director ejecutivo de EY Colombia, se permite que una sociedad ya existente pueda ser declarada Zona Franca Permanente Especial con los compromisos de empleo e inversión de las nuevas Zonas Francas o recién constituidas. Teniendo en cuenta que no se hayan desarrollado las actividades que el proyecto planea promover.

¿Qué falta por mejorar?

Gustavo Lorenzo indicó que aún quedan varios temas que podrían mejorarse en el decreto. Dentro de estas mejoras están las prórrogas en la declaratoria de las Zonas Francas. 

“En efecto, el artículo 23 del Decreto 2147, se encargó de limitar los términos de prórroga de las Zonas Francas Permanentes a máximo 30 años (total 45 años), y en el caso de las Zonas Francas Permanentes Especiales a 15 años (30 en total), adicionales a los 15 en los que fueron declaradas la mayoría de las Zonas Francas a partir de la Ley 1004 de 2005. Estimamos que el Decreto 2685 de 1999, así como los decretos expedidos en desarrollo y reglamentación de la Ley 1004 (Decretos 383 de 2007, 4051 de 2008, entre otros), nunca limitaron el término de las prórrogas y mucho menos las condicionaron al cumplimiento de determinados requisitos”, afirmó Lorenzo en entrevista con Dinero. 

Según la consultora, en la actualidad, ya deberían tenerse en cuenta 2 consideraciones esenciales:

-El mensaje que, sobre inestabilidad jurídica, pueda generarse en los inversionistas cuando cambian las condiciones bajo las cuales fue aceptado y declarado un proyecto. 

-La provisión legal no esté considerando factores inherentes a cada uno de los proyectos que hoy se desarrollan en Colombia y que podrían soportar que fuesen asignadas dichas prórrogas como:
La sostenibilidad y permanencia de los ingresos que devengan los empleados y sus familias que trabajan para las diferentes compañías que son usuarios de las Zonas Francas y por ende la capacidad de gasto que dinamiza a su vez varios sectores de la economía.
El encadenamiento productivo entre los usuarios y proveedores ubicados en el territorio aduanero nacional de materias primas, repuestos, bienes semi terminados, terminados y servicios que podría generar toda una suerte de negocios y cadenas de valor entre ellos.
El recaudo general de diversos impuestos ya que los usuarios industriales y operadores de las Zonas Francas tributan al 20% por concepto del impuesto sobre la renta, además, generan el pago de derechos e impuestos a las importaciones sobre los bienes que manufacturan en las Zonas Francas y posteriormente venden en el país, liquidan y pagan impuestos prediales, ICA, IVA, entre otros.

Entre tanto, el panorama que ve EY Colombia –en cuanto a comercio exterior se refiere- tiene en cuenta que el Gobierno está trabajando en la diversificación de la oferta exportadora; es decir, en la promoción y estímulo de aquellas exportaciones no minero energéticas.

“Las exportaciones de las Zonas Francas han cooperado en este objetivo de manera eficiente. En efecto, revisando la dinámica de las exportaciones desde Zonas Franca al resto del mundo de los últimos 4 años, en el año 2014 se efectuaron exportaciones por valor de US$2.085.060 miles FOB (Free On Board), registrando un crecimiento al 2015 de 4,78% con US$2.108.804 miles”, recordó el directivo.

Y agregó que “para 2016 se registró un crecimiento de 41,57% para exportaciones de US$3.093.147 miles, con un decrecimiento para 2017 de 37,3% con ventas externas de US$2.252.675 miles. A marzo de 2018 se presentó una variación de 0,4% frente al año pasado”.

Según Gustavo Lorenzo de EY Colombia, las Zonas Francas siguen siendo un instrumento de promoción al comercio exterior que, de manera conjunta con los otros mecanismos existentes (Plan Vallejo y Comercializadoras Internacionales, entre otros), ayudan de manera colectiva a lograr los fines del Estado en materia de comercio exterior.

“Si bien falta mucho trabajo por hacer, pareciera que la ruta señalada, asociada a la firma de más y mejores tratados de libre comercio (la Alianza del Pacífico, por ejemplo), permitirán que poco a poco se logre una oferta exportadora más diversificada en productos, lugares de destino, y demás temas asociados”, concluyó el consultor.

https://www.dinero.com/pais/articulo/modificaciones-al-decreto-de-zonas-francas-en-colombia/258893

martes, 5 de junio de 2018

Fondo Colombia en Paz ha pagado más de $136.000 millones por sustitución de cultivos

El Fondo Colombia en Paz cumplió ocho meses durante los cuales suma 62.219 a familias en todo el territorio nacional para la sustitución de cultivos ilícitos. 

 
Fondo Colombia en Paz ha pagado más de $136.000 millones por sustitución de cultivos 

De acuerdo con el informe del Fondo Colombia en Paz, al 11 de mayo el mismo había pagado $136.516 millones distribuidos en 62.219 pagos que ha realizado en sus 8 meses de operación a las familias del programa de sustitución de cultivos ilícitos.

Durante el mismo periodo, el Fondo entregó un total de $61.000 millones en giros de pagos básicos a los reincorporados que se acogieron al programa derivado del acuerdo de paz entre el Gobierno y la extinta guerrilla de las Farc.

Ambos montos hacen parte de los $884.471 millones que el Fondo Colombia en Paz ha desembolsado desde su puesta en funcionamiento y de los cuales $875.671 millones corresponden a los recursos que se le habían asignado en el Presupuesto General de la Nación.

Otros $1.500 millones provienen de aportes privados y los restantes $7.300 millones son producto de un convenio con Cenit, una de las filiales de Ecopetrol, para la sustitución de cultivos ilícitos.

De dichos desembolsos, hay contratados en total $749.086 millones, es decir el 85%, mientras que se han registrados pagos de contratos por $362.732 millones, apenas el 41%.

El programa con mayor asignación de recursos es, precisamente, el de sustitución de cultivos ilícitos con $510.000 millones de los cuales se han pagado $250.327 millones, incluyendo los pagos a las familias mencionados anteriormente.

Le siguen los Programas de Desarrollo con Enfoque Territorial de la Agencia de Renovación del Territorio (ART), que recibió una asignación de $166.010 millones, de los cuales ha contratado $150.909 millones y pagado apenas $10.268 millones.

Este programa ya logró cerrar su fase de planeación de los proyectos en 124 de los 170 municipios que se beneficiarán, con la participación de 8.700 colombianos en dicho proceso.

Por otro lado, el Fondo firmó un convenio de abastecimiento de arroz por 2.300 kilogramos mensuales, beneficiando a 415 familias agricultoras del Chocó.

El Fondo Colombia en Paz es el que tiene mayor ejecución con respecto a los recursos desembolsados, dentro del grupo de fondos que se crearon para apoyar la implementación de los acuerdos de paz con las Farc.

Le siguen el Fondo del Banco Mundial con una ejecución del 82% al alcanzar los US$5,8 millones contratados; el Fondo Multidonante de la ONU, con US$67,2 millones contratados equivalentes al 81%, y el Fondo de la Unión Europea que ha ejecutado el 45%, equivalente a $39,2 millones de euros.


https://www.dinero.com/pais/articulo/pagos-del-fondo-colombia-en-paz-por-sustitucion-de-cultivos-ilicitos/258543

lunes, 4 de junio de 2018

Analistas aumentaron su pronóstico de PIB para segundo trimestre

Aunque la proyección de PIB para el total del 2018 se mantuvo en 2,5%, los encuestados por Fedesarrollo incrementaron levemente su pronóstico para el segundo trimestre, luego que se conociera el resultado de los primeros tres meses. 

 
Analistas aumentaron su pronóstico de PIB para segundo trimestre 

La más reciente Encuesta de Opinión Financiera de Fedesarrollo y la Bolsa de Valores de Colombia reveló que, aunque los analistas mantuvieron en mayo su expectativa de un crecimiento de 2,5% para el PIB en todo el 2018, su pronóstico para el segundo trimestre es de 2,4%, 10 puntos básicos más que el 2,3% que esperaban en abril.

La encuesta también reveló que el 95% de los analistas esperan estabilidad de tasas de interés por lo menos durante la siguiente reunión del Emisor en la que se tomarán decisiones, que será a finales de junio. La razón es que desde este año el Banco de la República aplica un nuevo calendario de reuniones de Junta Directiva según el cual si bien se reúnen todos los meses, solo en 8 de los 12 encuentros se tomarán decisiones sobre los tipos de intervención.

Así las cosas, los analistas indicaron que esperan que la tasa de interés permanezca en 4,25% hasta la reunión de julio y el 66,7% de los encuestados incluso asegura que allí se quedarían los tipos de intervención del Emisor en lo que queda del año. El restante 33,3% espera una reducción más de entre 25 y 50 puntos básicos.

En los últimos días el ministro de Hacienda, Mauricio Cárdenas, señaló que el Gobierno no insistirá en nuevas bajas de tasas de interés en lo que le queda del año, mientras que el gerente del Banco de la República, Juan José Echavarría, aseguró en el informe trimestral de inflación de la entidad que habría espacio por lo menos para una disminución más este año.

Por otro lado, la encuesta de Fedesarrollo destacó que los analistas también incrementaron su expectativa de inflación para final de año al pasarla de un pronóstico de 3,23% en abril a uno de 3,30% en mayo. Además, señalaron que en mayo la inflación empezaría a ver un leve repunte y se ubicaría en 3,15%.

El equipo técnico del Banco de la República también espera que la inflación termine el año alrededor de 3,3%, con un repunte de dicho indicador en el segundo semestre de este año por la base estadística de comparación y un “efecto telaraña” sobre los precios de los alimentos tras su evidente desaceleración.


https://www.dinero.com/economia/articulo/analistas-mejoran-expectativa-de-pib-para-segundo-trimestre/258564

Reforma tributaria cuáles serían las propuestas que acogería el Gobierno nacional?

Andi, Fenalco y el Consejo Gremial Nacional coinciden en suspender el descuento del impuesto de industria y comercio que para 2022 sería del...