martes, 24 de diciembre de 2019

Impuesto de normalización tributaria: ¿mala señal para quienes pagan, y buena para los morosos?


El proyecto de ley de crecimiento económico busca recaudar 1 billón de pesos en 2020, a través del impuesto de normalización tributaria . 

Mientras Gustavo Cote se opone a esta figura, Daniel Bulla y Alexandra Espinosa exponen sus argumentos a favor. En este editorial presentamos ambas posturas. 

La ponencia para el segundo debate de la reforma tributaria o Ley de crecimiento económico, radicada por el Gobierno nacional el 11 de diciembre de 2019, propone entre sus artículos 50 y 57 el tema del impuesto de normalización tributaria. Esta vez se crea el impuesto para la vigencia 2020, a la tarifa del 15 %. 

A través de este impuesto se recaudaría 1 billón de pesos en 2020. Al respecto, la Dian informó en septiembre de 2019 que 5.400 ciudadanos con activos en el exterior y pasivos inexistentes se acogieron a los beneficios del impuesto de normalización tributaria, implementado en ese entonces por la Ley de financiamiento. 

En total, por concepto de normalización, la entidad logró un recaudo de 1,1 billones de pesos, superando la meta proyectada por la entidad (1 billón de pesos), cumpliéndola en un 111,5 %. 

A través de la reforma tributaria o Ley de crecimiento económico se busca darle una herramienta más que incentive el recaudo tributario, y que supere las expectativas y resultados generados este año a través de este impuesto. 
¿Impuesto alcahueta para los morosos? 

Para el exdirector de la Dian, Gustavo Cote, esta figura no se compadece con el principio de equidad y justicia que, por mandato constitucional, debe imperar en el sistema tributario colombiano. 

«Dicho principio se rompe al colocar en la balanza a quienes sí cumplen en debida forma sus deberes impositivos, liquidando en forma oportuna y correcta sus cargas, y los incumplidos que no lo hacen y resultan beneficiados con esta clase de disposiciones que constituyen amnistías disfrazadas. Con mayor razón cuando se vuelven reiterativas por aparecer en las reformas tributarias que se entregan al país cada dos años», critica en diálogo con Actualícese. 
“este tipo de decisiones legislativas afectan la cultura tributaria y deterioran el cumplimiento de los contribuyentes, para finalmente erosionar la recaudación”

Cote argumenta que este tipo de decisiones legislativas afectan la cultura tributaria y deterioran el cumplimiento de los contribuyentes, para finalmente erosionar la recaudación. 
Una oportunidad que no se puede dejar pasar 

Por su parte, Daniel Bulla, gerente senior de impuestos de BDO Colombia afirma en entrevista con Actualícese que al analizarla a fondo se debe ver como una fórmula para regularizar patrimonios y generar un recaudo eficiente y sin traumatismos, ya que «resulta mucho más eficiente crear estas campañas de normalización que articular todo un aparato fiscalizador para buscar las omisiones». 

Para él, el mensaje que se debería leer debería ser que estas son las últimas oportunidades de regularizar omisiones a un costo razonable, pues en la medida en que entren los intercambios de información con todas las jurisdicciones que están en el radar el cerco será mucho más estrecho y el costo de la omisión se incrementaría exponencialmente. 

Alexandra Espinosa, abogada asociada de EB Asesores Legales y especialista en derecho tributario, societario y comercial, destaca en Actualícese que este impuesto ha generado efectos positivos en materia fiscal. 

«Solo en este año un total de 5.400 ciudadanos se acogieron. Esto representó para la entidad un recaudo de 1,1 billones de pesos y superó en 11,5 % la meta proyectada por la entidad», afirma. 

Dentro de los aspectos positivos, Espinosa explica que no solo incrementa la fuente de ingresos y garantiza un mayor recaudo del impuesto de renta, sino que además permite identificar los activos de las personas naturales en su verdadera dimensión. 

«Los contribuyentes que se acojan a esta medida gozan de beneficios tributarios relacionados con el incremento patrimonial que pueda generarse por concepto de lo dispuesto en la norma, y no dará lugar a determinación de renta gravable por el sistema de comparación patrimonial y generación de renta líquida gravable por activos omitidos en el año en que se declaren o en los anteriores, respecto de las declaraciones del impuesto sobre la renta y complementario», explica.


https://actualicese.com/impuesto-de-normalizacion-tributaria-mala-senal-para-quienes-pagan-y-buena-para-los-morosos/?referer=email&campana=20191217&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191217_impuestos&MD5=415e8678af580f50598f653f78613c8d

lunes, 23 de diciembre de 2019

Informalidad laboral camuflada en empresas que operan ilegalmente


Colombia es un país de contrastes laborales. Mientras muchos ciudadanos madrugan rumbo a sus empresas, decenas se abarrotan, a su paso, ofreciendo empanadas, tinto, arepas y hasta minutos de celular. Este es el retrato de una sociedad donde, si bien más del 50% de los colombianos tiene la fortuna de un trabajo estable, un 47% se rebusca la vida a sol y agua, diariamente.

Natalia Umaña es el rostro de ese porcentaje de la población que se las arregla para encontrar un ingreso en las calles. Bordea los 35 años y se gana la vida vendiendo comidas rápidas. Es bachiller, pero asegura que la falta de oportunidades la llevó a rebuscarse el sustento en el comercio informal. “Mi situación laboral es precaria, porque no sé cuánto voy a vender al día, no tengo un sueldo básico ni fijo, entonces me toca acomodarme a lo que pase”, sostiene con resignación.

Pero la informalidad no solo se ve en las calles, también se camufla en las paredes de empresas que operan desde la ilegalidad y que no les garantizan a sus trabajadores las condiciones mínimas para considerarse formales o aspirar a una vejez digna.

Precisamente, el decano de la Facultad de Economía de la Universidad del Rosario, Carlos Sepúlveda, desde la Alianza por la Economía Formal e Inclusiva (EFI) -que agrupa a universidades nacionales e internacionales y al sector productivo- le ha puesto la lupa a este tema que, no es ajeno a la mayoría de los hogares colombianos. Por medio del proyecto Inclusión productiva y social: programas y políticas para la promoción de una economía formal, trabaja en el análisis del problema y en el planteamiento de soluciones con base en la investigación.

Para empezar, esta es la radiografía del fenómeno de informalidad en Colombia: entre junio y agosto de 2019, de acuerdo con el DANE, la informalidad en las 13 ciudades y áreas metropolitanas fue de 45,8%. Y para el total de las 23 ciudades y áreas metropolitanas, fue de 47%, con un mayor número de mujeres en esta condición.

En justicia, hay que decir que la informalidad en el país ha disminuido en los últimos años, y también es cierto que Colombia mantiene un ritmo de crecimiento destacado frente a la región, incluso por encima de los miembros de la Organización para la Cooperación y el Desarrollo Económico (Ocde). Lamentablemente, el incremento de la competitividad dista considerablemente de la condición social de los ciudadanos. Le puede interesar: La informalidad también es ‘patrocinada’ por algunas empresas

Por ende, el decano de la Facultad de Economía de la Universidad del Rosario llama a la reflexión y a la prudencia: “Tenemos que tomar muy en serio las alertas que se están presentando en países de América Latina como Ecuador y Chile, pero no solo en esta región, sino a nivel mundial, para entender de una manera más compleja el concepto de progreso social, para comprender fenómenos tan complejos como la informalidad, particularmente aterrizada a las diferentes regiones y, de esa manera, dar soluciones más efectivas”, señala.

Pero, ¿cuáles son las condiciones para considerar que un trabajador se encuentra en la informalidad? El medidor principal es la seguridad social. Si la persona, aunque trabaje, no cotiza a salud y pensión, entra en la clasificación de informal, como le sucede a Natalia, quien cuenta que sus ingresos no le alcanzan para hacer aportes al sistema, y que su tabla de salvación ha sido el Sisbén. 

Sin embargo, el profesor Sepúlveda, aclara, que la informalidad también es ‘patrocinada’ por algunas empresas, que no tienen registro mercantil, que no llevan contabilidad y que contratan al personal sin los requisitos mínimos legales, tanto así que el 80% de las pequeñas y medianas empresas (Pymes), lo integran trabajadores por cuenta propia.

Al explorar las causas de este fenómeno, el investigador asegura que está ligado a varios factores, entre ellos, la educación, pues si los trabajadores no consiguen formarse con altos estándares de calidad, ni llegar al nivel técnico o profesional, las condiciones laborales resultan más adversas para ellos. Razón por la cual, urge también hacer correctivos en el sistema educativo. 

De igual forma, alerta sobre un problema cultural arraigado, como las barreras en distintos mercados, que hacen difícil la migración del plano informal hacia un trabajo estable. De esta manera se suman diversos factores que profundizan la problemática y que representan el desafío de una respuesta integral de parte del Estado y de los demás actores involucrados.

De la investigación a la solución
​
El grupo de investigación de la Facultad de Economía de la Universidad del Rosario, en conjunto con la Organización para la Cooperación y el Desarrollo Económico (Ocde), ha identificado diversos caminos para combatir la informalidad en el país. Uno de ellos, como lo expresa el decano Carlos Sepúlveda, es plantearse la meta de sacar –mínimo- a una persona de la informalidad, en cada hogar colombiano. 

En resumen, la propuesta de los investigadores se basa en focalizar acciones en los hogares totalmente informales para ir migrando a sus miembros hacia la formalidad, gradualmente, es decir, “entender la diversidad de la composición de las familias para diseñar políticas más efectivas, desde el punto de vista macro, y avanzar en mejoras en la calidad de la educación, disminución de las barreras de ingreso a las empresas, incentivos para que los trabajadores, al formalizarse, vean un impacto positivo, entre otras”, explica Sepúlveda.

Otra variable significativa que se ha identificado en esta investigación, como factor clave a la hora de plantear políticas públicas, es la heterogeneidad de la informalidad, situación que también se presenta en otros países de la región como Perú y México. 

Por ejemplo, en Colombia, mientras algunos departamentos tienen una informalidad por encima de 70%, hay otros con índices inferiores al 40%. En ese sentido, las estrategias de mitigación, deben ser distintas para cada zona de la geografía nacional.
Algo similar sucede con respecto a los sectores rural y urbano. El primero, históricamente, ha sido el más afectado por la ausencia de empleo formal. 

“En eso la política pública tiene que reflexionar para dar una mirada diferencial. Pretender que un campesino que tiene una parcela, que además la utiliza para su manutención, de un momento a otro se formalice como lo haría un trabajador que está en Bogotá, es bastante complejo. El principal reto es entender los ciclos de producción, trabajar en temas de aseguramiento y de ahorro, con miras a una pensión. En la medida en que le demos oportunidades de flexibilización a esa persona, podemos lograr que cotice a seguridad social”, puntualizó. 

Y es que los números dan cuenta del grave problema laboral que afronta el campo colombiano. La cifra duplica la tasa nacional, con un 86% de informalidad, según el DANE, lo que preocupa de manera considerable, teniendo en cuenta que el campo es uno de los pilares de la economía nacional.

En ese sentido, el grupo de investigación en conjunto con el DANE, proyecta, a mediano plazo, construir un índice multidimensional de informalidad que tenga en cuenta las distintas facetas y complejidades en la relación empresa-trabajadores, así como las múltiples caras del problema en las diferentes áreas y sectores. Con este instrumento, se podrá tener claridad sobre los aspectos fundamentales de la problemática, ello permitirá plantear soluciones, con base en la evidencia.

El profesor Sepúlveda enfatiza, además, en la urgente necesidad de reducir los costos laborales de las empresas para lograr reducir las barreras de acceso, y ampliar de esta manera el número de trabajadores formales.


https://www.eltiempo.com/mas-contenido/informalidad-laboral-camuflada-en-empresas-que-operan-ilegalmente-441136

Noticias tributarias más importantes de 2019


Durante el 2019 ocurrieron importantes acontecimientos en materia tributaria, como fue la caída de la polémica Ley de financiamiento, el Plan Nacional de Desarrollo, el inicio del régimen simple y la facturación electrónica, además de trascendentales sucesos que pusieron en vilo a todo el país. 

Se acerca el final de 2019, año que estuvo marcado por importantes e inesperadas novedades en el ámbito tributario del país. A continuación, destacaremos algunos de los sucesos más importantes a los que nos hemos enfrentado a lo largo de este período. Veamos: 

La Contraloría General de la República cuestionó el uso que se les está dando a los recursos recaudados por los dos últimos impuestos creados en materia ambiental, carbono y consumo de bolsas plásticas. 

De acuerdo con el organismo de control, aunque es importante dar cumplimiento a los acuerdos y la construcción del posconflicto, es necesario que el Gobierno y el Congreso estudien la posibilidad de asegurar que los recursos de los impuestos ambientales sean direccionados al sector ambiental. 

El 27 de febrero de 2019 la Dian expidió el Concepto 4834 de 2019, mediante el cual establece que, en vista de que no se había emitido un decreto que reglamente los requisitos, condiciones y procedimientos establecidos en el artículo 16 de la Ley 1943 de 2018 en lo relacionado con los documentos equivalentes POS, como soporte para solicitar costos y deducciones en el impuesto sobre la renta e IVA descontable en el impuesto sobre las ventas, se continuaban aplicando las disposiciones que regulan la materia antes de la entrada en vigor de dicha ley. 

Lo anterior significa que el documento equivalente POS sería válido como soporte para llevar a cabo dicha solicitud. 

El 26 de marzo de 2019 la Dian publicó la Resolución 000020, mediante la cual estableció los sujetos obligados a facturar electrónicamente y los plazos para su implementación, de acuerdo con las actividades económicas inscritas en el RUT, dentro del período 2019 – 2020. Lo anterior, con el fin de dar cumplimiento a las disposiciones del parágrafo 2 del artículo 616-1 del ET, modificado por el artículo 16 de la Ley 1943 de 2018. 

La norma, además, estableció los plazos para los demás obligados a facturar electrónicamente, independientemente de la actividad económica registrada en el RUT. 

Sin embargo, no pierda de vista que el calendario en mención fue modificado posteriormente; consulte las fechas más actualizadas en nuestra práctica herramienta: 


El 3 de abril de 2019, apelando al artículo 6 del Decreto Ley antitrámites 0019 de 2012, la Dian expidió la Resolución 000020, a través de la cual se modificaron los artículos 3 y 4 de la Resolución 000070 de noviembre de 2016, para establecer que de ahora en adelante la emisión del instrumento de firma electrónica –IFE– también se podrá hacer virtualmente y no solo de forma presencial, como había estado sucediendo desde noviembre de 2016. 


Por otra parte, es importante resaltar que el 29 de abril del 2019 la Dian expidió la Resolución 000030, estableciendo así los requisitos de la factura electrónica de venta con validación previa, al igual que los términos y mecanismos técnicos para su implementación. 


¡Adquiera una de nuestras suscripciones Oro o Platino y acceda a la Cartilla Práctica Facturación electrónica: instructivo para su implementación! 


El 25 de mayo de 2019 el presidente Iván Duque sancionó la Ley 1955, la cual contiene el Plan Nacional de Desarrollo por la vigencia 2018 – 2022. Dicha ley terminó por efectuar múltiples modificaciones a las normas contenidas en el ET y a otras por fuera del mismo, razón por la cual fue considerada, en la práctica, como la segunda reforma tributaria del actual Gobierno. 


El 5 de junio de 2019 el Ministerio de Hacienda expidió el Decreto 961, por medio del cual se agregaron al Decreto 1625 de 2016 los artículos del 1.3.3.9 al 1.3.3.30, con el propósito de reglamentar el nuevo impuesto nacional al consumo –INC– del 2 % sobre bienes inmuebles con precio de venta superior a 26.800 UVT ($918.436.000 para 2019), contenido en el artículo 512-22 del Estatuto Tributario –ET– (norma que fue creada con el artículo 21 de la Ley 1943 de 2018 y que empezó a regir desde enero 1 de 2019). 


El 8 de julio de 2019 la Dian anunció el lanzamiento del aplicativo web “Hágalo usted mismo”, el cual actuó como orientador en el diligenciamiento y presentación de la declaración de renta de las personas naturales por el año gravable 2018. 


El 13 de agosto de 2019 el Ministerio de Hacienda expidió el Decreto 1468, mediante el cual reglamentó el régimen simple de tributación implementado por el artículo 66 de la Ley 1943 de 2018. 


Adicionalmente, a través del artículo 28 de este decreto fue ampliado, hasta el 16 de septiembre de 2019, el plazo para que las personas naturales y jurídicas realicen el trámite de inscripción. 


Al respecto, es preciso enunciar que el plazo inicial para efectuar dicho trámite finalizaba el 31 de julio del año en curso. No obstante, a causa de una contingencia en los servidores de la Dian el plazo había sido ampliado por primera vez hasta el 8 de agosto del mismo año. 


Para saber qué más ocurrió con el régimen simple en los siguientes meses del 2019, ¡adquiera una de nuestras suscripciones Oro o Platino y acceda a la Cartilla Práctica Régimen simple de tributación: liquidación, ventajas y desventajas! 


El 12 de septiembre de 2019, luego de publicar dos diferentes proyectos de decreto en mayo y agosto del mismo año, el Ministerio de Hacienda finalmente expidió el Decreto 1669, a través del cual se agregaron los artículos del 1.2.1.22.47 hasta el 1.2.1.22.58 al DUT 1625 de 2016, con el propósito de reglamentar el beneficio de rentas exentas para la economía naranja establecido en el numeral 1 y los parágrafos 1 y 2 del artículo 235-2 del Estatuto Tributario –ET– (modificado con el artículo 79 de la Ley 1943 de 2018), el cual aplicará durante siete (7) años a las sociedades constituidas hasta diciembre de 2021 y que exploten de forma exclusiva una o varias de las 27 actividades propias de la economía naranja. 


Luego de analizar las demandas contra la Ley de financiamiento 1943 de 2018, la Corte Constitucional, a través de la Sentencia C-481 del 16 de octubre de 2019, declaró la inconstitucional de esta por vicios de trámite. Sin embargo, la inexequibilidad de la ley tendrá efecto diferido. Así, la norma seguirá vigente hasta el 31 de diciembre, dando tiempo para que el Gobierno presente un plan B antes de finalizar el año. 

La sentencia dispusó que si el Congreso no produce una ley que reemplace a la 1943 de 2018 antes del 31 de diciembre de 2019, a partir del 1 de enero de 2020 dejarán de tener vigencia los cambios de la Ley 1943, y se revivirá la tributación que existía al cierre de 2018, la cual se complementaría con los nuevos cambios en materia de renta o del IVA que también se introdujeron con la Ley 1955 de mayo 25 de 2019. 


El 22 de octubre de 2019, a través de la página web del Ministerio de Hacienda, se anunció la radicación, en la Secretaría General de la Cámara de Representantes, del proyecto de ley que le dará continuidad a las medidas introducidas por la Ley de financiamiento. 
En noviembre la Corte se pronuncio sobre varias normas de la Ley de financiamiento 


Así lo dispuso la Corte Constitucional en su Sentencia C-520 de noviembre 5 de 2019. La corporación declaró exequible de forma condicionada el artículo 33 de la Ley 1943 de 2018, que impedía afectar con costos y gastos las rentas de trabajo que se lleven a la nueva cédula general. 


Así lo dispuso la Sentencia C-520 de 2019, con la cual se declararon exequibles los artículos del 42 al 49 de la Ley 1943 de 2018. La Corte Constitucional indicó que dicha normalización era similar a la que se estableció con la Ley 1739 de 2014, que también había sido declarada exequible con la Sentencia C-551 de 2015. 


Además, surgieron otras novedades 

Repitiendo lo que en el pasado se hizo con el Decreto Ley antitrámites 019 de enero 10 de 2012 (expedido bajo la administración del Gobierno Santos), esta vez el Gobierno del presidente Duque, utilizando las facultades especiales del artículo 333 de la Ley 1955 de 2019, expidió su propio Decreto Ley antitrámites 2106 de noviembre 22 de 2019, el cual, a través de sus 158 artículos, efectuó modificaciones a múltiples leyes anteriores que regulan trámites de todo tipo, en el que participan entidades estatales. 
Dian definió el valor de la UVT que regirá por el año gravable 2020 


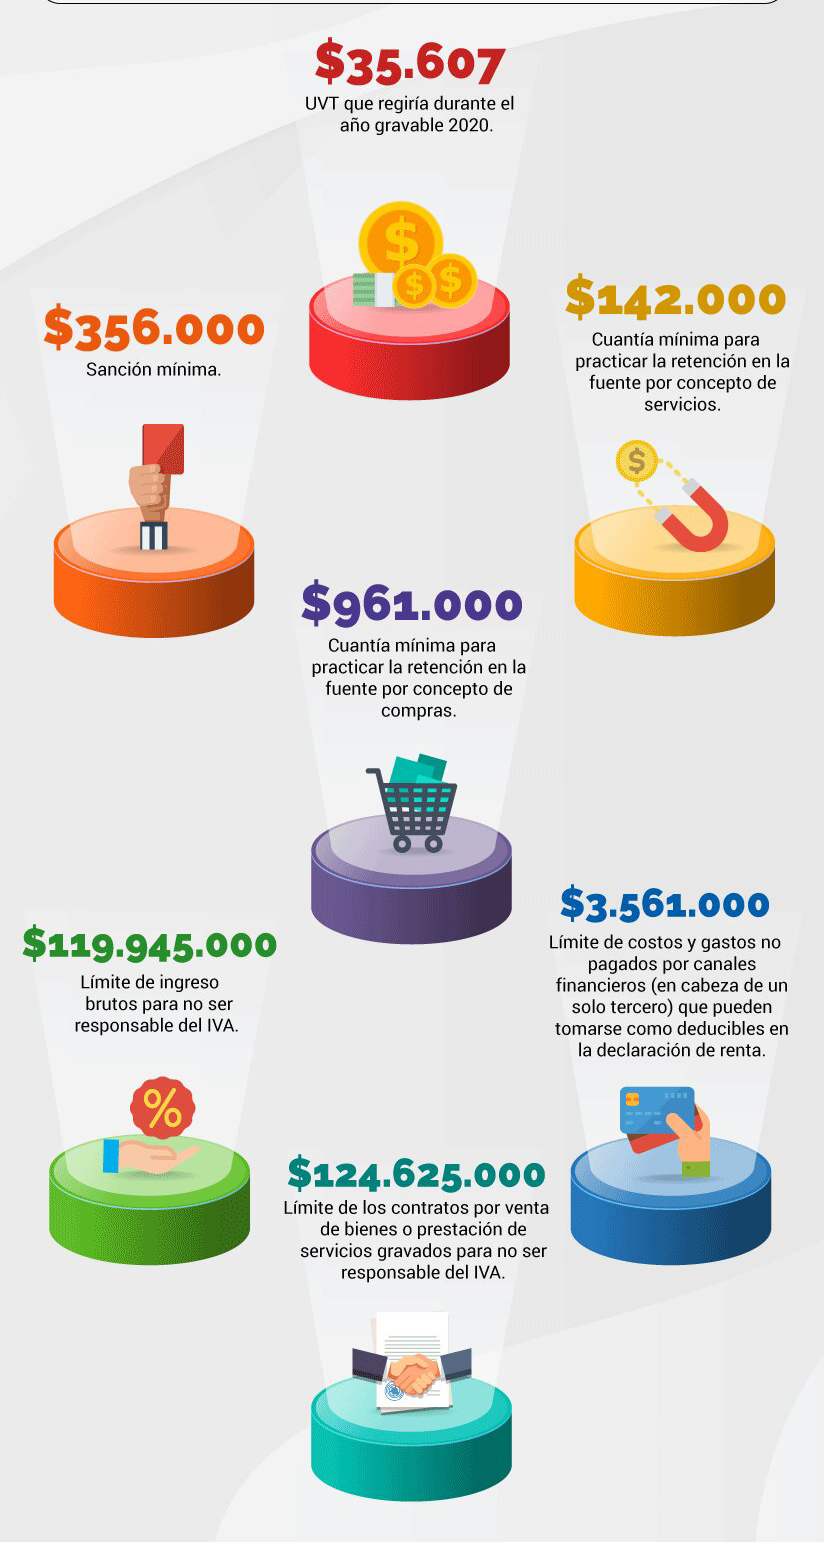
A través de la Resolución 000084 de noviembre 28 de 2019, la Dian definió en $35.607 el valor de la unidad de valor tributario –UVT– vigente por el año gravable 2020. Dicho monto actualiza todas las cifras expresadas en UVT aplicables en la determinación de los impuestos, sanciones, entre otros. 


En diciembre se debate la reforma tributaria 


Este proyecto contempla 136 artículos, más de 200 proposiciones, incentivos tributarios, reducción de los aportes a salud de los pensionados, sobretasa de rentas para el sector financiero e inversión destinada a vías terciarias. 


Ahora dicho proyecto pasará a ser debatido en las plenarias de ambas corporaciones. 


El 11 de diciembre de 2019 fue radicada la ponencia para el segundo debate de la reforma tributaria, mejor conocida como “Ley de crecimiento económico”. Dicho texto realizaría alrededor de 30 modificaciones a la primera ponencia aprobada. 

Entre las novedades que incluye esta versión se encuentra la propuesta de incrementar la tarifa del impuesto SIMPLE para los contribuyentes que desarrollen las actividades liberales de que trata el numeral 3 del artículo 908 del ET.


https://actualicese.com/noticias-tributarias-mas-importantes-de-2019/?referer=email&campana=20191217&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191217_impuestos&MD5=415e8678af580f50598f653f78613c8d

domingo, 22 de diciembre de 2019

Pasos a seguir para la elaboración del manual de políticas contables


Diseñar un manual de políticas contables es un aspecto que debe ser tenido en cuenta al momento de constituir una empresa. 

Se trata de las reglas que permitirán que la entidad reconozca, mida y revele todas sus operaciones según el marco normativo que le corresponda. 

Entre los principales aspectos contables que se deben tener en cuenta al momento de constituir una empresa está el de diseñar un manual de políticas contables, las cuales son el conjunto de principios y reglas que le permitirán a la entidad reconocer, medir y revelar todas sus operaciones según el marco normativo que le corresponda. Aunque el ente responsable de su elaboración es la gerencia, esta debe contar con el apoyo del contador de la compañía. 

Los pasos que debe seguir la entidad para elaborar el manual de políticas contables son los siguientes: 
Elaborar una lista de las principales transacciones que realizará. 
Evaluar la materialidad de cada transacción y el requerimiento específico del estándar para tratarla. 
Si la transacción tiene un requerimiento específico y es material, la política debe señalar dicho tratamiento; si no es material, puede alejarse de él. 
Si la transacción no tiene un requerimiento específico en la norma, la gerencia debe acordar su tratamiento, atendiendo los criterios del marco conceptual o del grupo superior. 


De igual forma, para profundizar en este tema lo invitamos a que asista a nuestro evento en línea ¿Cómo saber si los Estándares Internacionales fueron implementados correctamente?
Temas en los que quedará actualizado 
Identificarás en detalle las pautas para saber si los estados financieros están preparados bajo los lineamientos de los nuevos marcos técnicos normativos contables. 
Se profundizará en cada uno de los requerimientos necesarios para la presentación de los estados financieros, así como las principales partidas que los componen. 
Tendrás acceso a una completa lista de chequeo para revelaciones. 
Se profundizará a través de ejercicios prácticos en la medición y presentación bajo Estándares Internacionales de: 
Instrumentos financieros. 
Propiedades, planta y equipo. 
Inventarios. 
Sabrás cuál es el paso a paso que deben seguir las empresas que aún no hayan implementado los nuevos marcos técnicos normativos contables. 
Se brindará una completa orientación sobre los tips más relevantes al momento de elaborar unas buenas políticas contables.

https://actualicese.com/pasos-a-seguir-para-la-elaboracion-del-manual-de-politicas-contables/?referer=email&campana=20191211&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191211_contable&MD5=415e8678af580f50598f653f78613c8d

sábado, 21 de diciembre de 2019

En el corto plazo, los tres días sin IVA no serán un beneficio para las finanzas del Estado


Extender el IVA a todos los productos de la canasta familiar, aunque impopular, era una medida más responsable que devolver el IVA a los más necesitados. 

Esta devolución no ha sido sustentada en un análisis macroeconómico, sino en una coyuntura política. 

Daniel Bulla, gerente senior de impuestos de BDO Colombia, ve con buenos ojos que la reforma tributaria, o Ley de crecimiento económico, cuente con la opción del impuesto de normalización tributaria como una fórmula productiva para regularizar patrimonios y generar un recaudo eficiente y sin traumatismos. 
¿Qué hacer para que la propuesta de devolución del IVA sea efectiva y ese dinero no vaya a parar a manos equivocadas? 

Infortunadamente, por el contexto del país, esta propuesta se formula de manera antitécnica. En el trámite legislativo que no prosperó el año anterior había sido establecido un camino mucho más ortodoxo que consistía en extender el IVA a todos los productos que hoy son excluidos, para luego, sobre esa base ampliada de recaudo, equilibrar con una devolución a la población de menos ingresos. 

Dicha opción, aunque impopular, era mucho más responsable que lo que hoy se debate, habida cuenta que tal devolución no está sustentada en un análisis macroeconómico, sino en una coyuntura política. 

Frente al riesgo de que las devoluciones se vayan a manos equivocadas, evidentemente es latente, pero la experiencia nos ha dicho que la Dian, de un tiempo para acá viene siendo muy acuciosa en las devoluciones, siendo hoy un proceso marcado por lo complejo, por lo que se esperaría que, de aprobarse, esta medida sea reglamentada de una forma en la que se combinen esfuerzos en materia de cruces de terceros, facturación electrónica, certificaciones y procedimientos previos que garanticen la transparencia de los procesos. 
Los tres días sin IVA, ¿de qué forma puede afectar el recaudo tributario y en qué beneficia a las finanzas del Estado? 

Independientemente del incremento en las utilidades de los comerciantes, que puede conducir a un aumento en el impuesto de renta y un favorecimiento para las autoridades municipales en materia de industria y comercio al incrementarse con este estímulo los ingresos brutos de los vendedores, en el corto plazo no se ve un beneficio claro para las finanzas del Estado, más bien luce como un impulso al consumo que acelera la economía, tipo Black Friday. 

Es importante que la medida analice transversalmente todos los actores y no solo se ocupe del consumidor final, por cuanto si no se considera, por ejemplo, al vendedor, aunque en sede de este se puede generar un incremento en los ingresos, es importante que esta medida tenga en cuenta el tratamiento del IVA pagado por este comerciante en la adquisición de los bienes en oferta libre de IVA, ya que sería un error que para estos comercializadores dicho IVA pagado pase a ser un costo, lo cual desestimularía a este actor a entrar en el día libre de impuestos, ya que perderá en lugar de ganar o en su lugar, entraría al día sin IVA incrementando los precios siendo inocua la medida. 

En lugar de esto, para que el beneficio se maximice, aun vendiéndose sin IVA, sería fundamental que el IVA pagado por el vendedor para adquirir los inventarios que saldrá a vender sin impuesto se pueda recuperar directamente. 
Continúan los beneficios tributarios para las empresas, esta vez para las que creen empleo para jóvenes entre 18 y 28 años. ¿En lugar de tantos beneficios, no se debería evaluar si estos realmente funcionan? 

Evidentemente el año se ha pasado con unas medidas que propenden por fortalecer el tejido empresarial y al parecer en los números arrojan un crecimiento como país. No obstante, es contraintuitivo que el desempleo no se comporte en la misma dirección, es decir, que se incremente en lugar de disminuir, y que aunque la economía crezca, el desempleo per cápita esté aumentando. 
“los beneficios a las empresas no deberían perpetuarse, por lo cual es loable crear la comisión que propone el proyecto de ley para analizar la conveniencia de cada una de estas prerrogativas”

No parece entonces extraño que por el camino de estos beneficios se circunscriba el tener derecho a ellos con sujeción a generar plazas de trabajo. Es claro que los beneficios a las empresas no deberían perpetuarse, por lo cual es loable crear la comisión que propone el proyecto de ley para analizar la conveniencia de cada una de estas prerrogativas. 
¿Qué opinión le merece reducir gradualmente los aportes a salud del 12 % al 4 % para quienes reciben pensiones de un salario mínimo? 

Debería evaluarse más a fondo. A primera vista luce razonable y justo; sin embargo, no debe perderse de vista que este tipo de medidas va directamente en contravía de un flagelo muy grande del país como es la baja cobertura, la baja masa de aportantes al régimen contributivo y la calidad del sistema de seguridad social. 

Una fórmula de esta es llamada a tomarse con mucha responsabilidad; lo peor es que se propongan en época de coyuntura. 
Vuelve la normalización tributaria en 2020. ¿Lo ve como una forma de patrocinar la evasión tributaria o como una oportunidad de estar a paz y salvo? 

Es difícil no notarla así. Sin embargo, debe analizarse a fondo y verse como una fórmula productiva para regularizar patrimonios y generar un recaudo eficiente y sin traumatismos, por cuanto resulta mucho más eficiente crear estas campañas de normalización que articular todo un aparato fiscalizador para buscar las omisiones. 

El mensaje que debería leerse debería ser que estas son las últimas oportunidades de regularizar omisiones a un costo razonable, pues en la medida en que entren los intercambios de información con todas las jurisdicciones que están en el radar, el cerco será mucho más estrecho y el costo de la omisión se incrementaría exponencialmente.


https://actualicese.com/en-el-corto-plazo-los-tres-dias-sin-iva-no-seran-un-beneficio-para-las-finanzas-del-estado/?referer=email&campana=20191211&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191211_contable&MD5=415e8678af580f50598f653f78613c8d
Unificar la vida útil contable y fiscal de los activos: ¿es viable hacerlo o no?


La vida útil fiscal de un activo debe calcularse siguiendo la técnica contable, sin exceder las tasas de depreciación señaladas en el parágrafo 1 del artículo 137 del ET.

En muchos casos, lo más conveniente es unificar ambas vidas útiles. En este editorial le explicamos por qué.

La vida útil fiscal de un activo debe calcularse siguiendo la técnica contable, sin exceder las tasas de depreciación señaladas en el parágrafo 1 del artículo 137 del ET.

En muchos casos, lo más conveniente es unificar ambas vidas útiles. En este editorial le explicamos por qué.

La vida útil de un activo es el período durante el cual una entidad espera obtener los beneficios económicos derivados del uso del activo.

En ese sentido, la vida útil se utiliza para calcular el gasto por depreciación que debe llevar la entidad:
A su estado de resultados, para determinar la utilidad contable que distribuirá a los socios.
A su declaración de renta, para establecer la renta líquida sobre la cual pagará su impuesto de renta.
¿Cómo se calcula la vida útil contable y fiscal de un activo?

La regla general, según el artículo 137 del Estatuto Tributario –ET–, es que la vida útil fiscal de un activo sea igual a la vida útil contable que la entidad haya estimado para el mismo activo, teniendo en cuenta estos cuatro factores:
La utilización esperada del activo.
El desgaste físico esperado.
La obsolescencia técnica o comercial.
Los límites legales o restricciones contractuales para el uso del activo.

No obstante, aunque la norma estipula que ambas vidas útiles (la fiscal y la contable) deben ser iguales, el parágrafo 1 del mismo artículo 137 del ET reglamenta que la vida útil fiscal no debe exceder las siguientes tasas:
Bienes a depreciar Vida útil equivalente (años) Tasa de depreciación fiscal anual %
Construcciones y edificaciones 45 2,22 %
Acueducto, planta y redes 40 2,50 %
Vías de comunicación 40 2,50 %
Flota y equipo aéreo 30 3,33 %
Flota y equipo férreo 20 5,00 %
Flota y equipo fluvial 15 6,67 %
Armamento y equipo de vigilancia 10 10 %
Equipo eléctrico 10 10 %
Flota y equipo de transporte terrestre 10 10 %
Maquinaria, equipos 10 10 %
Muebles y enseres 10 10 %
Equipo médico científico 8 12,50 %
Envases, empaques y herramientas 5 20 %
Equipo de computación 5 20 %
Redes de procesamiento de datos 5 20 %
Equipo de comunicación 5 20 %


Unificación de la vida contable y tributaria de un activo

Según el criterio de nuestro investigador Juan Fernando Mejía, en la mayoría de los casos es más conveniente que las entidades unifiquen las vidas contables de sus activos.

Esto es adecuado sobre todo en entidades que no cuentan con un estudio serio para establecer las vidas útiles de sus activos. Para ese tipo de entidades es mejor utilizar las vidas útiles fiscales también para la contabilidad, y no establecer estos valores al azar.
“Si la diferencia entre la vida útil contable y fiscal es inmaterial, sería mejor unificar ambas vidas útiles por razones de costo-beneficio en la preparación de información” 

Si la diferencia entre la vida útil contable y fiscal es inmaterial, sería mejor unificar ambas vidas útiles por razones de costo-beneficio en la preparación de información y cálculo de impuesto diferido.

Conozca las palabras de nuestro conferencista en el siguiente video:


¿Cuáles son los riesgos de no unificar las vidas útiles de los activos?
Ejemplo 1. Vida útil fiscal inferior a la contable

Determinar una vida útil fiscal menor a la contable puede tener consecuencias negativas para la entidad. Veamos por qué:
Al ser la vida útil fiscal inferior a la vida útil contable, el gasto por depreciación fiscal será mayor que el gasto por depreciación contable. Esto se debe a que fiscalmente el activo se depreciará en menos tiempo.
Un gasto por depreciación fiscal mayor al contable significa que la utilidad fiscal será menor que la utilidad contable y, por tanto, la entidad pagará menos impuestos. Aunque en principio esto podría parecer positivo, lo cierto es que trae dos consecuencias negativas importantes:
La entidad debe reconocer un impuesto diferido por el pago de impuestos que está aplazando.
Las utilidades que no queden gravadas en cabeza de la sociedad, se gravarán en cabeza de los socios vía dividendos.

Veamos un ejemplo para ilustrar lo anterior:

Una entidad posee una máquina con un costo de $250.000.000. La entidad le asignó una vida útil fiscal de 10 años y una contable de 25 años, y determinó su valor residual en $0. Dicho esto, el gasto por depreciación fiscal y contable es el siguiente:
Fiscal Contable
Costo (A) $250.000.000 $250.000.000
Vida útil en años (B) 10 25
Gasto por depreciación anual (A / B) $25.000.000 $10.000.000

En la declaración de renta y el estado de resultados del 2019, el gasto por depreciación se reflejaría así:
Declaración 

de renta Estado 

de resultados
Ingresos $41.000.000 $41.000.000
Gastos por depreciación $25.000.000 $10.000.000
Renta líquida / Utilidad antes de impuestos $16.000.000 $31.000.000
Impuesto de renta 33 % $5.280.000 $5.280.000
Utilidad después de impuestos $10.720.000 $25.720.000

La Dian podría rechazar el gasto por depreciación con el argumento de que no debería existir una vida útil fiscal inferior a la contable, puesto que el artículo 137 del ET limita las vidas útiles hacia abajo, no hacia arriba.

Es decir, de acuerdo con nuestro ejemplo, la entidad no podría depreciar la máquina en menos de 10 años, pero sí podría establecer una vida superior a esos 10 años.
Ejemplo 2. Vida útil fiscal superior a la contable

Una entidad adquiere computadores por un valor de $300.000.000 y decide depreciarlos contablemente en tres (3) años y fiscalmente en cinco (5) años, por lo establecido en el parágrafo 1 del artículo 137 del ET.

La entidad deprecia los computadores de la siguiente forma:
Costo 1 2 3 4 5

Depreciación fiscal 

$300.000.000 

-$60.000.000 

-$60.000.000 

-$60.000.000 

-$60.000.000 

-$60.000.000
Depreciación contable 

$300.000.000 

-$100.000.000 

-$100.000.000 

-$100.000.000 

Según Mejía, ante un eventual caso de fiscalización, la Dian podría argumentar que no acepta el gasto por depreciación fiscal de los años 4 y 5 debido a que para ese momento el activo se encontraba depreciado en su totalidad.

La solución para nuestro investigador es depreciar los activos según lo establecen las normas fiscales y, en caso de que un activo se encuentre 100 % obsoleto antes de ese término, darlo de baja según los parámetros del artículo 129 del ET.


https://actualicese.com/unificar-la-vida-util-contable-y-fiscal-de-los-activos-es-viable-hacerlo-o-no/?referer=email&campana=20191211&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191211_contable&MD5=415e8678af580f50598f653f78613c8d
viernes, 20 de diciembre de 2019

Así operaría la devolución del IVA que propone la reforma tributaria 2019


La propuesta de reforma tributaria 2019 contempla la creación de un mecanismo de compensación del impuesto sobre las ventas –IVA– a favor de la población más vulnerable. 


Al revisar la normatividad se evidencia que dicha propuesta presenta algunos vacíos estructurales para su implementación. 


Después del estudio y discusión de la ponencia presentada por el Gobierno sobre el proyecto de ley de reforma tributaria 2019, el 3 de diciembre del año en curso las comisiones económicas terceras de Senado y Cámara de Representantes aprobaron en primer debate el nuevo proyecto de reforma tributaria, conocida como Ley de crecimiento económico. 


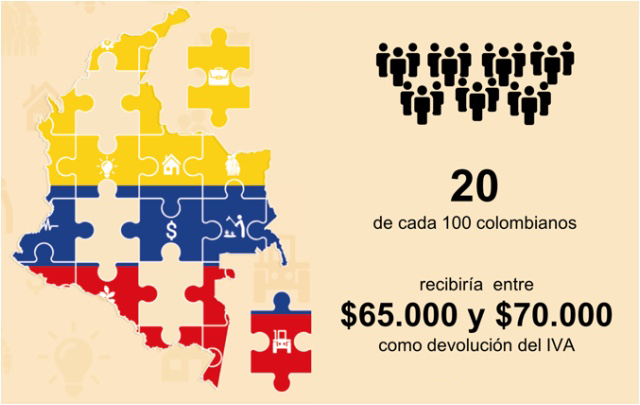
Dicho proyecto incluye en el artículo 120 lo que sería la compensación del IVA a favor de la población más vulnerable del país que entraría en vigor a partir del año gravable 2021 y que, según el presidente Iván Duque, representa el 20 % de la población total. Lo anterior tiene la intención de brindarles un alivio tributario y, a su vez, generar mayor equidad frente al IVA como impuesto regresivo. 
“será el Ministerio de Hacienda quien mediante resolución determinará los beneficiarios, a través de la metodología de focalización que defina el Departamento Nacional de Planeación”


Sin embargo, la norma en mención establece que será el Ministerio de Hacienda quien mediante resolución determinará los beneficiarios, a través de la metodología de focalización que defina el Departamento Nacional de Planeación –DNP–. 
¿Cuánto sería el monto de la devolución del IVA? 


Según indica la propuesta de reforma tributaria 2019, la compensación corresponderá a una suma fija en pesos, que el Gobierno nacional definirá promediando el IVA pagado por los hogares de menores ingresos. 


Sin embargo, cabe recordar que el viceministro de hacienda, Juan Alberto Londoño, explicó que dicha iniciativa, que iniciaría en 2021, puede tener un costo fiscal de 2,2 billones de pesos, indicando, a su vez, que la devolución mensual del IVA podría oscilar entre los $65.000 y $70.000 por persona. 


¿Cuál es el mecanismo de devolución? 


La propuesta de reforma tributaria 2019 deja un vacío enorme frente a esta inquietud, pues solo establece que el Gobierno nacional será el encargado de determinar los mecanismos para hacer efectiva la compensación del IVA y controlar que dichos recursos no vayan a parar a manos equivocadas. 

Actualmente existen dos modalidades para la entrega de incentivos económicos otorgados por el Gobierno, y bajo especulaciones se podría concluir que las mismas pueden ser implementadas en el proyecto de devolución del IVA: 
Abono en una cuenta bancaria o producto financiero autorizado: en esta modalidad los beneficiarios tienen una cuenta de ahorros que les permite el uso de tarjetas débito o la banca móvil para retirar el incentivo en cualquiera de los puntos autorizados por el banco. 
Modalidad de giro: este medio va dirigido a las familias que no pueden acceder a los productos financieros. El incentivo se entrega de manera directa, por medio de un giro cobrado por ventanilla del banco o corresponsal bancario. 


Finalmente, cabe resaltar que las trasferencias de recursos requerida para la ejecución del programa en mención no causarán IVA y estarán exentas del gravamen a los movimientos financieros.


https://actualicese.com/asi-operaria-la-devolucion-del-iva-que-propone-la-reforma-tributaria-2019/?referer=email&campana=20191211&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191211_contable&MD5=415e8678af580f50598f653f78613c8d
Contabilización del ICA: alternativas para reducir el impuesto de renta


El ICA puede tratarse de dos formas: como un descuento tributario por el 50 %, o como un gasto deducible por el 100 %.

En este editorial le explicamos cuál de las dos alternativas permite reducir más el impuesto de renta a pagar al impactar la tasa efectiva de tributación.

El ICA puede tratarse de dos formas: como un descuento tributario por el 50 %, o como un gasto deducible por el 100 %.

En este editorial le explicamos cuál de las dos alternativas permite reducir más el impuesto de renta a pagar al impactar la tasa efectiva de tributación.

El artículo 115 del Estatuto Tributario –ET– permite a los contribuyentes dos alternativas para el tratamiento del impuesto de industria y comercio –ICA–:
Descontar del impuesto de renta el 50 % de lo pagado, reduciendo directamente del impuesto a cargo, y el otro 50 % tomarlo como un gasto no deducible.
Tratar el 100 % del ICA como gasto deducible, que es menos favorable porque el beneficio equivale al 33 %, dado que se resta como cualquier otra deducción antes de la renta líquida gravable.
Alternativa 1. ICA como descuento tributario

Por ejemplo, si el ICA fue de $11.592.000, para optar por la alternativa 1 se debe contabilizar el 50 % como descuento y el otro 50 % como gasto no deducible (según Concepto Dian 000444 de 2019), así:
 
CuentaConceptoDébitosCréditos
13553008Cuenta por cobrar no financiera – ICA descontable en renta (50 %)$5.796.000
511505Gasto no deducible ICA (50 %)$5.796.000
1110 o 241205Efectivo pagado o ICA por pagar
$11.592.000

La subcuenta “135530”  se acredita al final del período contra el pasivo por impuesto de renta a cargo, (cuenta 2615 de provisión, 2404 en la liquidación privada, o los códigos que correspondan a cada plan o catálogo de cuentas).

Alternativa 2. ICA como gasto deducible

La alternativa 2 implica pagar más impuestos, porque no resta del impuesto de renta a cargo, sino que el 100 % del ICA se toma como deducible, por lo que el registro sería así:
 
CuentaConceptoDébitosCréditos
511505Gasto deducible ICA (100 %)$11.592.000
1110 ó 241205ICA pagado o por pagar$11.592.000

Análisis de la alternativa más conveniente para el contribuyente

Este cuadro muestra que la alternativa 1 reduce la tasa efectiva de tributación:
 
Alternativa 1Alternativa 2
Ingresos (supuestos)$1.200.000.000$1.200.000.000
Costos y gastos (sin ICA)$774.287.000$774.287.000
Gasto deducible por ICA$0$11.592.000
(A)Utilidad antes de impuestos (renta líquida gravable)$425.713.000$414.121.000
(B)Impuesto de renta (33 %)$140.485.290$136.659.930
(A – B)Utilidad después de impuestos$285.227.710$277.461.070
Descuento tributario$5.796.000$0
(C)Total impuesto a pagar$134.689.290$136.659.930
(C/A)Tasa efectiva de tributación31,64 %33,00 %

La alternativa 2 hace que los socios de la entidad paguen más impuestos, pues reduce la renta líquida gravable frente a la utilidad comercial. Adicionalmente, el artículo 49 del ET grava esta diferencia, que debe declararse en la subcédula 2, de conformidad con lo dispuesto en el numeral 2 del artículo 343 del mismo estatuto.

Sin embargo, en el Concepto 742 de 2019 el Consejo Técnico de la Contaduría conceptuó que es más favorable la alternativa 2, la cual dice que debe llevarse el 100 % del ICA a un gasto, porque muestra mejor la gestión.
“en la práctica los gerentes prefieren el crédito fiscal, que refleja mejor la realidad económica y reduce los impuestos de la entidad y de sus socios” 

Sin embargo, en la práctica los gerentes prefieren el crédito fiscal, que refleja mejor la realidad económica y reduce los impuestos de la entidad y de sus socios.

Quizás el CTCP llegó a esa conclusión porque el ejemplo numérico que emplea su concepto contiene un error en el cálculo del impuesto a pagar.

En todo caso, el mismo concepto dice que la alternativa 1 también es viable e incluye una nota reconociendo que “los conceptos emitidos (…) no serán de obligatorio cumplimiento o ejecución”.

Lo anterior concuerda con la Sentencia C-512 de la Corte Constitucional, según la cual es opcional aplicar los conceptos del CTCP.

De igual manera, el Consejo dice que el crédito fiscal que se contabiliza en la alternativa 2 genera un activo por impuestos diferidos.

No obstante, debe tenerse en cuenta que en ese caso no existe diferencia temporaria, toda vez que se descuenta en el mismo año fiscal si se paga antes de presentar la declaración de renta.

En efecto, el Concepto Dian 006012 de 2017 determina que:

“(…) a partir del año gravable 2017 serán deducibles los impuestos que se devenguen en el respectivo año siempre que se paguen antes de presentar la declaración de renta del mismo año, valga decir los devengados en el año 2017 serán deducibles siempre que se paguen antes de la presentación de la declaración de renta correspondiente al año 2017, y así sucesivamente”.

El beneficio fiscal será mayor desde el 2022, cuando el ICA podría descontarse al 100 %, según la Ley 1943 de 2018 que continúa vigente durante 2019 y, con todo, este tratamiento continúa en el proyecto de reforma tributaria que la sustituye (consulte nuestro editorial Así avanza la nueva reforma tributaria 2019).


https://actualicese.com/contabilizacion-del-ica-alternativas-para-reducir-el-impuesto-de-renta/?referer=email&campana=20191211&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191211_contable&MD5=415e8678af580f50598f653f78613c8d
jueves, 19 de diciembre de 2019

Contadores y revisores no pueden ser intervenidos por la Supersociedades


La intervención de la Supersociedades implicaba que se afectara el patrimonio y bienes de los contadores públicos. 

La Corte decidió proteger a los contadores y revisores fiscales que actúen de buena fe en sus labores. 

Este es un paso hacia adelante para la profesión. 

El 13 de noviembre de 2019 la Corte Constitucional resolvió, en la Sentencia C-533 de 2019, una demanda interpuesta por el Instituto Nacional de Contadores Públicos –INCP– en contra del artículo 5 del Decreto 4334 de 2008. 

En esa Sentencia la Corte sostuvo la posición que ya había adoptado en la Sentencia C-145 de 2009 y explicó que los terceros de buena fe, entre los que se hayan los contadores y los revisores fiscales, no son objeto de intervención por parte de la Supersociedades. 

En este editorial explicamos: 
¿Por qué se había demandado el citado Decreto 4334 de 2008? 
¿En qué medida ese decreto afectaba a los contadores públicos? 
¿De qué trata el Decreto 4334 de 2008? 

El Decreto 4334 de 2008 fue expedido para establecer el procedimiento de intervención administrativa mediante el cual se logra suspender las actividades relacionadas con la captación masiva e ilegal de dineros del público mediante pirámides, tarjetas prepago, entre otras operaciones no autorizadas por el Estado. 

El artículo 5 del citado decreto estableció quiénes serían los sujetos de la denominada “intervención administrativa” e incluyó a los revisores fiscales y contadores que hubiesen estado vinculados en estos negocios. 

A continuación transcribimos el artículo: 

“Artículo 5. Sujetos. Son sujetos de la intervención las actividades, negocios y operaciones de personas naturales o jurídicas, nacionales o extranjeras, establecimientos de comercio, sucursales de sociedades extranjeras, representantes legales, miembros de juntas directivas, socios, factores, revisores fiscales, contadores, empresas y demás personas naturales o jurídicas vinculadas directa o indirectamente, distintos a quienes tienen exclusivamente como relación con estos negocios el de haber entregado sus recursos.” 

(Los subrayados son nuestros) 
Esto dijo la Corte en su primera Sentencia 

En ese entonces, mediante la Sentencia C-145 de 2009, la Corte declaró que el artículo en mención era exequible, pero para ello explicó que dentro de la expresión “indirectamente” no deben incluirse a los terceros de buena fe. 

La Corte explicó que se entiende como terceros de buena fe a los empleados o proveedores que, en ejercicio del derecho al trabajo o a la libertad de empresa contenido en los artículos 25 y 333 de la Constitución Política, entregaron bienes y servicios a las empresas que realizaron las operaciones ilegales de captación de dinero. 

Según la Corte, los empleados y proveedores no puede ser sujetos de la intervención cuando solo han actuado en el ámbito de sus actividades lícitas ordinarias o habituales. 
Contadores y revisores no son sujetos de intervención de la Supersociedades 

El INCP pidió que se revisara nuevamente el citado artículo 5 del Decreto 4334 de 2008. En virtud de esa demanda, la corte expidió la Sentencia C-533 de 2019, en la cual dio claridad acerca de que los contadores y revisores fiscales que hubieran procedido de buena fe, y en el ámbito de sus actividades lícitas ordinarias o habituales, no son sujetos de intervención por parte de la Supersociedades. 
¿En qué sentido el decreto afectaba a los contadores y a los revisores? 

En virtud del Decreto 4334 de 2008, la Superintendencia de Sociedades justificaba la intervención del patrimonio, bienes y haberes de los contadores públicos y revisores fiscales de las entidades objeto de intervención. 

Lo anterior, debido a que el ente de control consideraba que los contadores y revisores eran vinculados directos, y no indirectos de las actividades ilícitas. 

En el 2017, Hugo Ospina, presidente del INCP llamó la atención acerca de las actuaciones que estaba teniendo la Supersociedades en contra de los contadores públicos y revisores de las entidades objeto de intervención. 

En opinión del presidente del INCP, el auto 400-004516 de la Superintendencia de Sociedades, fechado el 16 de febrero de 2017, dejaba ver que dicho organismo había intervenido a una firma de contadores públicos sin tener en cuenta la orden de la Corte, que expresaba que los terceros de buena fe no son objeto de intervención. 
Contadores públicos se verán protegidos con la decisión de la Corte 
“La posición de la Corte en la reciente Sentencia C-533 de 2019 se presenta como una medida favorable para los contadores públicos, puesto que protege su ejercicio profesional”

La posición de la Corte en la reciente Sentencia C-533 de 2019 se presenta como una medida favorable para los contadores públicos, puesto que protege su ejercicio profesional. 

Recordemos que el artículo 41 de la Ley 43 de 1990 cita que: 

“El Contador Público en ejercicio de las funciones de revisor fiscal y/o auditor externo, no es responsable de los actos administrativos de las empresas o personas a las cuales presta sus servicios.” 

Aunado a lo anterior, dicho Sentencia garantiza que se respete el debido proceso al que tienen derecho todos los ciudadanos colombianos, entre ellos, los contadores públicos. 

No está demás advertir que la medida de la Corte solo procede cuando el contador o el revisor fiscal haya actuado de buena fe. Lo anterior, debido a que de ninguna manera puede eximirse la responsabilidad que tendría el profesional contable que haya participado de las actividades ilícitas. En esos casos dicho profesional debería ser sancionado según lo dispongan las normas vigentes.


https://actualicese.com/contadores-y-revisores-no-pueden-ser-intervenidos-por-la-supersociedades/?referer=email&campana=20191211&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=20191211&MD5=415e8678af580f50598f653f78613c8d
Así avanzan las nuevas propuestas que está incorporando la reforma tributaria 2019


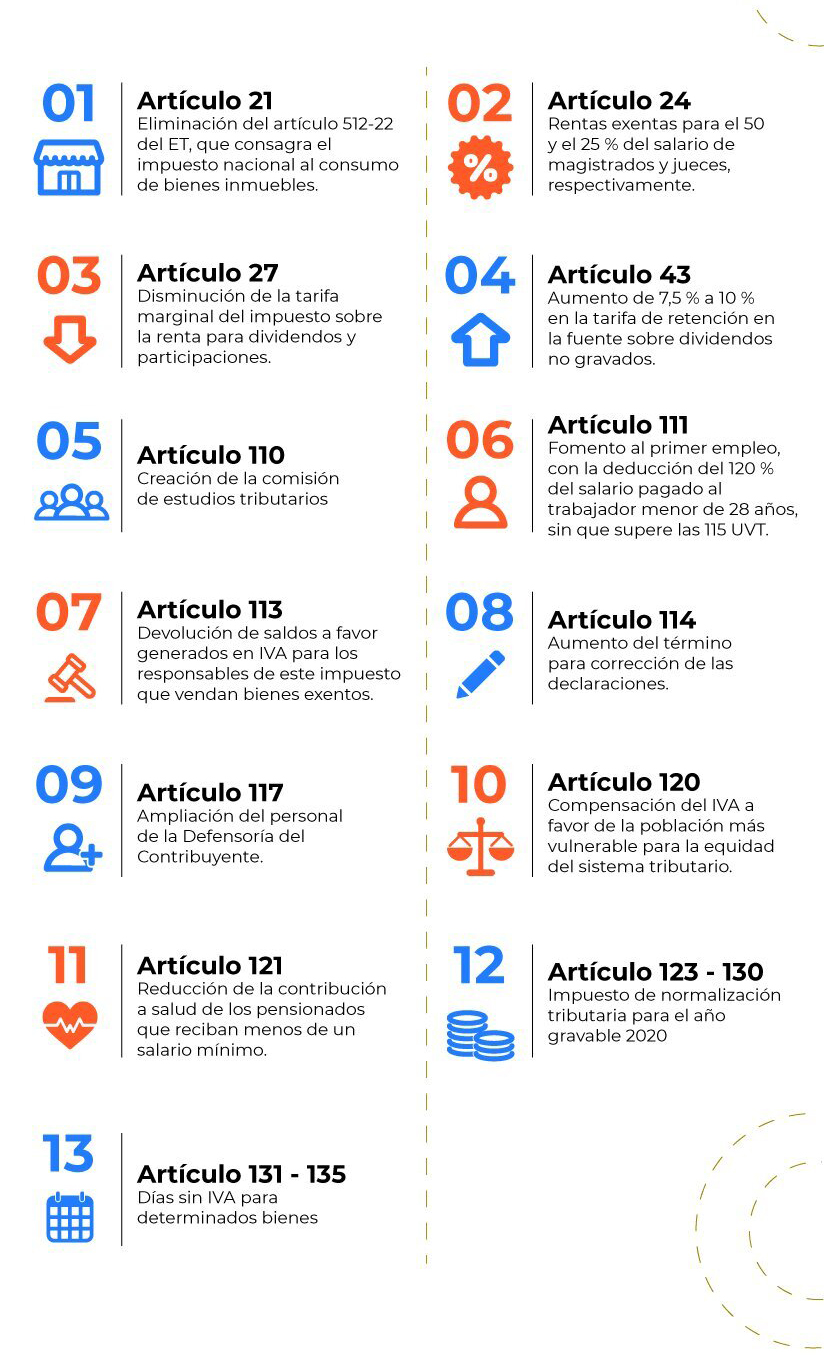
Tras ser aprobada en primer debate la ponencia del proyecto de reforma tributaria, el 11 de diciembre de 2019 fue radicado el texto de la ponencia para segundo debate que se debatiría en los próximos días. 

Sin embargo, han surgido varias inconformidades respecto al articulado que contendría la misma. 

Luego de que las comisiones económicas del Senado y la Cámara de Representes aprobaran en primer debate la ponencia del proyecto de reforma tributaria “Ley de crecimiento económico”, el 11 de diciembre de 2019 el Gobierno radicó un nuevo texto para el segundo debate en la plenaria de la Cámara de Representantes del proyecto de reforma tributaria que se debatiría en los próximos días. Dicho proyecto incluiría 16 artículos nuevos y alrededor de 14 ajustes a las iniciativas presentadas. 


En este editorial abordaremos algunas de las nuevas normas que, de ser aprobadas, serían incluidas en el articulado de la reforma tributaria, mejor conocida como “Ley de crecimiento económico”, la cual reemplazaría a la ya derogada Ley de financiamiento 1943 de 2018. Entre tales novedades encontramos: 
Comisión de estudios de beneficios tributarios 
“Se propone la creación de una comisión para estudiar los beneficios tributarios vigentes en el sistema fiscal nacional, con el objetivo de evaluar su conveniencia”

Se propone la creación de una comisión para estudiar los beneficios tributarios vigentes en el sistema fiscal nacional, con el objetivo de evaluar su conveniencia y plantear una reforma orientada a conservar aquellos que sean más eficientes y contribuyan a la reactivación de la economía. 

La comisión estaría conformada por el director general de la Dian, el viceministro técnico del Ministerio de Hacienda, el ministro de Comercio, industria y turismo, el ministro de Agricultura y desarrollo rural y cinco expertos internacionales. 
Deducción del primer empleo 

El proyecto de reforma, entre sus propuestas pilares, contempla el fomento a la contratación laboral de personas menores de 28 años y que no hayan estado vinculadas laboralmente. 

Para el efecto, otorgaría al empleador la deducción del 120 % del salario pagado al trabajador, siempre y cuando esta no exceda el equivalente a 115 UVT mensuales ($4.094.805 por el 2020), lo cual procedería durante el año gravable en el cual el empleado sea contratado por el contribuyente. 
Devolución de saldos a favor 

Se modificaría el parágrafo 1 del artículo 850 del Estatuto Tributario –ET–, para establecer que no solo los productores, sino también los responsables del IVA que vendan bienes exentos, podrían solicitar la devolución de los saldos a favor generados en IVA por la venta de dichos bienes contemplados en el artículo 477 del ET. 
Término para la corrección de las declaraciones 
“Se modificaría el inciso primero del artículo 588 del ET, con el fin de que los contribuyentes tengan un plazo más amplio para realizar la corrección voluntaria de las declaraciones tributarias”

Se modificaría el inciso primero del artículo 588 del ET, con el fin de que los contribuyentes tengan un plazo más amplio para realizar la corrección voluntaria de las declaraciones tributarias. 

Dicho plazo pasaría de 2 a 3 años contados a partir del vencimiento del plazo para declarar, en relación con la declaración tributaria que se corrige, liquidando la respectiva sanción por corrección de que trata el artículo 644 del ET. 
Firmeza de las declaraciones tributarias 

El término de la firmeza señalado en el artículo 147 del ET, pasaría de 6 a 5 años para la declaración del impuesto sobre la renta y complementario de los contribuyentes que determinen o compensen pérdidas fiscales, o que estén sujetos al régimen de precios de transferencia, pues la determinación o compensación de pérdidas fiscales duplica el término de firmeza general de 3 años señalado en el artículo 714 del ET. 
Presunción de costos 

Con lo que sería el artículo 116 del proyecto de reforma tributaria, se adicionaría al artículo 244 de la Ley 1955 de 2019 un parágrafo 2 para indicar que los esquemas de presunción de costos que establezca la UGPP en virtud de las facultades otorgadas, se podrán aplicar a los procesos de fiscalización en curso, a los que se inicien respecto de cualquier vigencia fiscal y a los que estén en trámite de resolver por acción extraordinaria. 
Informe sobre los efectos de sustituir el IVA por el INC 

El Gobierno nacional tendría la obligación de entregar al Congreso un informe sobre los efectos que generaría la eliminación y sustitución del IVA por el impuesto nacional al consumo –INC– con una tarifa del 8 %, en un término máximo de 6 meses. 
Compensación del IVA a favor de la población más vulnerable 

Se crearía el mecanismo de compensación del IVA para la población más vulnerable del país. 

Esta compensación correspondería a una suma fija en pesos, que el Gobierno definiría según el IVA que en promedio pagan los hogares de menores ingresos y sería transferido bimestralmente (ver nuestro editorial Así operaría la devolución del IVA que propone la reforma tributaria 2019). 

En un próximo editorial, continuaremos analizados las demás novedades que traería esta nueva ponencia que deberá ser discutida y aprobada por las plenarias del Senado y la Cámara de representantes antes de culminar el año.


https://actualicese.com/asi-avanzan-las-nuevas-propuestas-que-esta-incorporando-la-reforma-tributaria-2019/?referer=email&campana=20191213&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191213_contribuyente&MD5=415e8678af580f50598f653f78613c8d
Reforma tributaria cuáles serían las propuestas que acogería el Gobierno nacional?

Andi, Fenalco y el Consejo Gremial Nacional coinciden en suspender el descuento del impuesto de industria y comercio que para 2022 sería del...