lunes, 27 de enero de 2020

Posible reforma a la Junta Central de Contadores está generando polémica


Un proyecto de decreto que pretende modificar las funciones de la JCC ha alarmado a los profesionales contables, quienes ven peligro frente a la estructura de los órganos de la profesión y de las garantías en sus procesos disciplinarios. Explicamos los puntos en los cuales se centra la discusión. 

Recientemente se conoció un proyecto de decreto que pretende reglamentar las atribuciones, funciones y estructura de la Junta Central de Contadores –JCC–. Dicho proyecto ha generado reacciones de alarma por parte de distintos sectores de la profesión contable, que ven en su articulado un peligro para el control disciplinario y el ejercicio profesional de la contaduría pública. 

El mencionado proyecto contiene 25 artículos que establecen la forma en que la JCC se distribuirá sus funciones internamente, indicando cuál es la autoridad y competencia de cada división en cuanto a la inscripción y registro de los contadores y las sociedades de contadores públicos, y las facultades de investigación y de sanción. 

A la par de este proyecto algunos gremios de contadores[1] han denunciado en un comunicado con fecha del 31 de octubre de 2019 y una carta a la presidencia de la república, firmada por el presidente y vicepresidente del Tribunal Disciplinario de la JCC con fecha del 19 de septiembre de 2019, que la UAE viene apoderándose de la funciones otorgadas al tribunal disciplinario y afectando la asignación de recursos para su correcto funcionamiento, situación que terminaría de consolidarse en el proyecto antes citado. 
Principales cambios del proyecto de decreto 

La JCC, órgano encargado de llevar el registro y de asumir la función disciplinaria de la profesión del contador público, está conformado por: 
Una dirección general, que actualmente se encuentra en cabeza del contador público José Orlando Ramírez Zuluaga. 
Un tribunal disciplinario, conformado por siete miembros de distintos sectores. 

Teniendo lo anterior en mente, los artículos 1 y 17 del proyecto de decreto le otorgan a la dirección general de la JCC la facultad para sancionar el ejercicio ilegal de la profesión, a la vez que especifican que esta seguirá asumiendo las funciones de inscripción, registro, inspección y vigilancia, para lo cual podrá expedir los procedimientos administrativos que considere convenientes. 

Con lo anterior, el tribunal disciplinario de la entidad solo tendría la facultad de sancionar las faltas que estén relacionadas con el Código de Ética y demás normas para el ejercicio de la profesión contable, aplicando los procedimientos establecidos en la Ley 43 de 1990 (ver artículo 18 del proyecto de decreto). 

Para cumplir dichas funciones, los numerales 5 y 6 del artículo 10 del proyecto de decreto establecen que la UAE JCC (o la dirección general) tiene la facultad de conminar, bajo el apremio de multas a las personas jurídicas, a sus representantes o administradores que no hayan formalizado su registro ante la JCC, así como sancionar con multas sucesivas a quienes no acaten dichas órdenes. El artículo 19 especifica las sanciones que podrá imponer, a saber: 
Multas de hasta 100 salarios mínimos mensuales vigentes –smmlv–, las cuales podrán ser sucesivas mientras exista el incumplimiento. 
Ordenar la suspensión de la actividad contable hasta por un año, para que el infractor subsane la situación. En caso de no acatar la orden, también podrían imponerse multas sucesivas. 
Amonestación por no fijar la copia de la resolución de registro, con la posibilidad de imponer una multa de medio día de smmlv por cada mes de atraso, para aquellas sociedades que no acaten dicha amonestación. 
“el director general de la JCC estaría apoderándose de funciones que le corresponden al tribunal disciplinario”

Las principales preocupaciones frente a la aprobación de este proyecto de decreto apuntan a que el director general de la JCC estaría apoderándose de funciones que le corresponden al tribunal disciplinario, y tomándose la facultad de establecer el procedimiento administrativo mediante el cual se sancionaría a quienes ejerzan la profesión de manera ilegal, con la posibilidad de modificarlo cuando lo considere conveniente (ver la opinión de Luz Mila Vargas Herrera, abogada experta en derecho sancionatorio contable titulada Director de la unidad administrativa no puede asumir funciones de la Junta Central de Contadores). 

La JCC, como tribunal disciplinario de la profesión, fue creada por medio del Decreto 2373 de 1956, y solo hasta 1990 se creó la unidad administrativa para darle apoyo logístico al tribunal. 

Los gremios citados al inicio de este editorial, el presidente y vicepresidente del tribunal disciplinario denuncian que desde la expedición del Decreto 1955 de 2010 el tribunal disciplinario ha pasado a ser un apéndice de la dirección general, que no cuenta con el presupuesto y la autonomía suficiente para cumplir sus funciones. 

Esta situación se visibiliza en que no se contratan los suficientes profesionales contadores y abogados para apoyar los procesos disciplinarios, y los que se contratan se hacen por prestación de servicios, ocasionando que muchos procesos caduquen. 

El proyecto de decreto, de acuerdo con estas comunicaciones, le otorgaría más poder a la dirección general de la JCC y no resuelve el problema de la falta de recursos del tribunal disciplinario; al contrario, lo agudiza, porque no se ha realizado consultando a los contadores públicos colombianos, por lo cual no cuenta con el debido proceso que debería tener la discusión de un tema tan importante para la profesión.


https://actualicese.com/posible-reforma-a-la-junta-central-de-contadores-esta-generando-polemica/?referer=email&campana=20191121&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=20191121&MD5=415e8678af580f50598f653f78613c8d

Despido sin justa causa: principales aspectos que debes considerar


Todo trabajador debe tener en cuenta que la terminación de un contrato de trabajo sin justa causa trae consigo la obligación para el empleador de pagar una indemnización. 

Conozca los principales aspectos a continuación. 

Cuando un trabajador desconoce el motivo de la terminación del contrato laboral o se vulnera el derecho al debido proceso, entonces se encuentra frente a un despido sin justa causa. 

En consecuencia, de acuerdo con la legislación laboral en Colombia, la terminación de un contrato de trabajo sin justa causa trae consigo la obligación para el empleador de pagar una indemnización a favor del trabajador por los perjuicios causados. 
¿Cómo se debe liquidar? 

En primer lugar, se debe tener en cuenta que el valor de la indemnización dependerá del tipo de contrato que se haya suscrito entre las partes, a saber: 
Contratos a término fijo: será igual a los salarios que correspondan por el tiempo que falte para cumplir el plazo estipulado en el contrato. 
Contratos a término indefinido: para trabajadores que devenguen menos de 10 salarios mínimos mensuales legales: 
30 días de salario cuando tuviese un tiempo de servicio no mayor a un (1) año. 
Si el trabajador lleva más de un año de servicio continuo, después del primer año se le pagarán 20 días de salario por cada año trabajado, y proporcionalmente por fracción. 

Para trabajadores que devenguen 10 salarios mínimos mensuales legales vigentes o más: 
20 días de salario cuando haya laborado un (1) año o menos. 
Si el trabajador lleva más de un año de servicio continuo, luego del primer año, se le pagarán 15 días de salario por cada año trabajado, y proporcional por fracción.


https://actualicese.com/despido-sin-justa-causa-principales-aspectos-que-debes-considerar/?referer=email&campana=20191122&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191122_contribuyente&MD5=415e8678af580f50598f653f78613c8d

domingo, 26 de enero de 2020

Salario en especie: monto máximo para trabajador o trabajadora del servicio doméstico


El Código Sustantivo del Trabajo establece que empleador y trabajador pueden pactar, a través del contrato, que una parte de la remuneración salarial sea otorgada en especie. 

Conozca el monto máximo que puede ser pactado con un trabajador del servicio doméstico que devenga un salario mínimo. 

La legislación laboral faculta para que empleador y trabajador puedan acordar distintas formas de pago del salario, entre las que se encuentran el pago por unidad de tiempo, a destajo, entre otros (consulte nuestro editorial Liquidación de incapacidad de origen común y laboral en salario variable a destajo). 

Por otra parte, también permite que el empleador pague parte del salario al trabajador mediante el uso de bienes materiales diferentes al dinero, lo cual se denomina salario en especie. 
Salario en especie 

Como fue expuesto mediante nuestro editorial Definición del salario en especie, y como fue mencionado, el salario en especie constituye toda retribución material distinta al dinero que recibe el trabajador como parte de su remuneración salarial y contraprestación directa del servicio. Esta modalidad salarial se encuentra regulada a través del artículo 129 del Código Sustantivo del Trabajo –CST–. 
“Cuando el trabajador devengue un salario mínimo mensual legal vigente –smmlv– el monto pactado como salario en especie no podrá ser superior al 30 % del salario”

En lo que concierne al acuerdo de parte del salario en especie, el citado artículo determina las siguientes pautas: 
Debe quedar consignado expresamente en el contrato de trabajo. 
Cuando el trabajador devengue un salario mínimo mensual legal vigente –smmlv– el monto pactado como salario en especie no podrá ser superior al 30 % del salario. Esto supone que puede pactar esta modalidad salarial sobre un 5 %, 10 %, etc., siempre que no exceda dicho porcentaje (30%). 
El salario en especie puede ser reconocido al trabajador mediante el otorgamiento de alimento, habitación (si es trabajador interno) o vestuario. 
Ejemplo: 

Supongamos que un empleador contrató a un trabajador para la realización de labores del servicio doméstico, al cual le pagará un (1) smmlv, y acordó con este que parte del salario le sería otorgado en especie. 

Para determinar los valores que el empleador debe pagarle al trabajador en especie y en dinero puede guiarse con el siguiente procedimiento. 

Primero debe determinar el valor del salario en especie: 

$828.116 x 30 % = $248.435 

Una vez determinado dicho valor, se debe restar el resultado al monto del salario: 

$828.116 – $248.435 = $579.681 

Con base en los anteriores resultados, se tiene que se debe pagar a este trabajador: 
Salario en dinero: $579.681 + $97.032 (auxilio de transporte) = $676.713 
Salario en especie: $248.435 

Respecto a lo anterior es importante destacar que en el punto A usted debe sumar el auxilio de transporte toda vez que el enunciado no indicó que se tratara de un trabajador interno, pues en dicho caso, no habría necesidad de transportarse y por ello tampoco habría lugar al pago de auxilio de transporte. 
Tenga en cuenta que… 
Aunque el mencionado artículo 129 del CST establece que el salario en especie puede ser el retribuido en vestido, este no debe confundirse con la dotación que debe ser entregada de forma obligatoria y gratuita por el empleador al trabajador. 

Dado lo anterior, el vestido tiene que ser aquel con el cual el trabajador o la trabajadora realice actividades en su vida cotidiana, como, por ejemplo, jeans, blusas, zapatos, abrigos, etc. 

Lo pagado en especie, al ser parte del salario, se debe tener en cuenta para la liquidación de las prestaciones sociales, es decir, que los aportes a pensión, salud, administradora de riesgos laborales –ARL– y caja de compensación familiar deben liquidarse sobre la base de un (1) smmlv y no sobre lo que el trabajador perciba en dinero.


https://actualicese.com/salario-en-especie-monto-maximo-para-trabajador-o-trabajadora-del-servicio-domestico/?referer=email&campana=20191122&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191122_contribuyente&MD5=415e8678af580f50598f653f78613c8d

sábado, 25 de enero de 2020

Qué debe tener listo para una auditoría de la Dian sobre el formato de conciliación fiscal?


Mediante el formato de conciliación fiscal la Dian lleva un control de las diferencias que surgen entre la contabilidad y la declaración de renta de un contribuyente. 

En una auditoría, la Dian revisa que el contribuyente no se tome estimaciones contables o evada ganancias ocasionales. 

En este post le compartimos las recomendaciones de Juan Fernando Mejía, conferencista de Actualícese, sobre los principales aspectos que audita la Dian en el formato de conciliación fiscal. 
¿Qué es la conciliación fiscal? 

La conciliación fiscal es una obligación formal que debe cumplir como contribuyente del impuesto de renta. Para tal fin, en cada ejercicio fiscal usted deberá diligenciar el formato 2516 o el 2517, dependiendo de si presenta su declaración de renta en el formato 110 o en el 210. 

Mediante el formato de conciliación fiscal la Dian puede llevar un control de las diferencias que surgen entre la contabilidad, elaborada de acuerdo con el marco técnico normativo del DUR 2420 de 2015 que aplique (que puede ser el Estándar Pleno, el Estándar para Pymes o la contabilidad simplificada), y las cifras reportadas en su declaración de renta. 
Principales puntos que audita la Dian en el formato de conciliación fiscal 

Los puntos en los que la Dian presta especial atención son los siguientes: 
1. Que el contribuyente no incluya en renta estimaciones de valor razonable o valor presente: 

Las estimaciones a valor razonable o valor presente son requeridas por los Estándares Internacionales para la medición de algunas partidas de los estados financieros, tales como las propiedades, planta y equipo, las propiedades de inversión o los activos biológicos. 


Aunque estas mediciones, desde el punto de vista financiero, son útiles para reflejar la realidad financiera de la organización, lo cierto es que no son aceptadas fiscalmente. 

El parágrafo 6 del artículo 21-1 del Estatuto Tributario –ET– menciona que las partidas medidas en la contabilidad al valor razonable o valor presente deben reconocerse, para efectos del impuesto sobre la renta, al costo, precio de adquisición o valor nominal. 

En ese sentido, los contribuyentes no deberían incluir en su declaración de renta: 
Los avalúos sobre bienes inmuebles o las depreciaciones posteriores sobre dichos bienes. 
Los intereses implícitos calculados sobre cuentas por cobrar, préstamos bancarios o cuentas por pagar. 
Deterioros o depreciaciones distintas de las aceptadas fiscalmente. 
Provisiones pasivas como las que se realizan contablemente para el desmantelamiento de las propiedades, planta y equipo, o el pago de quinquenios a los empleados. 

Escuche de primera mano las palabras de nuestro conferencista en Estándares Internacionales: 


2. Que el contribuyente no evada ganancias ocasionales 

Algunos contribuyentes, sin saberlo, evaden ganancias ocasionales por incluir en sus libros fiscales estimaciones que solo deben tenerse en cuenta contablemente. Esto les genera el riesgo de tener que pagar sanciones y corregir sus declaraciones de períodos anteriores, en caso de que exista un requerimiento de la Dian. 

Evite estos riesgos asistiendo a nuestra capacitación presencial Pasos para la conciliación fiscal del año 2019, en la que abordaremos las diferencias más relevantes entre el reconocimiento contable y fiscal de todas las partidas de los estados financieros. 

La venta de bienes inmuebles es una de las transacciones que la Dian siempre está atenta a vigilar. 

Veamos un ejemplo 

Suponga, que una entidad posee un inmueble con un valor en libros fiscal de $1.000.000.000. En el ESFA la entidad valoró el inmueble en $5.000.000.000. 

La entidad decide vender el inmueble por $4.500.000.000. Dicho lo anterior, ¿la venta del inmueble le produce a la entidad una ganancia o una pérdida fiscal? 

La respuesta es que la entidad tiene una ganancia ocasional de $3.500.000.000, debido a que el costo fiscal del inmueble es de $1.000.000.000 y el precio de venta es de $4.500.000.000. 

No es correcto pensar que la venta produce una pérdida fiscal de $500.000.000, puesto que, como explicamos líneas atrás, los avalúos no son aceptados fiscalmente. 

Adicionalmente, la entidad debe tener en cuenta que puede imputarse en su declaración de renta una renta líquida por recuperación de deducciones, cuyo valor sea correspondiente a la depreciación acumulada del activo vendido.


https://actualicese.com/que-debe-tener-listo-para-una-auditoria-de-la-dian-sobre-el-formato-de-conciliacion-fiscal/?referer=email&campana=20191122&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191122_contribuyente&MD5=415e8678af580f50598f653f78613c8d

A dónde va a parar el dinero que usted paga por cuotas de administración?


Frente a los temas de cobros, por cuota de administración o sanciones, el papel de los administradores de la propiedad horizontal debe regirse por el manual de convivencia aprobado en las asambleas de propietarios durante la conformación de la comunidad vecinal. 

Vivir en una propiedad horizontal es sinónimo de cumplir con una serie de deberes estipulados tanto en la ley como en el reglamento interno del conjunto residencial. 

Una de estas obligaciones se relaciona con el pago mensual que cada propietario hace por concepto de cuota de administración. A partir de su cumplimiento o incumplimiento se originan una serie de beneficios o procedimientos sancionatorios. 

Para quienes están relacionados con propiedad horizontal está clara su obligación con el pago mensual de este concepto. Sin embargo, más del 50 % de los residentes desconoce cuál es el destino exacto de este dinero. 

Hernán Alfonso Álvarez, director ejecutivo de la Asociación de Propietarios, Arrendatarios y Administradores de Propiedad Horizontal en Colombia –Asurbe–, las cuotas de administración se destinan para atender las expensas comunes necesarias para el mantenimiento, reparación, reposición, reconstrucción y vigilancia requeridos para la existencia, seguridad y conservación de los bienes comunes del edificio o conjunto. 

El valor de esta cuota depende de las circunstancias y del estado de los bienes comunes de cada conjunto, y solo puede ser establecido por la asamblea general de propietarios. 

Por su parte, Omar Cortés, gerente de Edifito.co afirma que es necesario que exista una evidencia y trazabilidad del manejo que se le da al dinero recaudado en la cuota de administración. 

«El consejo de administración, constituido por los propietarios, debe aprobar los pagos a proveedores. También debe ser el responsable de auditar a estas empresas con la intención de evitar pagos de comisiones o sobrecostos en la contratación», explica Cortés. 
“el dinero por estos conceptos se puede desviar fácilmente cuando se le da al administrador o empresa de administración el poder de manejar contrataciones y las cuentas bancarias del conjunto”

Cortés asegura que el dinero por estos conceptos se puede desviar fácilmente cuando se le da al administrador o empresa de administración el poder de manejar contrataciones y las cuentas bancarias del conjunto. 
¿Cómo controlar el trabajo de los administradores? 

La labor de los administradores de propiedad horizontal en Colombia no está regulada por algún gremio. Ellos deben actuar según determina la Ley 675 de 2001. 

Frente a los temas de cobros, por cuota de administración o sanciones, los administradores deben regirse por el manual de convivencia aprobado en las asambleas de propietarios durante la conformación de la comunidad vecinal. 

En teoría, no pueden tomar decisiones a libre albedrío, sino que sus acciones deben ser supervisadas y aprobadas por el consejo de administración. 

En Colombia, esta situación no es tan controlada. A partir de su experiencia, Cortés manifiesta que el problema es que los condominios en nuestro país todavía se manejan de forma artesanal y nadie tiene acceso a la información. En las reuniones de asambleas es difícil evidenciar si existen irregularidades. 
¿Y el destino del dinero? 

Para Cortés existen maneras ideales de controlar el dinero y su destino, entre ellas, incluir nuevas tecnologías en los procesos administrativos y contables. 

Existen softwares que ofrecen a los condominios y a los propietarios información en tiempo real, para que administradores, consejo de administración y propietarios manejen la misma información de los procedimientos internos. 

El desvío de dinero también puede evitarse pagando con cheques que se hagan efectivos con dos firmas (la del administrador y la del representante del consejo de administración). 

La actuación del consejo de administración es clave. Ellos deben mantener el poder de las decisiones y acciones sobre el dinero recaudado.


https://actualicese.com/a-donde-va-a-parar-el-dinero-que-usted-paga-por-cuotas-de-administracion/?referer=email&campana=20191122&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191122_contribuyente&MD5=415e8678af580f50598f653f78613c8d

viernes, 24 de enero de 2020

Contribuyentes sí podrán ampararse en doctrinas de la Dian. Así lo dispuso la Corte Constitucional


En su Sentencia C-514 de octubre 30 de 2019 la Corte examinó el artículo 113 de la Ley 1943 de 2018 y derogó la palabra “solo” contenida en dicho texto. 

Desde ahora, en las vías gubernativas y jurisdiccional los contribuyentes se podrán amparar en la ley y también en las doctrinas de la Dian. 

El 30 de octubre de 2019 la Corte Constitucional expidió su Sentencia C-514 (cuyo extracto fue publicado en las páginas 8 a 13 de su comunicado de prensa No. 43 de la misma fecha), a través de la cual derogó la palabra “solo” contenida en el artículo 113 de la Ley 1943 de 2018. 

La Corporación concluyó que en las vías gubernativa y jurisdiccional los contribuyentes se podrán amparar no solo en la ley, sino también en las doctrinas de la Dian. 

Al respecto, es válido recordar que la Ley de financiamiento 1943 de 2018 en cuestión, de acuerdo con la sentencia C-481 de octubre 16 de 2019, producirá efectos al menos hasta diciembre 31 de 2019. 
Evolución normativa de la autorización de amparo en doctrinas de la Dian 

Es importante recordar que el artículo 122 de ley 1943 de 2018 derogó íntegramente la norma del artículo 264 de la Ley 223 de 1995, en la cual se establecía lo siguiente: 

“Artículo 264. Los contribuyentes que actúen con base en conceptos escritos de la Subdirección Jurídica de la Dirección de Impuestos y Aduanas Nacionales podrán sustentar sus actuaciones en la vía gubernativa y en la jurisdiccional con base en los mismos. Durante el tiempo en que tales conceptos se encuentren vigentes, las actuaciones tributarias realizadas a su amparo no podrán ser objetadas por las autoridades tributarias. Cuando la Dirección de Impuestos y Aduanas Nacionales cambie la posición asumida en un concepto previamente emitido por ella deberá publicarlo.” 

Pero al mismo tiempo, con el artículo 113 de la misma Ley 1943 de 2018, se dispuso lo siguiente: 

“Artículo 113. Los conceptos emitidos por la dirección de gestión jurídica o la subdirección de gestión de normativa y doctrina de la Dirección de Impuestos y Aduanas Nacionales, constituyen interpretación oficial para los empleados públicos de Dirección de Impuestos y Aduanas Nacionales; por lo tanto, tendrán carácter obligatorio para los mismos. Los contribuyentes solo podrán sustentar sus actuaciones en la vía gubernativa y en la jurisdiccional con base en la Ley.” 

(El subrayado es nuestro) 

De acuerdo con dicha norma, a partir de 2019, cuando se estuvieran haciendo discusiones con la Dian en la vías gubernativa y jurisdiccional (es decir, cuando los casos llegaran al Consejo de Estado o a los Tribunales superiores), los contribuyentes ya no podrían invocar a su favor las doctrinas vigentes de la Dian y solo podrían respaldar sus argumentos con lo que estuviera expresamente establecido en la ley y sus reglamentaciones. 

En el siguiente video recordamos el análisis realizado por nuestro investigador Diego Guevara en ese momento. 


Demanda interpuesta ante la Corte 
“la norma del artículo 113 de la Ley 1943 de 2018 violaba el derecho de defensa contenido en el artículo 29 del Constitución Política”

En vista de lo anterior, el ciudadano Jhon Pinzón Pinzón demandó en febrero de 2019, mediante el expediente D-13122, alegando que la norma del artículo 113 de la Ley 1943 de 2018 violaba el derecho de defensa contenido en el artículo 29 del Constitución Política. 

Lo anterior, pues la norma en cuestión sí permitiría que la Dian efectuara sus alegatos basándose en la ley, la jurisprudencia y sus propias doctrinas, mientras que al contribuyente solo se le permitiría basarse en la ley y la jurisprudencia, pero no en las doctrinas de la Dian. 

Frente a los cargos analizados, la Corte, en su Sentencia C-514 de octubre 30 de 2019, dispuso lo siguiente: 

“(…) la Corporación debía dilucidar si resultaba contrario al debido proceso y al derecho de defensa, al principio de confianza legítima y al sistema de fuentes del derecho que consagra el artículo 230 de la Constitución, el que el artículo 113 de la Ley 1943 de 2018 establezca que los contribuyentes solo puedan sustentar sus actuaciones tanto en la vía administrativa como en la jurisdiccional con base en la ley. La Corte encontró que, si bien la jurisprudencia ha precisado que el concepto de ley al que se refiere el artículo 230 superior incorpora a las distintas fuentes de derecho, el texto del artículo 113 prevé algo distinto para el caso particular. Es así como, en la primera parte de la disposición comienza por establecer la obligatoriedad y el carácter de interpretación oficial que para los empleados de la Dian tienen los conceptos emitidos por la dirección de gestión jurídica o la subdirección de gestión normativa y doctrina de la Administración de Impuestos. No obstante, a renglón seguido el mismo artículo se refiere a la ley como el exclusivo fundamento a que pueden acudir los contribuyentes en defensa de sus intereses en procesos ante o contra la Dian. De lo anterior se deduce claramente, que el concepto de ley al que se refiere el artículo 113 se circunscribe a las normas generales de derecho legislado, en la medida que en la primera parte del precepto se alude a una fuente auxiliar del derecho –la doctrina– obligatoria para los funcionarios de la Dian, mientras que los contribuyentes solo pueden invocar la ley como fuente principal del derecho legislado. Por consiguiente, la segunda proposición jurídica del artículo 113 demandada comporta una violación directa de la Constitución por contraponerse de manera expresa a la aplicación directa del artículo 230 superior que comprende todas las fuentes creadoras del derecho y ya será el operador administrativo o judicial el que valore y pondere los argumentos presentados por las partes, de acuerdo con la jerarquía de las fuentes en que se apoyen, según el texto constitucional y la jurisprudencia de la Corte. En consecuencia, el aparte final del artículo 113 de la Ley 1943 de 2018 fue declarado exequible, salvo el vocablo «solo» que se declaró inexequible, además de condicionar la exequibilidad del resto del aparte demandado a que se entienda que la palabra «ley» a que hace referencia comprende todas las fuentes de derecho que admite el ordenamiento jurídico colombiano.” 

(Los subrayados son nuestros) 

Como puede verse, al declararse inexequible la palabra “solo”, que se hallaba contenida en el artículo 113 de la Ley 1943 de 2018, el texto de dicha norma ahora se debe leer de la siguiente forma: 

«Artículo 113. Los conceptos emitidos por la dirección de gestión jurídica o la subdirección de gestión de normativa y doctrina de la Dirección de Impuestos y Aduanas Nacionales, constituyen interpretación oficial para los empleados públicos de Dirección de Impuestos y Aduanas Nacionales; por lo tanto, tendrán carácter obligatorio para los mismos. Los contribuyentes podrán sustentar sus actuaciones en la vía gubernativa y en la jurisdiccional con base en la Ley.» 

(Los subrayados son nuestros) 
“si los contribuyentes podrán ampararse en la “ley”, es claro que dicha palabra comprende todas las fuentes de derecho, incluidas las doctrinas de la Dian”

En consecuencia, y como lo dice la Corte, si los contribuyentes podrán ampararse en la “ley”, es claro que dicha palabra comprende todas las fuentes de derecho, incluidas las doctrinas de la Dian (ver artículo 240 de la Constitución Política de Colombia). 

Por consiguiente, los contribuyentes ahora podrán ampararse de nuevo en las doctrinas de la Dian que los favorezcan. 

https://actualicese.com/contribuyentes-si-podran-ampararse-en-doctrinas-de-la-dian-asi-lo-dispuso-la-corte-constitucional/?referer=email&campana=20191122&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=20191122&MD5=415e8678af580f50598f653f78613c8d


Beneficios tributarios de los pagos navideños


En épocas navideñas muchos empleadores suelen incentivar a sus trabajadores con bonificaciones y fiestas de fin de año. 

Dichos pagos también otorgan beneficios tributarios en la declaración de renta que la empresa deberá presentar por el año gravable 2019, de acuerdo con el artículo 107-1 del ET. 

En época decembrina las empresas regularmente incurren en gastos para la realización de celebraciones de fiestas de fin de año, con lo cual los empleadores podrán optar por beneficios tributarios como el contemplado en el artículo 107-1 del Estatuto Tributario –ET–. 

La norma indicada señala que todos los contribuyentes del impuesto de renta (personas naturales y jurídicas) podrán imputar a manera de gastos deducción el valor en que se incurra por fiestas o reuniones en calidad de atenciones a clientes, empleados o proveedores, sin que dicho monto supere el equivalente al 1 % de los ingresos fiscales netos. 

Adicionalmente, para el caso de las personas naturales que empleen la cédula general en su declaración de renta, y que además hayan incurrido en este tipo de gastos, deberán realizarse los siguientes cálculos para definir el monto que podrá tomarse como gasto deducible (suponiendo que el monto incurrido en la realización de esta clase de fiestas asciende a $2.000.000): 
Supongamos que sus ingresos brutos disminuidos con devoluciones en ventas y con ingresos no gravados equivalen a $20.000.000, mientras que el valor de los costos y gastos deducibles (sin incluir el gasto por concepto de fiestas) asciende a $5.000.000. 
Por lo tanto, lo ingresos brutos fiscales del contribuyente serían iguales a $15.000.000. Es decir, que de los $2.000.000 por concepto de fiestas solo le será permitido restarse $150.000, equivalente al 1 % de los ingresos netos, con lo cual el valor que finalmente deberá registrar en el renglón de costos y gastos procedentes sería de $5.150.000. 
Bonificaciones y regalos de navidad para los trabajadores 

Respecto a las bonificaciones otorgadas por los empleadores, se debe tener en cuenta que el artículo 128 del Código Sustantivo del Trabajo –CST– permite conceder regalos o bonificaciones ocasionales a los trabajadores, sin que los mismos tengan efectos salariales. 
“las sumas que por motivo de las fiestas decembrinas el empleador decida dar al trabajador por mera liberalidad no constituyen parte del salario”

Así, las sumas que por motivo de las fiestas decembrinas el empleador decida dar al trabajador por mera liberalidad no constituyen parte del salario, dado que las mismas son otorgadas como gratificación al desempeño de sus funciones. 

No obstante, es importante resaltar que el artículo 30 de la Ley 1393 de 2010 establece que en lo relacionado a salud y pensiones en los términos de los artículos 18 y 204 de la Ley 100 de 1993, los pagos laborales no constitutivos de salario de los trabajadores no pueden superar el 40 % del total de la remuneración. 

En este sentido, si el trabajador devenga $2.000.000, la totalidad de las bonificaciones, regalos navideños o cualquier pago no constitutivo de salario no podrá ser superior a $800.000. Lo que exceda de este porcentaje deberá tenerse en cuenta para el pago de aportes a salud y pensión. 

Por otra parte, cuando las bonificaciones navideñas no son dadas en dinero, sino que por el contrario el empleador prefiere otorgar como regalos, objetos, productos o bienes, como, por ejemplo, anchetas navideñas, sucede que la justificación de dicho gasto tendría un registro diferente en la contabilidad, por lo cual no daría lugar a que tales montos sean parte de la base para la liquidación de aportes parafiscales, según lo explicado líneas atrás.


https://actualicese.com/beneficios-tributarios-de-los-pagos-navidenos/?referer=email&campana=20191122&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20191122_contribuyente&MD5=27e45d0767d6a6bc7439dc1bc00c605a

jueves, 23 de enero de 2020

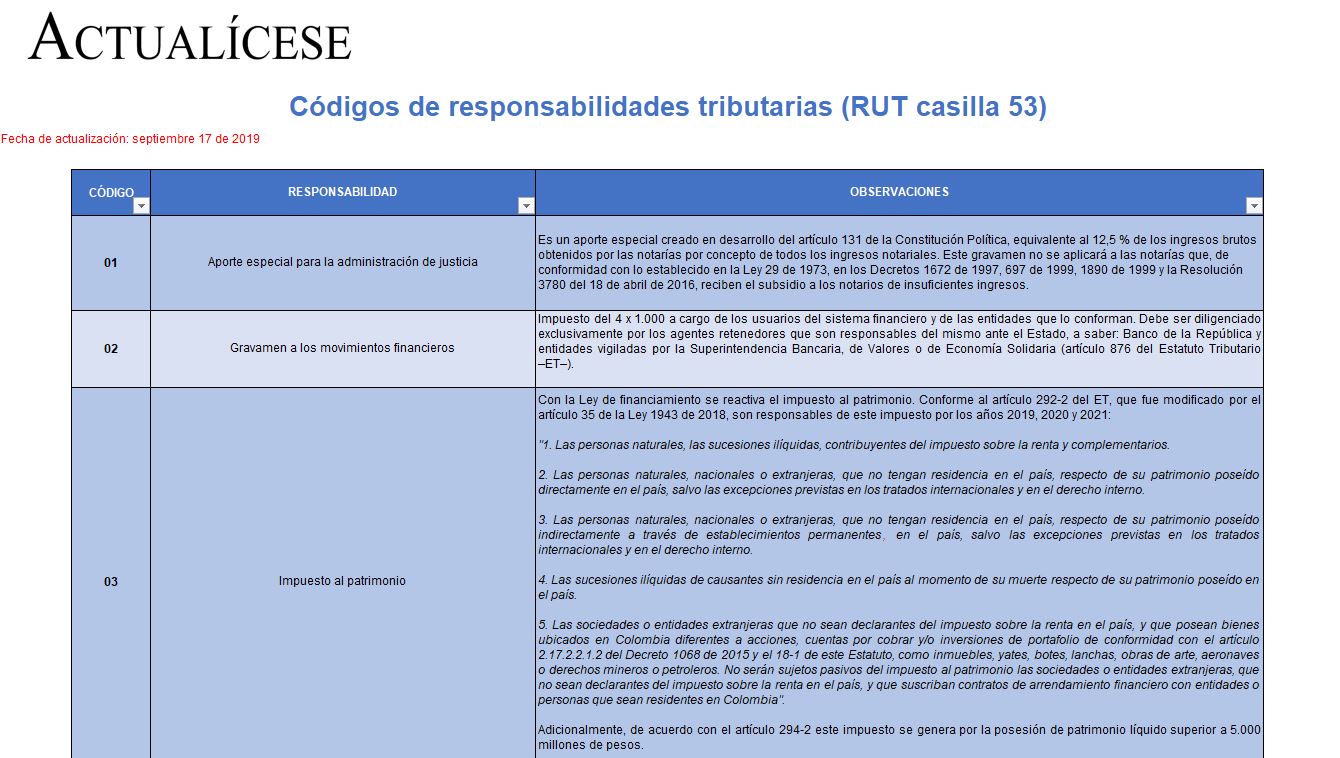
Códigos de responsabilidades tributarias (RUT casilla 53)


La casilla 53 del registro único tributario –RUT– es una de las más importantes de dicho registro, puesto que expone las responsabilidades tributarias que le aplican al contribuyente. Compartimos una matriz con los códigos y descripciones de cada una de estas responsabilidades. 

La casilla 53 es uno de los campos requeridos al momento de diligenciar el registro único tributario –RUT–. En esta casilla se deben mantener reflejados todos los códigos que identifiquen las responsabilidades tributarias que apliquen al contribuyente. 

Cabe anotar que es muy importante estar al tanto de cuándo actualizar el RUT, puesto que de no actualizarlo de forma oportuna se aplicarían las sanciones expuestas en el artículo 658-3 del Estatuto Tributario –ET–. 

A continuación suministramos una tabla actualizada a septiembre 17 de 2019, que resume el significado de cada uno de códigos para responsabilidades que hasta la fecha ha diseñado la Dian (nota: aunque están en orden, los códigos no tienen una numeración consecutiva, debido a que algunos se han suprimido o reemplazado).

Para descargar esta publicación haz click aquí


https://actualicese.com/codigos-de-responsabilidades-tributarias-rut-casilla-53/?referer=email&campana=20191123-boletin-suscriptor&accion=click6&utm_source=act_emailmercadeo&utm_medium=act_email&utm_campaign=act_audiencias_boletin_suscriptor&utm_content=boletin_suscriptor&MD5=415e8678af580f50598f653f78613c8d

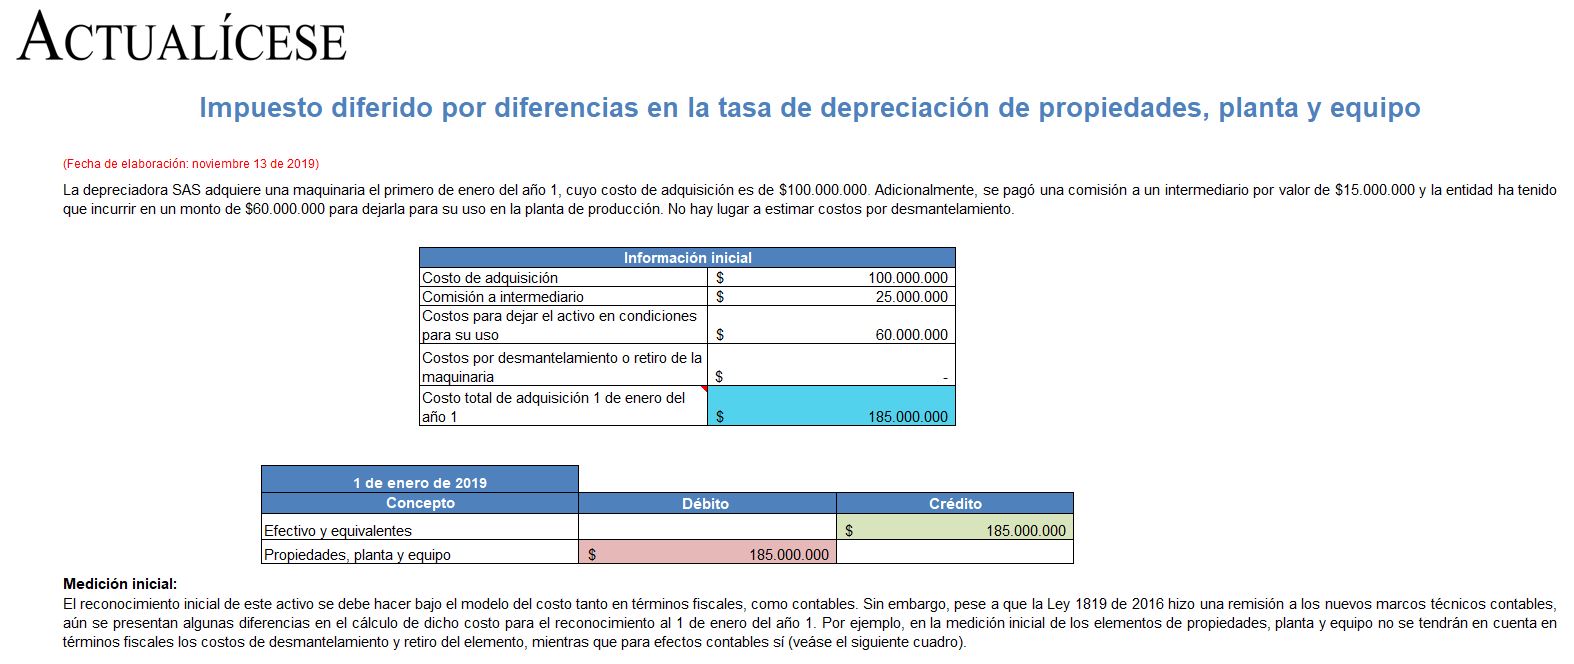
Impuesto diferido por diferencias en la tasa de depreciación de propiedades, planta y equipo


En este formato avanzado de Excel compartimos las diferencias entre la medición inicial y posterior de una maquinaria, exponemos qué situaciones se pueden o no presentar ante una diferencia entre la tasa de depreciación contable y fiscal, y cómo contabilizar y presentar el impuesto diferido. 

El reconocimiento inicial de los activos de propiedades, planta y equipo se debe hacer bajo el modelo del costo, tanto en términos fiscales como contables. Sin embargo, aunque la Ley 1819 de 2016 hizo una remisión a los nuevos marcos técnicos contables, aún se presentan algunas diferencias en el cálculo de dicho costo. Por ejemplo, en la medición inicial de los elementos de propiedades, planta y equipo no se tendrán en cuenta, en términos fiscales, los costos de desmantelamiento y retiro del elemento, mientras que para efectos contables sí. 

En cuanto al reconocimiento posterior de las propiedades, planta y equipo, se presentan mayores diferencias entre el tratamiento contable y fiscal que en la medición inicial, ya que desde la emisión del Decreto 2496 de 2015, que modificó la sección 17 del Estándar para Pymes las propiedades, planta y equipo se podrán medir bajo el modelo de la revaluación o del costo, mientras que para efectos tributarios en mediciones posteriores se mantendrá el costo determinado en el reconocimiento inicial y no se tendrán en cuenta las revaluaciones a las que haya sido sometido el activo. 

Debido a las diferencias que existen entre la medición inicial y posterior de los elementos de propiedad, planta y equipo, podrán existir diferencias entre las bases contables y fiscales que den lugar al impuesto diferido. No obstante, no se podrá decir que hay diferencias por vida útil, valor residual o métodos de depreciación diferentes, puesto que estos, para efectos del impuesto sobre la renta y complementario, tendrán el mismo tratamiento expuesto en el Estándar para Pymes. 

Le invitamos a descargar este formato avanzado en Excel, en el cual exponemos con más detalle el tratamiento contable y fiscal en la medición de las propiedades, planta y equipo, qué situaciones se pueden o no presentar ante una diferencia entre la tasa de depreciación contable y fiscal, y cómo contabilizar y presentar el impuesto diferido. 

Tenga en cuenta que las propiedades, planta y equipo adquiridas hasta diciembre 31 de 2016, y que a dicha fecha tenían saldos pendientes por depreciar, tendrán ser depreciadas para efectos tributarios, de acuerdo con los años de vida útil que ya se les había estimado fiscalmente, y solo con los sistemas de depreciación que estaban autorizados por la normativa fiscal hasta diciembre de 2016 (ver numeral 2 del artículo 290 del Estatuto Tributario –ET–). 

Para efectos de este ejercicio, suponemos que el año 1 y siguientes corresponden a años posteriores al 2017, a fin de aplicar la nueva normatividad vigente incluida por la Ley 1819 de 2016 respecto al tema de la depreciación de propiedades, planta y equipo.

Para descargar esta publicación haz click aquí


https://actualicese.com/impuesto-diferido-por-diferencias-en-la-tasa-de-depreciacion-de-propiedades-planta-y-equipo/?referer=email&campana=20191123-boletin-suscriptor&accion=click5&utm_source=act_emailmercadeo&utm_medium=act_email&utm_campaign=act_audiencias_boletin_suscriptor&utm_content=boletin_suscriptor&MD5=415e8678af580f50598f653f78613c8d

miércoles, 22 de enero de 2020

Formatos 2516 y 2517 del año gravable 2019 fueron modificados por la Dian


La Resolución 000071 de octubre 28 de 2019 prescribió los nuevos formatos 2516 v.3 y 2517 v.2 que se usarán para los reportes de conciliación fiscal del año gravable 2020, e indicó que los mismos reemplazarán a los del año 2019 que ya se habían prescrito con la Resolución 000052 de octubre de 2018. 

El 28 de octubre de 2019, y para dar cumplimiento a lo indicado en el artículo 772-1 del ET y el artículo 1.7.4 del DUT 1625 de octubre de 2016, la Dian expidió su Resolución 000071 (incluida en las páginas 88 a 135 del diario oficial 51123 de octubre 31 de 2019, el cual circuló en internet el 4 de noviembre del año en curso), por medio de la cual se prescribieron los nuevos formatos de conciliación fiscal 2516 versión 3 y 2517 versión 2, que se utilizarán como anexos de las declaraciones de renta (formularios 110 y 210) de los obligados a llevar contabilidad por el año gravable 2020 (las cuales se presentarán durante el 2021). 
“los reportes de conciliación fiscal del actual año gravable 2019 se harán con los nuevos formatos 2516 versión 3 y 2517 versión 2”

Además, como los formatos 2516 versión 2 y 2517 versión 1 para el actual año gravable 2019 ya habían sido prescritos con la Resolución 000052 de octubre 30 de 2018, y siendo claro que los mismos no reflejaban las novedades tributarias que fueron introducidas con la Ley 1943 que fue aprobada dos meses después en diciembre de 2018, la Dian decidió, con el artículo 6 de su Resolución 000071 de octubre de 2019, que los reportes de conciliación fiscal del actual año gravable 2019 se harán con los nuevos formatos 2516 versión 3 y 2517 versión 2. 

Al respecto, es necesario destacar que en los nuevos formatos 2516 versión 3 y 2517 versión 2 la Dian está solicitando información sobre asuntos tributarios que fueron creados justamente con la Ley 1943 de 2018 (caso, por ejemplo, de la utilización del beneficio de las “megainversiones” o de las “rentas exentas de la economía naranja”; ver los artículos 235-2, 235-3 y 235-4 del ET, creados con los artículos 67, 68 y 79 de la Ley 1943). 

Sin embargo, la Corte dispuso en su Sentencia C-481 de octubre 16 de 2019 que los cambios introducidos por la Ley 1943 de 2018 dejarán de tener efectos a partir de enero de 2020 y, adicionalmente, aún no se sabe si los congresistas alcanzarán o no a aprobar una nueva ley antes de diciembre 31 de 2019, que reviva o no algunas de las novedades introducidas por dicha ley. Por tanto, si no se genera esa nueva ley, la nueva información solicitada a través de las nuevas versiones de los formatos 2516 y 2517 sería totalmente inaplicable para el caso de los reportes del año gravable 2020. 

Adicionalmente, es importante destacar que la Resolución 000071 de octubre de 2019 no prescribió ningún formato de conciliación fiscal que deba ser utilizado por parte de los contribuyentes inscritos en el régimen simple, los cuales no presentan declaraciones de renta en los formularios 110 ni 210. Al respecto, es claro que la Dian diseñará un formulario especial para que puedan presentar su declaración anual del régimen simple, pero si la Resolución 000071 de octubre de 2019 no prescribió ningún formato de conciliación fiscal que se haya de convertir en anexo especial de dicho formulario, entonces se ratifica lo que ya habíamos dicho en nuestro editorial de octubre 1 de 2019, cuando explicamos que los formatos de conciliación fiscal solo aplican para los contribuyentes del régimen ordinario o del especial que estén obligados a llevar contabilidad, pero no aplica a los que se trasladan a la régimen simple. 

En la estructura de las nuevas versiones de los formatos 2516 y 2517 se destacan las siguientes novedades: 
Novedades en la estructura del formato 2516 versión 3 

En la hoja 1 con la información de la “Carátula” se incluyeron nuevos renglones para informar si el contribuyente se acogió a los beneficios de las megainversiones, de las rentas exentas de la economía naranja, o de las compañías holding colombianas –CHC– (todos ellos creados con la Ley 1943 de 2018). También existe otro renglón para reportar si se acogió a los beneficios de las zonas económicas y sociales especiales –Zese­– mencionados en el artículo 268 de la Ley 1955 de mayo 25 de 2019. 

En la hoja 2, con la información para el “ESF-Patrimonio”, se incluyen nuevos renglones informativos para reportar, por ejemplo, la retención sobre dividendos no gravados y gravados que se le haya practicado a una sociedad nacional en los términos del artículo 242-1 del ET (el cual fue creado con el artículo 50 de la Ley 1943 de diciembre de 2018 y modificado con el artículo 65 de la Ley 1955 de mayo de 2019). 

En la hoja 3, con la información para el “ERI-Renta líquida”, y más exactamente bajo la subpartida de ingresos brutos por concepto de “Ganancias por inversiones en subsidiarias”, se incluyeron nuevos renglones para reportar los dividendos obtenidos por haber efectuado las megainversiones del artículo 235-3 del ET. 

Además, en la subpartida de “Otros gastos” se eliminó el renglón para reportar la deducción por IVA en la compra de bienes de capital (ver artículo 115-2 del ET, derogado con el artículo 122 de la Ley 1943 de 2018) y se agregó el nuevo renglón para reportar “Contribuciones a educación de los empleados” (ver artículo 107-2 del ET, el cual fue creado con el artículo 77 de la Ley 1943 de 2018, pero que aún no ha sido reglamentado por el Gobierno nacional). 

En la misma hoja 3, el renglón que anteriormente se denominaba “Renta líquida ordinaria del ejercicio” (sin incluir dividendos gravados al 5 % y al 35 %) ahora se llama “Renta líquida ordinaria del ejercicio” (incluye únicamente dividendos de sociedades nacionales a la tarifa general). Por tanto, para poder entender con más claridad el propósito de tales renglones se hará necesario esperar hasta cuando la Dian defina la estructura del formulario 110 de año gravable 2019 y fracción de año gravable 2020 (algo que lastimosamente terminará sucediendo en marzo de 2020, es decir, en vísperas del vencimiento de la declaración del año gravable 2019). 

En la misma hoja 3, y más exactamente en el renglón donde se calcula el monto de la renta presuntiva, se incluye la nueva instrucción de que dicho cálculo ya no se hará con la tarifa del 3,5 % sino del 1,5 %. Igualmente en dicha hoja, en la sección para reportar los descuentos tributarios, se eliminaron los renglones para reportar el “Valor inversión obras por impuestos” (modalidad 1 y modalidad 2), pero se cometió el error de seguir incluyendo un renglón para restar un supuesto “anticipo sobretasa liquidado año gravable anterior”. Al respecto, es obvio que en las declaraciones de los años gravables 2018 y 2019 no se liquidan ese tipo de “anticipos”. 
Novedades en la estructura del formato 2517 versión 2 

En la hoja 1 con la información de la “Carátula” se incluyó un nuevo renglón para informar si el contribuyente se acogió a los beneficios de las megainversiones. 

En la hoja 3, con la información para el “ERI-Renta líquida”, se incluyó una nueva columna final denominada “Megainversiones”, la cual, según el instructivo del formato, se utilizará para que bajo la misma se vayan reportando los valores fiscales de los ingresos, costos y gastos con los cuales se formaría la renta líquida especial que tributaría con la tarifa del 27 % mencionada en el artículo 235-3 del ET. 

En la misma hoja 3, y más exactamente en la subpartida para reportar los ingresos brutos que luego se llevarían a la cédula de dividendos, esta vez se están incluyendo nuevos renglones para reportar los ingresos brutos por dividendos percibidos por haber efectuado “megainersiones” y por dividendos “recibidos del exterior”. De igual manera, en dicha hoja 3, en la subsección titulada “Determinación de las rentas líquidas cedulares”, el formato solo está incluyendo columnas para reportar los valores que formarían las “Rentas de trabajo”, “Rentas de capital”, “Rentas no laborales”, pero menciona como una cuarta columna adicional la “Cédula general”, la cual creemos que estará diseñada para sumar automáticamente lo que se reporte en las tres primeras. 
“se eliminó la columna para las “Rentas de dividendos y participaciones”, lo cual es un grave error en la nueva versión del formato”

Además, luego de la columna para “Cédula general” se incluyó otra más para “Rentas de pensiones”, pero se eliminó la columna para las “Rentas de dividendos y participaciones”, lo cual es un grave error en la nueva versión del formato, que ameritará que tenga que ser corregido. Adicionalmente se agregó la columna para megainversiones, cuyo propósito ya explicamos anteriormente. En todo caso, si los congresistas no aprueban una nueva ley que reviva los cambios de la Ley 1943 de 2018, entonces la columna “Cédula general” quedará inservible cuando el formato 2517 sea utilizado en una declaración del año gravable 2020. 

En esa misma subsección de la hoja 3 se agregaron nuevos renglones para reportar valores por rentas exentas, entre ellos, el renglón para reportar la renta exenta por servicios de ecoturismo (numeral 5 artículo 207-2), algo que solo se permite tomar por causa de la particular interpretación que la Dian hizo de este tema en la respuesta a la pregunta 1.25 de su Concepto unificado 912 de julio de 2018 (pues en realidad el texto del artículo 235-2 del ET no contempla dicha renta exenta). 

En la misma hoja 3, y más exactamente en el renglón donde se calcula el monto de la renta presuntiva, se incluye la nueva instrucción de que dicho cálculo ya no se hará con la tarifa del 3,5% sino del 1,5%. 

Igualmente, en dicha hoja 3, en la subsección donde se reportan los descuentos tributarios, se eliminó el renglón para reportar el descuento por IVA de maquinaria pesada de que trata el artículo 258-2 del ET (pues dicho artículo fue derogado con el artículo 122 de la Ley 1943 de 2018).


https://actualicese.com/formatos-2516-y-2517-de-ano-gravable-2019-fueron-modificados-por-la-dian/?referer=email&campana=20191123-boletin-suscriptor&accion=click3&utm_source=act_emailmercadeo&utm_medium=act_email&utm_campaign=act_audiencias_boletin_suscriptor&utm_content=boletin_suscriptor&MD5=415e8678af580f50598f653f78613c8d

Estas son las novedades en exógena 2020. Algunas podrían solicitarse también por 2019


La Dian expidió la Resolución 000070 de 2019, en la que incluye varios cambios respecto del reporte de la información exógena, entre ellos la forma de evaluar cuándo una persona natural y jurídica está obligada a presentarla. En este editorial destacamos cada uno de ellos. 

En nuestro pasado editorial Exógena del año gravable 2020 fue solicitada sin tener en cuenta la caída de la Ley 1943 de 2018, te contamos los aspectos generales que no pueden perderse de vista respecto a la reciente solicitud de información exógena para el año gravable 2020. 

Antes de destacar las novedades que se detectan en el texto de la Resolución 000070 del 28 de octubre de 2019 es importante destacar que varias de ellas quizás alcancen a incluirse en los reportes del actual año gravable 2019, los cuales se entregarán en la mayoría de los casos a comienzos del 2020, pues estos últimos fueron solicitados con la Resolución 011004 del 29 de octubre de 2018, es decir, con una norma que no tuvo en cuenta ninguno de los cambios que la Ley 1943 de 2018 le introdujo a la tributación del año gravable 2019. 

Recuerde que la Sentencia C-481 de 2019 de la Corte Constitucional dice que, aunque la Ley 1943 de 2018 fue declarada inexequible, tendrá efectos hasta el cierre del año gravable 2019. 

Tenga presente, además, que a la fecha en que se escribe este editorial (10 de noviembre de 2019), la Dian no le ha hecho ningún ajuste a la Resolución 011004 de octubre de 2018, ni siquiera para introducirle los ajustes de última hora que en abril de 2019 (a través de la Resolución 000024) se hicieron a la solicitud de información exógena del año gravable 2018 (Resolución 000060 de octubre de 2017) y con los cuales se dispuso, entre otros, que los valores por IVA que hayan sido cobrados por las personas naturales que reciben rentas de trabajo no se reflejarían en el formato 2276, sino en el formato 1001. 

Por tanto, consideramos que la Dian terminará efectuando algunos ajustes a la solicitud de información exógena del actual año gravable 2019, no solo para introducirle los que se le realizaron de última hora a la exógena del año gravable 2018, sino también para alcanzar a pedir varios de los nuevos reportes que se diseñaron para el año gravable 2020 (así mismo ha sucedido en años anteriores), y de esa forma la información del año gravable 2019 contemplaría los cambios que se hicieron con la Ley 1943 de 2018. 

Lastimosamente ese tipo de ajustes, como es la eterna costumbre de la Dian, probablemente solo se darán a conocer a última hora (es decir, entre marzo y abril de 2020), cuando ya estén cerca los vencimientos para presentar los reportes de dicho año gravable 2019. 

Teniendo claro todo lo anterior, a continuación destacamos las más importantes novedades que se detectan en el texto de la Resolución 00070 de octubre de 2019, con la cual se solicitó la información exógena tributaria del año gravable 2020: 
1. Personas naturales obligadas a presentar la información exógena 
“para decidir si una persona natural tiene que reportar información del año gravable 2020, solo deberán evaluarse los ingresos del año inmediatamente anterior”

En el artículo 1 de la Resolución 000070 se estableció cuáles serán las personas naturales y jurídicas obligadas a entregar la información del año gravable 2020. Sin embargo, en comparación con los textos de anteriores resoluciones, esta vez el literal d) menciona que para decidir si una persona natural tiene que reportar información del año gravable 2020, solo deberán evaluarse los ingresos del año inmediatamente anterior (en este caso los del año gravable 2019) y no los ingresos brutos que obtuvo dos años atrás (que para este caso hubiesen sido los ingresos del año gravable 2018). 

Por tanto, cuando los ingresos de dicho año gravable 2019 (sin importar si la persona natural lleva o no contabilidad) hayan sido superiores a $500.000.000, y al mismo tiempo se cumpla que los ingresos del año gravable 2020, solamente por rentas de capital y rentas no laborales, hayan superado los $100.000.000, la persona natural tendrá que entregar la mayoría de los reportes del año gravable 2020 mencionados en los artículos del 17 al 25 de la Resolución 000070 de 2019 (reporte de pagos a terceros, de cuentas por cobrar, de cuentas por pagar, etc.). 
2. Personas jurídicas obligadas a presentar información exógena 

En el texto del literal e) del artículo 1 de la Resolución 000070, al momento de definir cuáles personas jurídicas tendrán que reportar la mayor parte de la información del año gravable 2020, lo que se hizo fue eliminar la expresión que se incluía en las resoluciones de años anteriores y con la cual se exigía en primer lugar que la persona jurídica fuera “declarante de renta o de ingresos y patrimonio”. Además, se dispuso que la persona jurídica no tendrá que fijarse en los ingresos brutos que obtuvo dos años atrás (que para este caso hubiera sido el 2018) sino únicamente del año anterior (2019), al igual que con las personas naturales. 
3. Establecimientos permanentes obligados a reportar 

El literal g) del artículo 1 de la Resolución 000070 menciona por primera vez que los establecimientos permanentes en Colombia (entiéndase sucursales, oficinas, agencias y otros tipos de establecimientos enunciados en los artículos 20-1 y 20-2 del ET, normas afectadas con lo dispuesto en el artículo 58 de la Ley 1943 de 2018 y el Decreto 1973 de 2019) que sean propiedad de personas naturales no residentes o de personas jurídicas extranjeras estarán obligados a entregar la mayoría de los reportes del año gravable 2020 mencionados en los artículos del 17 al 25 de la Resolución 000070 de 2019 (reporte de pagos a terceros, de cuentas por cobrar, de cuentas por pagar, etc.). 
4. Información requerida para obligados a consolidar estados financieros consolidados 

El literal k) del artículo 1 de la Resolución 000070 de 2019 ya no señala a los “grupos económicos y/o empresariales” como obligados a entregar la información especial de los artículos 631-1 y 631-3 del ET (información sobre los estados financieros consolidados). Ahora la norma menciona que dicha tarea le corresponderá a “los obligados a presentar estados financieros consolidados”. 
“el reporte del año gravable 2020 no solo lo elaborarán quienes tengan la calidad de “matriz o controlante”, sino también quienes tengan la condición de “filiales” o de “subsidiarias” ”

Por tanto, y si se observa adicionalmente la redacción del artículo 29 de la misma Resolución 000070, se entiende que el reporte del año gravable 2020 no solo lo elaborarán quienes tengan la calidad de “matriz o controlante”, sino también quienes tengan la condición de “filiales” o de “subsidiarias” y que también tengan que elaborar estados financieros consolidados. 
5. Reporte de entidades financieras sobre cuentas AFC y AVC 

El artículo 3 de la Resolución 000070 indica que el reporte de las entidades financieras acerca de los titulares de las cuentas corrientes, o cuentas de ahorro y otras similares se seguirá haciendo en el formato 1019 versión 9, pero ya no se incluirá información sobre los titulares de las cuentas de ahorro para el fomento a la construcción –AFC–, pues, según lo dispuesto en el artículo 11 de la misma Resolución 000070, se empezará a reportar dentro del formato 1022 versión 9, el cual también incluirá los datos de los titulares de las cuentas de ahorro voluntario contractual –AVC–, las cuales son administradas por el fondo nacional del ahorro. 

Ambos tipos de ahorros se pueden restar como una “renta exenta”, de conformidad con los artículos 126-4 del ET, el artículo 2 de la Ley 1114 de 2006 y los artículos 1.2.1.22.41 hasta el 1.2.1.22.43 del DUT 1625 de 2016. En los reportes de años anteriores nunca se había solicitado información de los ahorros en las cuentas AVC. 
6. Reporte de entidades financieras sobre CDT 

El artículo 4 de la Resolución 000070 indica que el reporte de las entidades financieras sobre la información de CDT que se hayan abierto o renovado durante el año ya no se realizará en el formato 1020 versión 7, sino en el nuevo formato 1020 versión 8. 

La nueva versión del formato incluirá una columna especial para informar sobre la retención en la fuente practicada sobre los intereses que haya ganado el titular del CDT. 

Al respecto, es importante destacar que mientras se utilizaba la anterior versión 7 se tenía la particularidad de que los intereses se reportaban en el formato 1020, pero no en el 1001, puesto que en este último solo se incluía la correspondiente retención en la fuente. 

Por tanto, al usarse la nueva versión 8 del 1020, tanto el pago o abono en cuenta por intereses como su respectiva retención en la fuente se reportarán en dicho formato y ninguno de esos dos valores se incluirá en el 1001. 
7. Reporte de fondos de inversión colectiva 

El artículo 9 de la Resolución 000070 establece que en el reporte de los fondos de inversión colectiva, el cual se seguirá elaborando con el formato 1021 versión 7, se utilizará un nuevo listado de conceptos para diligenciar la columna “Tipo de fondo”, entre los que se incluyen las opciones de “6-Fondo de inversión colectiva” y “7-Fondos nuevos emprendimientos innovadores”. Por lo anterior, ya no se usarán los conceptos “5-Otros fondos” y “6-Carteras Colectivas”. 

Adicionalmente, esta vez la norma incluye un nuevo parágrafo 4, en el que se indica que los valores reportados en el formato 1021 sobre el saldo final a diciembre 31 que poseen los partícipes del fondo no se tienen que volver a reportar al mismo tiempo en el formato 1009 – Saldos de cuentas por pagar a diciembre 31 mencionado en el artículo 21 de la misma Resolución 000070. 

A propósito de lo anterior, es importante mencionar que la tributación en el impuesto de renta para los partícipes de dichos fondos se encuentra regulada por los artículos 18-1, 23-1, 368-1 y 793 del ET, los cuales fueron modificados con la Ley 1943 de 2018 y recientemente reglamentados con el Decreto 1973 de 2019. 
8. Reporte de entidades financieras sobre aportes voluntarios de pensiones 
“el reporte de los aportes voluntarios a los fondos de pensiones ya no se realizará en el formato 1022 versión 8, sino en el nuevo formato 1022 versión 9”

El artículo 10 de la Resolución 000070 indica que el reporte de los aportes voluntarios a los fondos de pensiones ya no se realizará en el formato 1022 versión 8, sino en el nuevo formato 1022 versión 9. La anterior obligación corre por cuenta de las entidades financieras que administran tales fondos. 

La nueva versión del formato: 
Incluye una columna especial para reportar el “Tipo de aporte”, la cual se diligenciará con los conceptos “1-Aporte al régimen individual con solidaridad (RAIS)” o “2-Aportes voluntarios a pensión”. 
Tendrá otra columna especial para reportar el “número de la cuenta”. Al respecto, debe recordarse que las personas naturales que realicen aportes voluntarios a los fondos de pensiones obligatorias del RAIS, los pueden restar en su declaración anual de renta como un “ingreso no gravado” y con los límites del artículo 55 del ET. En cambio, si realizan aportes voluntarios a los fondos de pensiones voluntarias, los mismos solo se pueden restar como “rentas exentas” y con los límites establecidos en los artículos 126-1 y del 329 al 343 del ET. 
9. Reporte de entidades financieras sobre fondos de cesantías 

El artículo 12 de la Resolución 000070, que contiene las instrucciones para efectuar el reporte por parte de las entidades financieras que administren los fondos de cesantías y que seguirán elaborando en el formato 2274 versión 1, esta vez incluye un nuevo parágrafo 3 en el cual se indica que los valores reportados como saldo final a diciembre 31 en el formato 2274 no se tienen que volver a reportar en el formato 1009 de cuentas por pagar mencionado en el artículo 21 de la misma Resolución 0070 de octubre de 2019. 

Continua analizando los aspectos más importantes de esta nueva solicitud de información exógena en cuanto a los reportes de las sociedades en nuestro editorial 


https://actualicese.com/estas-son-las-novedades-en-exogena-2020-algunas-podrian-solicitarse-tambien-por-2019/?referer=email&campana=20191123-boletin-suscriptor&accion=click1&utm_source=act_emailmercadeo&utm_medium=act_email&utm_campaign=act_audiencias_boletin_suscriptor&utm_content=boletin_suscriptor&MD5=415e8678af580f50598f653f78613c8d

Reforma tributaria cuáles serían las propuestas que acogería el Gobierno nacional?

Andi, Fenalco y el Consejo Gremial Nacional coinciden en suspender el descuento del impuesto de industria y comercio que para 2022 sería del...