miércoles, 24 de junio de 2020

Residencia fiscal: ¿qué efectos tiene para las personas naturales?


La condición de ser o no residente tendrá diferentes consecuencias a la hora de preparar la declaración de renta de una persona natural; entre ellas, el tipo de información que deberá reportarse y el formulario a utilizar.

A continuación, te contamos más aspectos importantes.


El primer paso que debes seguir para preparar la declaración de renta de una persona natural consiste en evaluar si el declarante es o no residente fiscal en Colombia.

Así pues, el artículo 10 del Estatuto Tributario –ET– señala las condiciones que se deben tener en cuenta al momento de considerar la residencia fiscal de una persona natural. Algunas de estas son:
Que la personapermanezca en el país, de manera continua o discontinua por más de 183 días calendario, incluyendo los días de entrada y salida del país, durante un período cualquiera de 365 días calendario consecutivos.
Que la persona sea funcionaria del servicio exterior del Estado colombiano exento de tributación en el país donde labora.
Entre otros requisitos que puedes consultar aquí.

Con el fin de facilitar tu labor para esta ardua temporada de declaraciones de renta, el Dr. Alexander Cobo ha diseñado la herramienta interactiva 34 ejercicios resueltos de declaración de renta de personas naturales residentes obligadas y no obligadas a llevar contabilidad por el 2019. En esta herramienta podrás encontrar un cuestionario integrado que te permitirá determinar con facilidad si la persona natural es o no un residente fiscal en Colombia, y así mismo establecer si deberá utilizar el formulario 210 o 110.

No esperes más, aprovecha y adquiere esta herramienta en nuestra tienda en línea.


Cómo debe ser escriturada la venta de un bien inmueble para efectos fiscales?


Mediante el artículo 90 del ET, el Gobierno nacional busca eliminar la práctica de escriturar un bien inmueble por un valor inferior al real.

Ahora, en la escritura pública las partes deberán declarar, bajo gravedad de juramento, que el precio incluido es real y no ha sido objeto de pactos privados.

En el siguiente video, nuestro conferencista Diego Guevara Madrid, destacado tributarista y líder de investigación en impuestos de Actualícese explica cómo debe ser escriturada la venta de un bien inmueble para evitar sanciones de la Dian. Veamos:

De acuerdo con lo expuesto por nuestro investigador, el artículo 90 del Estatuto Tributario –ET–, inicialmente modificado por el artículo 53 de la Ley 1943 de 2018 y posteriormente retomado por el artículo 61 de la Ley 2010 de 2019, establece que el precio de venta de la enajenación registrado en la escritura deberá corresponder al valor comercial realizado en dinero o en especie.

Por tanto, también constituirá el precio de venta el valor comercial de las especies recibidas.

Además, no se aceptará un precio inferior al costo, al avaluó catastral ni al autoavaluó.

Así, el precio de venta del bien raíz deberá corresponder al valor comercial del mismo, y este, a su vez, no podrá apartarse en más de un 15 % del precio de lista que posea el bien en el mercado.

Así mismo, en la escritura pública las partes deberán declarar, bajo gravedad de juramento, que el precio incluido es dicha escritura es real y no ha sido sometido a pactos privados en los que se acuerde un valor diferente.

De igual manera, deberá declararse que no existen sumas que se hayan convenido o facturado por fuera de la escritura.

De no realizarse tales declaraciones, tanto el impuesto de renta como la ganancia ocasional, el impuesto de registro, los derechos de registro y los derechos notariales serán liquidados sobre una base equivalente a cuatro (4) veces el valor incluido en la escritura pública. Además, el notario quedará autorizado para reportar dicha irregularidad ante la Dian.

Adicionalmente, el inciso 8 del artículo 90 de ET señala que la compra del bien raíz deberá ser realizada a través de canales financieros, con el propósito de cumplir la norma de bancarización y que las sumas desembolsadas en la compra sean aceptadas como parte del costo del bien.
Ajuste del costo fiscal del bien inmueble para efectos fiscales

Cuando las personas naturales efectúen la venta de un bien raíz, sin importar si el mismo le forma renta ordinaria (en caso de que el bien haya sido poseído por más de dos años) o ganancia ocasional (si el bien fue poseído por menos de dos años), podrán ajustar el costo fiscal del mismo, de acuerdo con las instrucciones del artículo 73 del ET y el artículo 1.2.1.17.21 del Decreto 1625 de 2016, modificado para el año gravable 2019 con el Decreto 2373 de 2019.

Lo anterior permite que la persona natural tome el costo de adquisición del bien enajenado y lo ajuste con el porcentaje correspondiente contenido en la tabla del artículo 1.2.1.17.21 del Decreto 1625 de 2016, lo cual ayudará a rebajar la utilidad fiscal sobre la cual deberá pagar el impuesto de renta o ganancia ocasional (ver nuestro editorial Valor fiscal de los bienes raíces de personas naturales al cierre de 2018 y su venta durante 2019).

martes, 23 de junio de 2020

Programa de Apoyo al Empleo Formal: se amplían plazos de postulación


El Ministerio de Hacienda y Crédito Público realizó una serie de modificaciones a la Resolución 1129 de 2020, por medio de la cual se establece el procedimiento para la postulación al Programa de Apoyo al Empleo Formal –Paef–, entre las que se encuentra la ampliación de plazos para acceder a este.

Como fue estudiado a través de nuestro editorial Programa de Apoyo al Empleo Formal para pago de nómina de empresas afectadas por el COVID-19, el Ministerio de Hacienda y Crédito Público creó a través del Decreto Legislativo 639 de 2020 el Programa de Apoyo al Empleo Formal –Paef–, el cual tiene como finalidad otorgar un aporte monetario equivalente al 40 % de un (1) salario mínimo mensual legal vigente –smmlv– ($351.000) para el pago de nómina de los trabajadores de aquellas personas naturales o jurídicas y consorcios o uniones temporales que hayan visto reducidos sus ingresos en un 20 %, con ocasión de la contingencia por el COVID-19.

La postulación al Paef fue determinada a través de la Resolución 1129 de 2020, la cual, a su vez, recientemente fue objeto de una serie de modificaciones realizadas mediante la Resolución 1242 de 2020, las cuales estudiaremos a continuación.
Modificaciones y adiciones a la Resolución 1129 de 2020

Como fue mencionado, mediante la Resolución 1242 de 2020 el Ministerio de Hacienda y Crédito Público realizó una serie de modificaciones y adiciones a la Resolución 1129 de 2020. Dichas modificaciones son:
Modificación al numeral 1 del parágrafo 6 del artículo 2 de la Resolución 1129 de 2020

La modificación realizada a este artículo supone que la Unidad de Gestión Pensional y Parafiscales –UGPP– no deberá realizar la verificación en la planilla integrada de liquidación de aportes –Pila– si los trabajadores postulados al Paef cumplen con los requisitos dispuestos en el artículo 4 de la Resolución 1129 de 2020, referentes a la verificación del número de empleados y el cálculo del aporte monetario del Paef.

Dicho artículo quedó de la siguiente manera:

Original 

Modificación
Parágrafo 6. No podrán acceder a este programa las personas naturales que:

Tengan menos de tres (3) empleados reportados en la Planilla de Liquidación de Aportes (PILA) correspondientes al período de cotización del mes de febrero de 2020 a cargo de dicha persona natural, entendiéndose por empleados aquellos descritos en el parágrafo 2 del artículo 3 del Decreto Legislativo 639 de 2020. La UGPP verificará que los empleados reportados en la PILA, a cargo de personas naturales empleadoras cumplen con los requisitos establecidos en el artículo 4 de la presente resolución. Parágrafo 6. No podrán acceder a este programa las personas naturales que:

Tengan menos de tres (3) empleados reportados en la Planilla de Liquidación de Aportes (PILA) correspondientes al período de cotización del mes de febrero de 2020 a cargo de dicha persona natural, entendiéndose por empleados aquellos descritos en el parágrafo 2 del artículo 3 del Decreto Legislativo 639 de 2020.

Adición del parágrafo 9 al artículo 2 de la Resolución 1129 de 2020

Por medio de este nuevo parágrafo se establece que el Ministerio de Educación Nacional debe enviar a la UGPP un listado actualizado de las personas naturales y jurídicas titulares de la licencia de funcionamiento de establecimientos educativos no oficiales.

Esta modificación se realiza con base en la realizada al Decreto Legislativo 639 de 2020 a través del Decreto Legislativo 815 de 2020, mediante el cual se estableció que para el acceso al Paef las personas naturales o jurídicas de establecimientos educativos no oficiales deben contar con licencia de funcionamiento expedida por la secretaría de educación.

Amplía este tema a través de nuestro editorial Programa para el Pago de la Prima de Servicios: ¿para quiénes no aplica?
Adición del parágrafo 5 al artículo 3 de la Resolución 1129 de 2020

A través de este nuevo parágrafo se establece que, en los casos de postulación al Paef de los trabajadores con sustitución patronal o de empleador, el cumplimiento de los requisitos para acceso al programa previstos a través del artículo 2 del Decreto Legislativo 639 de 2020 recaen sobre el nuevo empleador.

Se establece, además, que para efectos de determinar en este caso el número de trabajadores se tendrá en cuenta la totalidad de los trabajadores por los cuales cotizó el antiguo empleador y los reportados por el nuevo empleador en la Pila del período de cotización de febrero de 2020.
Modificación al artículo 5 de la Resolución 1129 de 2020

Esta modificación trae consigo una serie de cambios en los numerales del 1 al 6 de este artículo, que establecen el papel que debe cumplir cada uno de los actores (postulantes, entidades financieras y UGPP) que intervienen en el proceso del Paef. Entre estas modificaciones se encuentran:
La ampliación del plazo para la postulación al Paef a través de las entidades financieras, la cual quedará así:
 Mes
 Fecha máxima de postulación

Junio
12 al 19 de junio

Julio
8 al 16 de julio

Agosto
6 al 20 de agosto
  • Para las postulaciones de los meses de junio, julio y agosto se tendrán en cuenta solamente las Pila pagadas a más tardar en las siguientes fechas:
 Fecha máxima para el pago de la Pila
 Período de cotización
18 de junio
Para el período de cotización de mayo de este año.
16 de julio
Para el período de cotización de junio de este año.
20 de agosto
Para el período de cotización de julio de este año.


El resto de los numerales modificados corresponden a los procesos que deben adelantar las entidades financieras y la UGPP.
Trámite de postulaciones no procesadas o rechazadas por la UGPP por errores de las entidades financieras

Entre las adiciones realizadas a la Resolución 1129 de 2020 se encuentra la inclusión del artículo 5-1, por medio del cual se establece un proceso y calendario para el trámite de postulaciones al Paef no procesadas o rechazadas por la UGPP por errores operativos involuntarios, atribuidos a las entidades financieras.

Este proceso deberá ser adelantado por las entidades financieras y la UGPP y beneficiará a aquellos postulantes que:
Su formulario por errores operativos involuntarios ocasionados por las entidades financieras no fue remitido para la validación a la UGPP.
Fueron rechazados en el proceso de validación de la UGPP por errores involuntarios de digitalización por parte de las entidades financieras.
Pese a haber sido validados y habilitados por la UGPP no fueron incluidos de manera involuntaria en la cuenta de cobro remitida al Minhacienda.


Inscritos en el SIMPLE y las ventas de los 3 días sin IVA


Las tiendas y minimercados del régimen simple, tanto de persona natural como de jurídica, siempre venden sus bienes como excluidos del IVA; por tanto no podrán unirse a la jornada de los días sin IVA.

Los demás inscritos en el SIMPLE que estén cobrándolo podrán unirse voluntariamente a las jornadas.

De acuerdo con lo indicado en el parágrafo 4 del artículo 437 del Estatuto Tributario –ET– (luego de ser modificado con el artículo 4 de la Ley 2010 de 2019), las sociedades nacionales y personas naturales residentes que figuren inscritas en el régimen simple y que únicamente se dediquen a las actividades de tiendas, minimercados y peluquerías siempre funcionarán como no responsables del IVA, es decir, todos sus bienes y servicios siempre los facturarán como bienes excluidos del IVA (lo cual implica que el IVA de sus costos y gastos siempre los tendrán que dejar como mayor valor de los mismos).


Nota: para profundizar en los cambios más importantes introducidos con la Ley 2010 de 2019 no dejes de estudiar el libro virtual Principales novedades de la Ley 2010 de 2019, elaborado en enero 30 de 2020 por el Dr. Diego Guevara, líder de investigación de Actualícese, el cual incluye acceso a 8 horas de conferencias pregrabadas en línea y a múltiples archivos de Excel sobre los cambios más importantes de dicha ley.
Los demás inscritos en el SIMPLE que estén cobrando IVA en sus ventas sí pueden optar por unirse a las jornadas de las ventas exentas del IVA

Sin embargo, los demás inscritos en el régimen simple (personas naturales o jurídicas) que estén operando como responsables del IVA (pues venden bienes o servicios gravados con IVA y no cumplieron los requisitos de los parágrafos 3 y 4 del artículo 437 del ET para operar como no responsables del IVA) sí podrán unirse voluntariamente a la jornada de las ventas exentas del IVA.


En dicho cuestionario la Dian dejó claro que cada vendedor podrá decidir si se une o no de forma voluntaria a la jornada de las ventas sin IVA. En efecto, en la pregunta 5 del cuestionario se menciona lo siguiente:

“¿Durante los 3 días sin IVA, todas las empresas y comercios están obligados a vender sus productos sin este impuesto o es discrecional del comercio hacerlo?

Es optativo. Los responsables del impuesto sobre las ventas puedan optar durante los 3 días de la exención regulada en el Decreto Legislativo 682 de 2020 para enajenar los bienes cubiertos en los términos del Estatuto Tributario, o Decreto Legislativo 682 de 2020, siempre y cuando cumplan con la totalidad de los requisitos previstos en dicho decreto legislativo”. 

Por tanto, se entiende que cada vendedor (persona natural o jurídica, ya sea del régimen ordinario, especial o simple) que actualmente se encuentra obligado a facturar el IVA (pues vende bienes o servicios gravados con dicho impuesto y no cumple con los requisitos de los parágrafos 3 y 5 del artículo 437 del ET para operar como un “no responsable del IVA”, antiguo régimen simplificado del IVA) tendrá que decidir si durante los días de las ventas exentas del IVA estará en capacidad o no de cumplir con todos los siguientes requisitos, para que se acepte que las ventas se puedan hacer sin cobrar el respectivo IVA:

a. Las tiene que soportar en facturas de venta en papel, en tiquetes POS o en factura electrónica.

b. Tendrá que aceptar que la venta exenta le sea pagada solo a través de tarjetas débito o crédito, sistemas PSE o transferencias electrónicas.

c. Tendrá que controlar que un mismo consumidor no se lleve más de tres artículos de un mismo género de aquellos que sí están contemplados en la medida (vestuario, electrodomésticos, juguetes, útiles escolares, elementos deportivos y algunos insumos para el sector agropecuario).

d. Tendrá que estar dispuesto a enviar a la Dian la información de control que dicha entidad solicitará mediante resolución (ver la última pregunta del mencionado cuestionario de la Dian).
“sí podrá seguirse tomando como IVA descontable, en el renglón 57 del mismo formulario, todos los valores que por dicho impuesto haya causado o pagado en sus costos y gastos del bimestre”

Por tanto, si el responsable del IVA que está inscrito en el régimen simple decide unirse a las jornadas de las ventas exentas del IVA, se disminuirá el valor por IVA generado que al final del bimestre reportará en el renglón 56 de su formulario 2593 para anticipo bimestral. Y sí podrá seguirse tomando como IVA descontable, en el renglón 57 del mismo formulario, todos los valores que por dicho impuesto haya causado o pagado en sus costos y gastos del bimestre. Si esa operación le arroja saldos a favor, el mismo solo se podrá seguir arrastrando a los formularios 2593 de los bimestres siguientes.

lunes, 22 de junio de 2020

Beneficio de auditoría en declaraciones de renta del año gravable 2019 de personas naturales


Las personas que no hayan declarado por el año gravable 2018, o las que en dicho año hayan declarado un impuesto neto de renta inferior a 71 UVT, no podrán acoger su declaración del año gravable 2019 al beneficio de auditoría.

De acuerdo con el artículo 689-2 del ET (creado con el artículo 105 de la Ley 1943 de 2018 y modificado con el artículo 123 de la Ley 2010 de 2019), las personas naturales y/o sucesiones ilíquidas que durante 2019 pertenecieron al régimen ordinario (pues no se trasladaron al régimen simple), y sin importar si fueron residentes o no residentes, obligadas o no a llevar contabilidad, podrán lograr que su declaración de renta del año gravable 2019 (formulario 110 o 210) quede amparada de forma automática con un beneficio de auditoría (logrando su firmeza en solo 6 o 12 meses siguientes a su presentación), pero solo si se cumplen varios requisitos especiales.
Requisitos para acceder al beneficio de auditoría

La declaración de renta del año gravable 2019 debe cumplir los siguientes requisitos para ampararse bajo el beneficio de auditoría:

a. Deberá presentarse en debida forma, ya sea presencial o virtualmente (ver artículo 579-2 del ET).

Recuérdese que la Resolución 12761 de diciembre 9 de 2011 sigue siendo la norma que señala quiénes son los obligados a declarar virtualmente, lo cual implica asegurarse de obtener oportunamente el instrumento de firma electrónica o de renovarlo cuando esté cerca de cumplir 3 años de haber sido emitido.

b. No deberá incluir retenciones falsas.

c. El contribuyente debe haber presentado (oportuna o extemporáneamente) una declaración del año inmediatamente anterior (en este caso la del año gravable 2018, sin importar si se declaró en el formulario 110 o 210), en la cual se haya liquido un “impuesto neto de renta” igual o superior a 71 UVT ($2.354.000); ver renglones 81 + 85 + 86 + 87 del formulario 110 de dicho año o el renglón 93 del formulario 210 del mismo año.

Por tanto, si alguien presentó dicha declaración del año gravable 2018, pero liquidando un impuesto neto de renta inferior a dicho monto, tendría que optar por corregirla para elevar el monto de dicha partida (ver artículo 588 del ET).

Si no estuvo obligado a declarar el año gravable 2018, pero es una persona natural residente que podía hacerlo voluntariamente (ver artículo 6 del ET), entonces podría optar por presentarla extemporáneamente para cumplir con este requisito.

d. El impuesto neto de renta del año gravable 2019 (sin importar si se obtiene sobre la renta ordinaria o sobre la renta presuntiva) debe superar al impuesto neto de renta del año gravable 2018 en por lo menos un 20 %. Si el incremento está entre un 20 % y un 30 %, la declaración quedará en firme dentro de los 12 meses siguientes a su presentación.
“Una vez se cumplan los 6 o 12 meses, el contribuyente ya no podrá corregir la declaración, pues el beneficio de auditoría opera de forma automática”

Si el incremento es del 30 % o más, quedará en firme dentro de los 6 meses siguientes a su presentación. Una vez se cumplan los 6 o 12 meses, el contribuyente ya no podrá corregir la declaración, pues el beneficio de auditoría opera de forma automática y el contribuyente no podrá alegar que “renuncia al beneficio de auditoría” para pensar en hacerle correcciones voluntarias después de dicho plazo.

e. En caso de que la declaración del año gravable 2019 arroje saldo a pagar, este se deberá pagar oportunamente.
“La norma indica, además, que solo se otorgará firmeza a la declaración de renta, pero no a las del IVA y retención del mismo año gravable 2019”

La norma indica, además, que solo se otorgará firmeza a la declaración de renta, pero no a las del IVA y retención del mismo año gravable 2019. Además, si la declaración con beneficio de auditoría incluye una “pérdida líquida”, la Dian podrá auditar solamente el monto de dicha pérdida, aunque la declaración ya esté en firme, pues las pérdidas son compensables en ejercicios siguientes.

Adicionalmente, si la declaración con beneficio de auditoria arroja “saldo a favor” y se desea solicitarlo en devolución o compensación, la solicitud respectiva también se debe presentar dentro de esos mismos 6 o 12 meses ya mencionados.


Nota: para estudiar las novedades más importantes que se deben tener presente para elaborar las declaraciones de renta y del régimen simple del año gravable 2019 de las personas naturales, no olvides adquirir el libro virtual Guía para preparar y presentar la declaración de renta o de régimen simple, año gravable 2019, de personas naturales con sus formatos 2516 y 2517, elaborado en mayo 29 de 2020 por el Dr. Diego Guevara, líder de investigación de Actualícese.

El libro incluye el acceso a 8 horas de conferencia en línea, separadas por capítulos, y a múltiples plantillas de Excel que ayudarán a elaborar con detalle los formularios 110 y 210 junto con sus formatos 2516 y 2517.


domingo, 21 de junio de 2020

Autorretenciones en 2020 pueden generar traumas financieros a las sociedades del régimen ordinario


Las sociedades nacionales del régimen ordinario tendrían que practicarse al tiempo dos tipos de autorretenciones a título de renta.

La más reciente es originada en las ventas a los inscritos en el SIMPLE.

Si en 2020 tienen pérdidas y renta presuntiva baja, esas autorretenciones se volverán saldos a favor.

De acuerdo con las normas vigentes contenidas en el Estatuto Tributario –ET–, el DUT 1625 de 2016 y la Resolución Dian 005709 de agosto de 2019, es posible que una misma sociedad nacional del régimen ordinario (es decir, las que no se trasladan al régimen simple) tenga que practicarse al mismo tiempo hasta dos tipos de autorretenciones a título de renta, las cuales, aun en medio de esta época de crisis y de iliquidez, se tendrán que presentar y pagar oportunamente, usando los renglones 42 al 74 del formulario 350, para no caer en el delito de peculado (ver artículo 402 de la Ley 599 de 2000).
Tipos de autorretenciones

Esas retenciones son:

1. Las que se tendrían que efectuar con las tarifas tradicionales de retención a título de renta si se trata de una sociedad que, aplicando las instrucciones de la Resolución 005709 de agosto de 2019, solicitó a la Dian la autorización para actuar como autorretenedora a título de renta.

Estas autorretenciones se las deben practicar solo cuando perciban ingresos gravados con impuesto de renta o de ganancia ocasional que superen la cuantía mínima y que sean cancelados por personas naturales o jurídicas que hubieran tenido que actuar como agentes de retención a título de renta.
“cuando estas sociedades le venden a personas naturales que nunca son agentes de retención a título de renta no tienen la obligación de autorretenerse”

Por tanto, se entiende que cuando estas sociedades le venden a personas naturales que nunca son agentes de retención a título de renta no tienen la obligación de autorretenerse (ver artículo 1.2.6.4 del DUT 1625 de 2016).

Tampoco tendrán que autorretenerse en los ingresos por exportaciones, excepto si se trata de exportaciones de hidrocarburos u otros productos mineros (ver parágrafo 1 del artículo 366-1 del ET y el artículo 1.2.4.10.12 del DUT 1615 de octubre de 2016, luego de ser modificado con el Decreto 1123 de junio de 2018).

2. Las autorretenciones especiales a título de renta del Decreto 2201 de diciembre de 2016 (recopilado entre los artículos 1.2.6.6 hasta 1.2.6.11 del DUT 1625 de octubre de 2016), las cuales se deben practicar con tarifas del 0,4 %, 0,8 % o 1,6 % (dependiendo de la actividad económica que genere la mayor parte de los ingresos operacionales).

Esta autorretención solo se practica sobre ingresos que sean gravados con el impuesto de renta o de ganancia ocasional, sin importar la cuantía mínima del ingreso (ver Concepto Dian 005622 de marzo de 2017) y de quien se haya recibido dicho ingreso.

Lo anterior implica que esta autorretención deba practicarse en las ventas a todo tipo de personas naturales y en las exportaciones (ver Concepto Dian 023680 de septiembre de 2019).

Esta autorretención se la deben practicar a cambio de que también gozan de la exoneración de aportes de nómina al ICBF, Sena y EPS del artículo 114-1 del ET sobre empleados que devenguen mensualmente menos de 10 salarios mínimos. Además, se la deben practicar sin importar si tienen o no empleados con vínculo laboral, y sin importar el monto que le estén pagando a tales empleados (ver Concepto Dian 0900887 de febrero de 2017).

3. De acuerdo con el artículo 911 del ET, si se trata de una sociedad del régimen ordinario que no tiene la autorización de la Resolución 005709 de agosto de 2019 para actuar como autorretenedora, pero le vende a personas naturales o jurídicas del régimen simple, tendrá que autorretenerse el monto de la retención que dichos clientes no le practicarán.

Por tanto, esta autorretención es similar a la mencionada en el punto 1) y se practicaría con las tarifas tradicionales. Además, solo se practicaría cuando la venta supere la cuantía mínima y el comprador sea una persona jurídica o una persona natural que hubieran podido actuar como agentes de retención (lo cual deja por fuera a las ventas que se realicen a personas naturales que no son comerciantes y no cumplen los requisitos del artículo 368-2 del ET).
Efectos económicos de responder por tantas autorretenciones

Quienes deban responder por una o varias de las anteriores autorretenciones a título de renta enfrentan las siguientes dificultades financieras que se agravan aún más con la actual recesión económica generada por la pandemia del COVID-19:

a) Aunque les hayan otorgado un plazo amplio a sus clientes para que cancelen las ventas a crédito, las autorretenciones se deben presentar a la Dian en el mes siguiente. Si el pago no se hace oportunamente, entonces generará los respectivos intereses de mora.
“las declaraciones mensuales de retención y autorretención presentadas antes del vencimiento se pueden presentar sin pago”

Recuérdese que el artículo 580-1 del ET y el artículo 402 de la Ley 599 de 2000, Código Penal, establecen que las declaraciones mensuales de retención y autorretención presentadas antes del vencimiento se pueden presentar sin pago, pero este se deberá realizar a más tardar dentro de los dos meses siguientes al vencimiento.

De lo contrario, la declaración se dará por no presentada y se iniciará un proceso penal, pues no pagar tales valores equivale a un peculado.

b) Si al final del año la sociedad que se practicó autorretenciones arroja una pérdida operacional, y adicionalmente su renta presuntiva es muy pequeña (el artículo 90 de Ley 2010 de 2019 la rebajó al 0,5 %), o incluso esta exonerada de calcular dicha renta presuntiva (ver artículo 191 del ET), lo que sucederá es que su impuesto a cargo va a ser muy pequeño, o incluso de cero pesos, con lo cual todas las autorretenciones que se practicó durante el año le terminarán formando inevitablemente un saldo a favor.
Conclusión

A causa de lo anterior, sería útil que así como el Gobierno decidió disminuir el monto del anticipo de renta hacia el año 2020 (ver Decreto 766 de mayo 29 de 2020), también tomara medidas para disminuir el monto de las autorretenciones a título de renta.


sábado, 20 de junio de 2020

Nuevas precisiones realizadas por el Gobierno frente a la devolución abreviada de saldos a favor


A través del Decreto Legislativo 807 de junio 4 de 2020, el Ministerio de Hacienda brindó nuevas indicaciones sobre el proceso de devolución y/o compensación de saldos a favor establecido en el Decreto Ley 535 de 2020.

Además, se realizan modificaciones transitorias al artículo 855 del ET.

A dos días de que concluyera el estado de emergencia económica decretada por el Gobierno nacional a través del Decreto 637 de mayo 6 de 2020, el Ministerio de Hacienda expidió el Decreto Legislativo 807 de junio 4 de 2020, mediante el cual brinda nuevas indicaciones sobre el proceso abreviado de devolución y/o compensación de saldos a favor establecido en el Decreto Legislativo 535 de 2020, además de fijar modificaciones transitorias al artículo 855 del Estatuto Tributario –ET–.

A continuación, detallamos las disposiciones señaladas por el Gobierno frente a estos procesos. Veamos:
Procedimiento abreviado para la devolución y/o compensación de saldos a favor
“hasta el 19 de junio de 2020, a los contribuyentes de renta y a los responsables del IVA que no sean calificados de alto riesgo en materia tributaria se les autorizará la devolución y/o compensación de los saldos a favor”

El artículo 1 del Decreto Ley 807 de 2020 modificó el inciso 1 del artículo 1 del Decreto Legislativo 535 de 2020 para establecer que, hasta el 19 de junio de 2020, a los contribuyentes de renta y a los responsables del IVA que no sean calificados de alto riesgo en materia tributaria se les autorizará la devolución y/o compensación de los saldos a favor mediante el procedimiento abreviado, que deberá ser resuelta dentro de los 15 días siguientes a la fecha de la presentación de la solicitud (ver nuestro editorial 4 pasos para solicitar la devolución o compensación abreviada automática de saldos a favor).

Recordemos que la versión anterior del artículo 1 del Decreto 535 de 2020 establecía que el proceso de devolución y/o compensación de saldos a favor estaría vigente hasta tanto permaneciera el estado de emergencia sanitaria decretado por el Ministerio de Salud. No obstante, el Decreto Legislativo 807 señaló que esta devolución abreviada solo podrá efectuarse hasta el 19 de junio del año en curso.

Adicionalmente, se modificó el parágrafo del artículo 3 del Decreto Ley 535 para señalar que las solicitudes de devolución o compensación que se encuentren en trámite a través del procedimiento abreviado al 19 de junio de 2020 finalizarán con el procedimiento de devolución abreviado, incluidas aquellas que fueron inadmitidas y se radiquen en el mes siguiente a su inadmisión, de acuerdo con las disposiciones del parágrafo 1 del artículo 857 del Estatuto Tributario –ET–.
Requisitos para la devolución de saldos a favor de manera automática

El artículo 3 del Decreto Ley 807 de 2020 modificó de manera transitoria el literal b) del parágrafo 5 del artículo 855 del ET, para indicar que a partir del 22 de junio y hasta el 31 de diciembre de 2020 la Dian podrá devolver automáticamente los saldos a favor en renta e IVA a contribuyentes y responsables a los que el 25 % de los costos, gastos o IVA descontables provengan de proveedores que emitan facturas electrónicas.

Se excluirá del 25 % los costos y gastos que al momento del cálculo no sean susceptibles de ser soportados por el mecanismo de factura electrónica, tales como amortizaciones, depreciaciones y pagos de nómina. Así mismo, la declaración de importación será considerada como soporte de costos y gastos.
Término para resolver las solicitudes de devolución y compensación de saldos a favor

A los contribuyentes que soliciten la devolución y/o compensación de saldos a favor, pero no cuentan con la condición de la nueva versión transitoria del literal b) del parágrafo 5 del artículo 855 del ET, se les resolverá la solicitud de devolución de saldos a favor dentro de los 50 días siguientes a la fecha de la solicitud presentada, sin que le sean aplicables los requisitos del parágrafo 5 del artículo en cuestión. No obstante, se podrá efectuar el proceso de investigación previa a la devolución, previsto en el artículo 857-1 del ET.

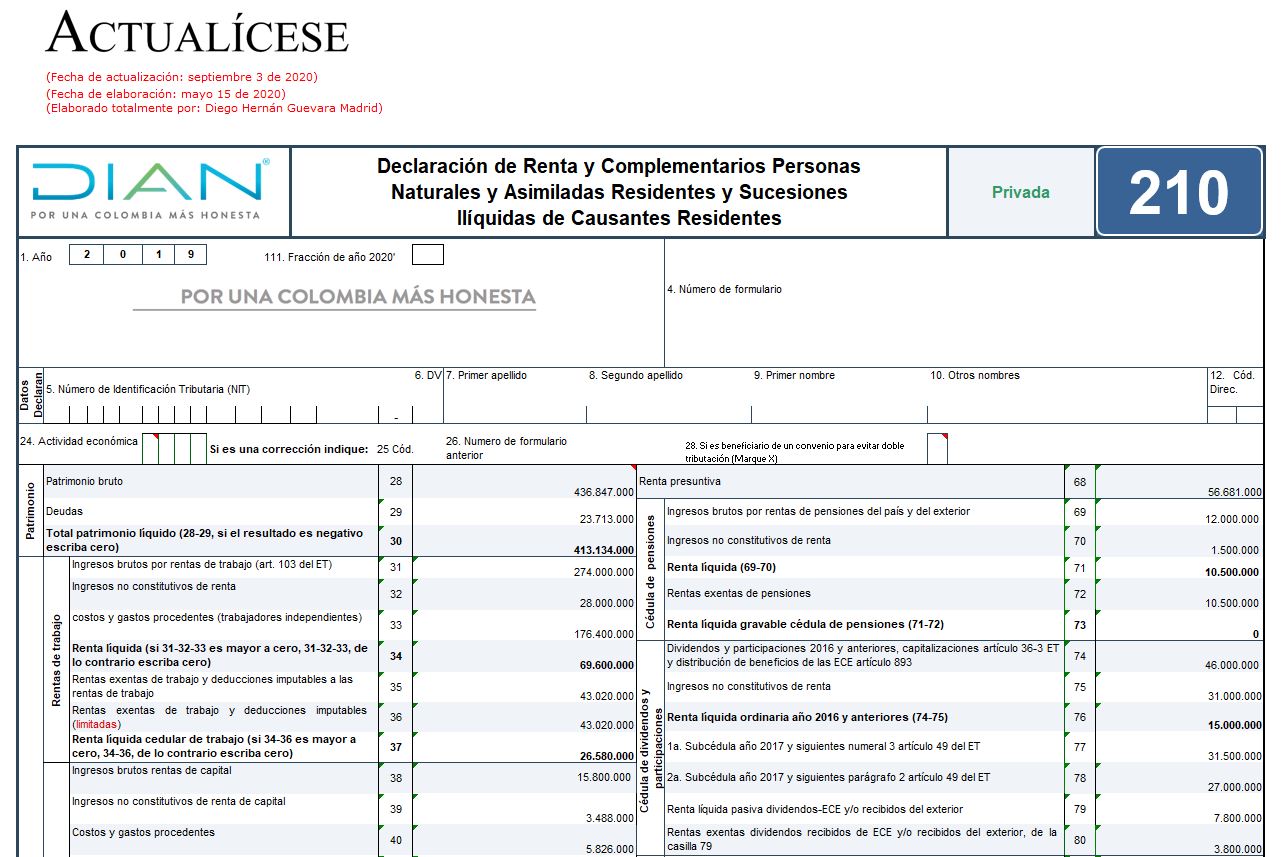
Formulario 210 de declaración de renta, año gravable 2019 – residentes no obligados a llevar contabilidad


Esta plantilla en Excel, elaborada por el Dr. Diego Guevara, incluye el formulario 210 y los anexos más importantes para preparar la declaración de renta del año gravable 2019 para el caso de personas naturales y/o sucesiones ilíquidas residentes no obligadas a llevar contabilidad.
*Documento realizado por nuestro líder de investigación tributaria y contable, Diego Guevara Madrid.

Fecha de actualización: 12 de junio de 2020

En el presente archivo se incluye en versión de Excel el formulario 210 para declaraciones de renta del año gravable 2019 y fracción de año gravable 2020 de personas naturales residentes y sucesiones ilíquidas de causantes residentes, prescrito por la Dian a través de su Resolución 000045 de mayo 7 de 2020 (publicada en el Diario Oficial 51312 del 12 de mayo de 2020, que circuló en internet el día viernes 15 de mayo de 2020).

Debe destacarse que, cuando el formulario se use para elaborar una declaración por «fracción de año gravable 2020», se tendrán que tomar en cuenta los múltiples cambios que introdujeron la Ley 1955 de mayo de 2019 y la Ley 2010 de diciembre de 2019 (esta última modificó algunos asuntos de la cedulación de las personas naturales y hasta revivió el ingreso no gravado por el componente inflacionario de los intereses ganados en entidades financieras).

Para la elaboración de la declaración del año gravable 2019, te recomendamos consultar algunas de las respuestas que la Dian dio sobre el tema del impuesto de renta de personas naturales mediante su Concepto Unificado 912 de julio 19 de 2018, el cual fue ajustado con otros conceptos posteriores. Al respecto, se debe tener presente que una gran parte de las respuestas que la Dian dio en dicho concepto ya no aplican para el año gravable 2019, pues la Ley 1943 de diciembre de 2018 y su Decreto Reglamentario 2264 de diciembre 13 de 2019 modificaron sustancialmente la cedulación del año gravable 2019 de las personas naturales residentes.

Con todo esto en mente, nuestro líder de investigación en impuestos, Diego Guevara Madrid, ha elaborado el presente archivo de Excel, incluyendo los principales anexos que sugiere elaborar y conservar para soportar las cifras que se llevarían a los diferentes renglones del formulario.

Las hojas que encontrará en este archivo son:
Presentación (justificación de la herramienta guía para preparar el formulario 210 para la declaración de renta de personas naturales y/o sucesiones ilíquidas residentes por el año gravable 2019, adaptado para los no obligados a llevar contabilidad).
Formulario 210.
Detalle de los renglones del formulario 210.
Tablas para la asignación de tarifas.
Anexo de acciones y aportes.
Anexo de bienes raíces.
Anexo de vehículos.
Ejercicio de subcapitalización del artículo 118-1 del ET.
Cálculo de intereses presuntivos por préstamos en dinero a sociedades donde se era socio o accionista durante 2019.
Determinación de la renta presuntiva (artículo 189 del ET).
Determinación del anticipo al impuesto de renta por el año gravable 2020.
Modelo para realizar el cálculo de la sanción por extemporaneidad.
Conciliación patrimonial.


Adicionalmente, en esta plantilla ubicamos los enlaces de acceso a otras 3 herramientas en Excel que también abordan instrucciones para la preparación de la declaración de renta por el año gravable 2019 de personas naturales y/o sucesiones ilíquidas.

Estas herramientas estarán disponibles durante el transcurso del mes de junio. ¡Espéralas! Debes estar atento a nuestros boletines diarios en donde notificaremos la publicación de cada una de las siguientes herramientas, para ese momento estos enlaces quedarán activos:
[Liquidador] Formulario 110 y formato 2516 para la declaración de renta del año gravable 2019 para el caso de personas naturales no residentes que llevan contabilidad.
[Liquidador] Formulario 110 para la declaración de renta del año gravable 2019 para el caso de personas naturales no residentes que no están obligadas a llevar contabilidad.

Si deseas acceder a estas 4 herramientas y otras múltiples plantillas descargables y editables, te invitamos a adquirir la Guía multiformato para la declaración de renta de personas naturales, en donde nuestro líder de investigación tributaria, Diego Guevara Madrid, a través de un completo seminario en línea y su libro en formato digital, expone diferentes novedades sobre la declaración de renta y del régimen simple de personas naturales por el año gravable 2019.


viernes, 19 de junio de 2020

El congreso aprobó la ley de 'Pagos a plazos justos' para empresas pequeñas y medianas


Esta ley pone al país al nivel de Chile, España, Australia y Reino Unido donde también han regulado los pagos a proveedores

Este miércoles se tuvo el último debate que aprobó la ley de 'Pagos a plazos justos', con la que se obliga a las empresas a pagar las facturas a sus proveedores en un plazo de no más de 60 días este año, para hacer una transición paulatina con el fin de que en 2021 el pago se efectúe en menos de 45 días.

Esta medida también incluye a las entidades estatales y ahora deberá pasar a conciliación entre las dos Cámaras, para posteriormente tener la sanción presidencial.

Mauricio Toro, representante a la Cámara de la Alianza Verde por Bogotá y autor del proyecto afirmó que "con la ley de Pago a Plazos Justos tendrán el flujo de capital adecuado, para que puedan invertir en innovación para su desarrollo, superar los retos que nos impone la crisis económica del covid-19 y mantener el empleo que generan”.

Además, resaltó que es un hecho histórico para Colombia, pues "después de casi dos años de lucha, hemos logrado que se haga justicia con las miles de micro, pequeñas y medianas empresas del país".

La finalidad de esta ley es que las compañías del país sean más competitivas y productivas, además de beneficiar al cliente con una posible reducción en los costos.

La aprobación de la ley de 'Pagos a plazos justos' en el país pone a Colombia al nivel de Chile, España, Australia y Reino Unido, también han regulado los pagos a proveedores.


Tienes dudas sobre el impuesto de renta de personas naturales? Resuélvelas con esta herramienta


Nuestro líder en investigación contable y tributaria, Diego Hernán Guevara Madrid, con su amplia experticia en temas fiscales diseñó una completa guía para que conozcas todo sobre cómo elaborar la declaración de renta de personas naturales.

A continuación, te contamos detalles de esta útil herramienta.

La Guía multiformato para la declaración de renta de personas naturales es un paso a paso que te llevará a profundizar en el proceso de declaración de renta de personas naturales, a través de los multiformatos que incluyen, por ejemplo: curso en línea, libro digital, formatos en Excel y gran cantidad de material complementario que optimizarán tu experiencia de aprendizaje sobre este importante tema.

Para la preparación y presentación de la declaración de renta y del régimen simple del año gravable 2019 de las personas naturales, se deben tener en cuenta los grandes cambios introducidos por la Ley 1943 de 2018, pues, aunque esta ley fue declarada inexequible, sí alcanza a tener efecto en la liquidación del impuesto.

Así pues, para esta declaración de personas naturales residentes y no residentes, se deberán tener en cuenta novedades importantes, como las siguientes: aplicar la nueva cedulación de renta ordinaria y sucesiones ilíquidas, la utilización de una nueva versión del formato 2517, la disminución de la renta presuntiva, la utilización del nuevo formulario 210, entre otras.

jueves, 18 de junio de 2020

COVID-19 y estados financieros: estas son las recomendaciones de la Supersociedades


La Supersociedades emitió una guía con los principales aspectos que deben tener en cuenta las empresas para tratar adecuadamente los impactos del COVID-19 en sus estados financieros.

En este editorial presentamos una síntesis de los puntos abordados por la Supersociedades en su guía.

La Supersociedades emitió, en junio de 2020, la Guía de orientación contable: algunas consideraciones en el marco de la emergencia económica generada por el COVID-19, mediante la cual brinda algunos lineamientos sobre los principales impactos de la pandemia ocasionada por el nuevo coronavirus en la preparación de los estados financieros de los ejercicios 2019, 2020 y siguientes.

A continuación, presentamos una síntesis de cada uno de los puntos que trata la guía de orientación de la Supersociedades:


1. Hechos ocurridos después del período sobre el que se informa

Los impactos del COVID-19 pueden considerarse en algunas entidades como hechos ocurridos después del período sobre el que se informa del tipo no ajustable, los cuales, dependiendo de su materialidad, implican que las entidades efectúen revelaciones amplias en las notas de sus estados financieros con corte al 31 de diciembre de 2019.

Para determinar si una entidad debe considerar los impactos del COVID-19 como un hecho ocurrido después de la fecha sobre la que se informa, debe evaluar si los impactos de la pandemia se produjeron entre la fecha de cierre de los estados financieros y la de autorización, tal como se explica en la siguiente infografía:


Para profundizar en este tema te recomendamos consultar el editorial Efectos potenciales del coronavirus (COVID-19) en la preparación de información financiera.
2. Hipótesis del negocio en marcha

Al final de cada ejercicio la administración debe evaluar que la entidad tenga la capacidad y la intención de continuar operando al menos durante los 12 meses siguientes a la fecha de emisión de los estados financieros.

La Supersociedades recomienda que las entidades evalúen sus condiciones económicas y financieras a la luz de las ayudas que el Gobierno ha brindado en materia de aplazamiento del pago de impuestos y de subsidios para el pago de la nómina, entre otras.

Si la entidad concluye que no podrá seguir operando en el futuro próximo, deberá preparar sus estados financieros bajo el marco técnico normativo dispuesto en el anexo 5 del DUR 2420 de 2015 para entidades que no cumplen con la hipótesis de negocio en marcha.

Al respecto, te recomendamos acceder a nuestro editorial Estados financieros de empresas que no cumplen hipótesis de negocio en marcha.
3. Inversiones medidas al método de participación patrimonial

Si una entidad posee inversiones medidas al método de participación patrimonial, deberá evaluar si su valor se ha visto deteriorado por los efectos del COVID-19, caso en el cual será necesario que reconozca una pérdida en el estado de resultados.

Para evaluar el deterioro de una inversión se deben seguir los siguientes pasos:
Hallar el importe recuperable, que es el mayor importe entre el valor en uso y el valor razonable de la inversión, menos los costos de venta.
Determinar si el importe recuperable de la inversión es inferior a su valor en libros. Si es así, se asume que la inversión se encuentra deteriorada y es preciso reconocer una pérdida. De lo contrario, se entiende que la inversión no se encuentra deteriorada.

(Puedes consultar un ejemplo práctico al respecto en la página 12 de la orientación de la Supersociedades).
4. Inventarios

La Supersociedades realiza las siguientes consideraciones respecto a los impactos del COVID-19 en los inventarios:
Evaluar la existencia de deterioros

Es necesario evaluar si los inventarios de una entidad se han visto deteriorados como consecuencia del COVID-19. De acuerdo con la Supersociedades, los siguientes son factores que pueden indicar deterioro en el valor de los inventarios:
Disminuciones en los precios de los inventarios.
Aumento en los costos de producción.
Restricciones en la exportación de mercancías.

Los inventarios se encuentran deteriorados cuando su valor neto de realización es inferior a su valor en libros, caso en el cual es necesario reconocer una pérdida por deterioro en resultados.
Capitalización de los CIF fijos

Las entidades que han tenido disminuciones considerables en su nivel de producción deben considerar que los costos indirectos de fabricación fijos –CIF fijos– deben distribuirse sobre la base de la capacidad normal de producción, por lo cual la diferencia entre la capacidad real de producción y la capacidad normal de producción debe reconocerse como una pérdida en resultados.

Por el contrario, si la entidad aumentó considerablemente su nivel de producción, debe redistribuir sus CIF fijos, de manera que no se sobrevaloren los inventarios por encima del gasto real.

En la siguiente tabla compartimos un ejemplo:
 
Capacidad normalCapacidad realCIF fijos presupuestadosCIF fijos que se capitalizan en inventariosCIF fijos que se llevan a resultados
200.000 unidades150.000 unidades$1.600.000 / 200.000 unidades = $8$1.200.000 (150.000 unidades x $8)$400.000
(50.000 unidades x $8)
200.000 unidades300.000 unidades$1.600.000 / 300.000 unidades = $5,33$1.600.000
(300.000 unidades x $5,33)


Puedes consultar más información en nuestro editorial Distribución de costos indirectos de fabricación bajo Estándares Internacionales.
5. Propiedad, planta y equipo

La Supersociedades realiza las siguientes recomendaciones respecto al manejo de la propiedad, planta y equipo.
Realizar la prueba de deterioro

Para evaluar la existencia de deterioro en el valor de la propiedad, planta y equipo deben seguirse los siguientes pasos:
Determinar si existen indicios de deterioro. Los siguientes son indicadores de deterioro de las propiedades, planta y equipo:
Cambios significativos en la forma en que se usa o se espera usar el activo.
Cambios en las estimaciones en los flujos de efectivo resultantes del uso del activo.
Cambios en los flujos de efectivo presupuestados para el mantenimiento del activo.
Cambios adversos en la situación de la entidad que obliguen a disponer de sus activos.
Hallar el importe recuperable del activo, que es el mayor importe entre el valor razonable menos los costos de venta y su valor en uso.
Determinar si el importe recuperable es menor al valor en libros. Si es así, se debe reconocer una pérdida en resultados.
Depreciación de activos sin uso

Los activos que no se estén siendo usados, como consecuencia del COVID-19, se deben seguirse depreciando. Lo anterior se debe a que los Estándares Internacionales señalan que la depreciación de un activo no debe cesar durante su vida útil, incluso en los períodos en los que el activo deje de utilizarse.

6. Instrumentos financieros

La Supersociedades señala que las entidades deben seguir las siguientes recomendaciones en relación con sus instrumentos financieros:
Cuentas por cobrar: se debe evaluar si existe probabilidad de recuperar los importes reconocidos como cuentas por cobrar, evaluando la situación de cada cliente en conjunto con las medidas de apoyo gubernamental que puedan disminuir la probabilidad de impago.
Inversiones medidas al valor razonable: se debe revisar si es necesario ajustar el valor de estos activos.
Obligaciones financieras: se debe evaluar si existen renegociaciones en las obligaciones financieras de la entidad, que exijan que se ajusten los pasivos reconocidos por la entidad.
7. Otros pasivos

Por último, la Supersociedades recomienda a las entidades que evalúen si es necesario que reconozcan o ajusten sus pasivos por los siguientes conceptos:
Provisiones por garantías y deudas solidarias que surjan como respaldo de deudas con partes relacionadas.
Provisiones por planes de fidelización de clientes.
Provisiones por contratos onerosos.
Planes por terminación (beneficios a empleados).
Beneficios a empleados en lo relacionado con mediciones actuariales.
Impuestos a las ganancias.

Si deseas conocer más sobre este tema, te invitamos a acceder al seminario en línea Efectos del COVID-19 frente a los estados financieros 2019 y 2020, en el que Juan Fernando Mejía, conferencista de Estándares Internacionales y de impuestos abordará los aspectos clave que se deben tenerse en cuenta para que la información financiera refleje la realidad económica de las empresas, producto de esta pandemia.
Reforma tributaria cuáles serían las propuestas que acogería el Gobierno nacional?

Andi, Fenalco y el Consejo Gremial Nacional coinciden en suspender el descuento del impuesto de industria y comercio que para 2022 sería del...