viernes, 11 de enero de 2019

Prestadores de servicios desde el exterior pagarán en enero de 2019 IVA generado desde julio de 2018


Así lo dispuso el Decreto 2179 de noviembre 28 de 2018, pues la Dian sigue sin prescribir y habilitar el formulario especial del IVA número 325 que se necesitará para presentar las declaraciones bimestrales de este tipo de responsables. 

El pasado 28 de noviembre de 2018 el Ministerio de Hacienda expidió su Decreto 2179 a través del cual se modificó el artículo 1.6.1.13.2.30 del DUT 1625 de octubre de 2016, estableciendo que los prestadores de servicios desde el exterior responsables del IVA ante el Gobierno colombiano podrán presentar y pagar a más tardar el 15 de enero de 2019 (sin importar su número de NIT) los valores de sus declaraciones bimestrales de los periodos julio-agosto, septiembre-octubre y noviembre-diciembre de 2018. 

En relación con lo anterior es importante destacar, tal como lo hemos hecho en múltiples editoriales anteriores, que las normas de los artículos 420, 437 y 437-2 del Estatuto Tributario –ET– (todos modificados con la Ley 1819 de 2016) habían establecido que desde el pasado 1 de julio de 2018 todos los prestadores de servicios desde el exterior (personas naturales o jurídicas) se convertirían en responsables de IVA (ya fuese bajo el régimen simplificado o bajo del régimen común) cuando prestaran servicios de todo tipo gravados con IVA en Colombia pero a favor de personas naturales o jurídicas domiciliadas en el mismo país que no pertenecieran al régimen común del IVA. 

Sin embargo el Gobierno nacional, en cabeza del anterior ministro de hacienda Mauricio Cárdenas, expidió de forma muy tardía el Decreto 1415 de agosto 3 de 2018 para establecer los requisitos que dichos responsables debían cumplir para efectuar su inscripción, actualización o cancelación del RUT administrado por la Dian. Adicionalmente el nuevo director de la Dian, José Romero, se demoró hasta el 19 de octubre de 2018 para expedir su Resolución 000051 con la cual se establecieron algunas reglamentaciones parciales sobre la forma en que se haría la presentación y el pago virtual de las declaraciones del IVA por parte de aquellos prestadores de servicios desde el exterior que se terminaran inscribiendo en el régimen común, y se dispuso incluso que dicha declaración se presentaría en un nuevo formulario especial que tendría que ser prescrito posteriormente por la Dian. 

En relación con lo anterior, el pasado 13 de noviembre de 2018 la Dian publicó un proyecto de resolución (el cual aún sigue sin convertirse en norma oficial), por medio del cual se anunciaba que los prestadores de servicios desde el exterior inscritos en el régimen común del IVA presentarían su declaración bimestral en forma electrónica mediante el nuevo formulario 325, el cual tendría una versión en inglés y otra en español
“las declaraciones del IVA de los prestadores de servicios desde el exterior se deberán presentar acompañadas de su pago total para que surtan efectos jurídicos”

De acuerdo con la reglamentación expedida hasta el momento, dicha declaración solo se puede presentar virtualmente, sí se puede presentar sin pago, no requiere ser firmada por contador ni revisor fiscal y no es obligatorio presentarla en ceros. Sin embargo, con el artículo 5 del texto del proyecto de ley de financiamiento que cursa en el Congreso desde el pasado 31 de octubre de 2018 (el cual fue notoriamente modificado y vuelto a radicar el pasado 28 de noviembre de 2018), se plantea modificar el parágrafo 2 del artículo 437 del ET para establecer que las declaraciones del IVA de los prestadores de servicios desde el exterior se deberán presentar acompañadas de su pago total para que surtan efectos jurídicos. 

Por lo tanto, y de acuerdo con lo anteriormente comentando, se entiende que la Dian deberá haber cumplido con prescribir y habilitar en su plataforma Muisca el nuevo formulario 325 antes de enero 15 de 2019, para que los prestadores de servicios desde el exterior inscritos en el régimen común puedan cumplir con sus tareas relacionadas con la presentación y pago de sus declaraciones de los bimestres que ya han transcurrido desde julio de 2018 en adelante.


https://actualicese.com/actualidad/2018/12/04/prestadores-de-servicios-desde-el-exterior-pagaran-en-enero-de-2019-iva-generado-desde-julio-de-2018/?referer=email&campana=boletin-dominical-9-dic-2018&accion=click&utm_source=boletin&utm_medium=email&utm_campaign=boletin-dominical-9-dic-2018&MD5=415e8678af580f50598f653f78613c8d

jueves, 10 de enero de 2019

Depreciación fiscal y contable de activos adquiridos bajo leasing financiero


¿Cómo se maneja la depreciación de activos adquiridos bajo leasing financiero de acuerdo con la norma fiscal y contable? ¿Cómo se trata la deducción en estos casos? ¿Qué normatividad aplica al reconocimiento de este tipo de contratos? Estas y otras preguntas se resuelven en este editorial. 

Antes de la emisión del Estándar para Pymes, el Decreto 2649 de 1993 no incluía directrices para el reconocimiento de arrendamientos, por tanto fue a través de los requerimientos fiscales que se empezó a realizar un registro de las transacciones de leasing financiero y operativo, incluso algunas entidades crearon la cuenta 1625 de derechos de activos adquiridos bajo leasing para registrar los activos poseídos bajo la modalidad de arrendamiento financiero. 
“cabe anotar que los Estándares Internacionales no hablan de códigos de cuenta, pero sí establecen que el activo obtenido bajo este tipo de contratos debe reconocerse de acuerdo con su naturaleza”

Al respecto, cabe anotar que los Estándares Internacionales no hablan de códigos de cuenta, pero sí establecen que el activo obtenido bajo este tipo de contratos debe reconocerse de acuerdo con su naturaleza. Si se trata de un edificio, por ejemplo, sería bajo la categoría de “propiedades, planta y equipo”. 

Así pues, como se espera que las declaraciones tributarias se preparen con base en la información financiera de la entidad, y dado que la norma tributaria es clara al definir que en un contrato de arrendamiento financiero la entidad debe reconocer el activo y pasivo adquirido, dicho activo también se presenta como “propiedades, planta y equipo”, tal y como se establece su naturaleza bajo la técnica contable. 
Depreciación de activos adquiridos bajo leasing 

En términos fiscales, un activo adquirido antes del 1 de enero de 2017 bajo la modalidad de leasing financiero debe estarse depreciando bajo las reglas del literal b) del numeral 2 del artículo 127-1 del ET, antes de ser modificado por la Ley 1819 de 2016 en la que se disponía que el activo se deprecia como si fuera de propiedad de la entidad, es decir, de acuerdo al uso que le pensara dar la administración al bien. Luego de la expedición de la Ley 1819 de 2016, dicho artículo sufrió varias modificaciones; sin embargo se puede percibir que continúa mencionando la misma directriz en lo que respecta al tema que nos atañe. En conclusión, los activos adquiridos después del 31 de diciembre de 2016 bajo esta modalidad podrán depreciarse como si fueran propiedad de la entidad (ver subliterales ii) y iii) del literal b) del numeral 2 del artículo 127-1 del ET). 

Diferente es el caso del reconocimiento bajo Estándares Internacionales, pues aquí se tendrá que evaluar si la entidad ejerce o no la opción de compra. Con base en lo expuesto en el párrafo 55 de la sección 17 del Estándar para Pymes, la depreciación corresponderá con lo siguiente: 
Si la entidad no tiene certeza razonable de ejercer la opción de compra, la depreciación del activo se realizará tomando como referencia para la vida útil el tiempo que dure el contrato de arrendamiento. 
Si la entidad va a hacer uso de la opción de compra, el activo se depreciará tomando como base para la vida útil el tiempo que la entidad tenga previsto usar el activo. 
Si la entidad no va a hacer uso de la opción de compra, la depreciación del activo se realizará tomando como referencia para la vida útil el tiempo que dure el contrato de arrendamiento. 

Esto cobra sentido puesto que la finalidad de los Estándares Internacionales es exponer directrices que permitan que la información se prepare teniendo en cuenta todos los riesgos e impactos que puedan tener los activos, en este caso el activo adquirido bajo leasing. Así, si no se tiene certeza o no se opta por ejercer la opción de compra, exponer una depreciación en el término del contrato será lo mejor, dado que ante la incertidumbre es mejor asumir que se entregará el activo a contar con que se seguirá utilizando y que esta situación no se dará como ha sido descrita. 

Para el Estado es más conveniente en cambio que se tome como referencia para la vida útil del bien el tiempo que la administración prevea usarlo, en vez del término de duración del contrato, ya que se presume que el tiempo que se usará el activo será mayor, permitiendo una menor deducción en renta en próximos períodos. 
Deducción por depreciación 
“La entidad deberá tener presente que para efectos contables los activos que no estén en uso deben seguirse depreciando, en cambio para efectos fiscales no”

La entidad deberá tener presente que para efectos contables los activos que no estén en uso deben seguirse depreciando, en cambio para efectos fiscales no, puesto que dicha depreciación no se admitirá como un gasto deducible. Así pues, si se tiene un activo bajo leasing que en determinado momento no ha sido usado por la entidad, podrá percibirse en la declaración de renta la ausencia de esa deducción; todo esto de acuerdo con el principio expuesto en el artículo 128 del ET que expone que se podrán deducir los gastos por depreciación de activos usados en actividades productoras de renta, siempre que estos hayan prestado dicho servicio en el año o período gravable. 

Otro aspecto que debe ser atendido es la limitación que trajo consigo la Ley 1819 de 2016 para la deducción por depreciación de activos adquiridos a partir del 1 de enero de 2017, dicha limitación consiste en que si la tasa de depreciación supera las tasas expuestas en el artículo 137 del ET, solo se podrá deducir el gasto por depreciación que no exceda dichas tasas. Esta premisa no aplicará para los activos adquiridos hasta el 31 de diciembre de 2016. 
Depreciación no tenida en cuenta para efectos fiscales 

Por último, si se da el caso de que la entidad no reporte en la declaración de renta la depreciación del bien que utilizó en alguno de los años en los que declaró, podrá presentar una corrección de dicha declaración incluyendo la deducción correspondiente a cada período. En caso de que no desee presentar una corrección de dichas declaraciones pero sí la deducción en períodos siguientes, deberá realizar el cálculo de la misma con base en la vida útil remanente del activo. No se podrán imputar los gastos por depreciación de períodos anteriores en el presente año.


https://actualicese.com/actualidad/2018/12/05/depreciacion-fiscal-y-contable-de-activos-adquiridos-bajo-leasing-financiero/?referer=email&campana=boletin-dominical-9-dic-2018&accion=click&utm_source=boletin&utm_medium=email&utm_campaign=boletin-dominical-9-dic-2018&MD5=415e8678af580f50598f653f78613c8d
Cuándo procede el pago de la sanción moratoria?


La legislación laboral establece que hay lugar a una sanción moratoria cuando el empleador no paga oportunamente al trabajador la liquidación de las acreencias laborales a la terminación del contrato. Sin embargo, para que proceda dicha sanción deben cumplirse determinados presupuestos. 

La sanción moratoria es una figura que se emplea rara vez durante la vigencia del contrato y con regularidad a la terminación de este. Consiste en condenar al empleador al pago de un día de salario (devengado por el trabajador) por cada día de retardo al no cancelar oportunamente la liquidación correspondiente a salarios y prestaciones sociales. 

Durante la vigencia del contrato, el trabajador puede proceder a reclamar frente al no pago de las cesantías que deben ser consignadas a su favor a más tardar el 14 de febrero de cada anualidad. En este evento, se presume la mala fe del empleador a partir del día 15, incurriendo así en mora respecto al pago de un día de salario por cada día de retardo al no consignar esta prestación. 

A la terminación del contrato, para que esta figura pueda ser aplicada, es indispensable demostrar la mala fe del empleador, la cual puede probarse si este no tiene justificación alguna del porqué se dio el retardo en el pago de las acreencias, o si tras haber fijado una fecha de pago, la incumple. Existen otros medios probatorios como, por ejemplo, un interrogatorio de parte, en el que se compruebe su falta de compromiso. Como consecuencia de esto, el juez podrá condenarlo. 
“solo procederá el pago de dicha sanción si el empleador es condenado por un juez, a través de un proceso ordinario laboral. Es por ello indispensable demostrar la mala fe”

De todo lo anterior es importante recordar que solo procederá el pago de dicha sanción si el empleador es condenado por un juez, a través de un proceso ordinario laboral. Es por ello indispensable demostrar la mala fe. 

En lo que respecta al reconocimiento de ese derecho, el artículo 65 del Código Sustantivo del Trabajo establece como regla general que se cancelará lo correspondiente a un día de salario por cada día de retardo, hasta por un término de 24 meses, es decir 720 días. No obstante, cumplido dicho término, los intereses moratorios se calcularán a la tasa máxima de créditos de libre asignación certificados por la Superintendencia Bancaria respecto del monto adeudado por salarios y prestaciones, a partir del primer día del mes 25 hasta que se realice el respectivo pago. 

Lo que muchas veces se ignora sobre lo dispuesto en el mencionado artículo versa sobre que el término de los 24 meses solo aplica para trabajadores que devenguen más de un salario mínimo legal mensual vigente, mientras que para los que devenguen un salario mínimo no existe tope, tal como lo establece el parágrafo 2 del mismo artículo: 

1. Si a la terminación del contrato, el [empleador] no paga al trabajador los salarios y prestaciones debidos, salvo los casos de retención autorizados por la ley o convenidos por las partes, debe pagar al asalariado, como indemnización, una suma igual al último salario diario por cada día de retardo. 

(…) 

Parágrafo 2. Lo dispuesto en el inciso 1 de este artículo solo se aplicará a los trabajadores que devenguen más de un (1) salario mínimo mensual vigente. Para los demás seguirá en plena vigencia lo dispuesto en el artículo 65 del Código Sustantivo de Trabajo vigente. 

De forma que si un extrabajador desea reclamar el reconocimiento de esta sanción, debe saber que mientras más demore el empleador en la cancelación de los salarios y prestaciones sociales, y se demuestre su mala fe, será sujeto a condena, sin importar su límite. En este punto es menester tener en cuenta que el trabajador tiene un término de tres años para reclamar ante un juez laboral sus acreencias laborales.


https://actualicese.com/actualidad/2018/12/03/cuando-procede-el-pago-de-la-sancion-moratoria/?referer=email&campana=boletin-dominical-9-dic-2018&accion=click&utm_source=boletin&utm_medium=email&utm_campaign=boletin-dominical-9-dic-2018&MD5=415e8678af580f50598f653f78613c8d
miércoles, 9 de enero de 2019

Declaraciones tributarias certificadas con salvedades por parte del contador o revisor fiscal


Algunas declaraciones tributarias deben llevar firma del contador público o revisor fiscal. En este editorial exponemos cuáles, en qué condiciones deben ser firmadas, las implicaciones que conlleva hacerlo y qué información se está certificando ante la administración tributaria. 

Las directrices sobre el requerimiento de que las declaraciones tributarias sean firmadas por un profesional contable se encuentran en diferentes artículos del Estatuto Tributario. En ellas se puede identificar cuándo es obligatoria la firma del contador público o revisor fiscal, o en qué casos no se requiere firma. A continuación, mencionamos la relación de algunas normas que tienen que ver con este requerimiento: 
Artículo 580 del ET. Se entienden como no presentadas las declaraciones tributarias que no estén firmadas por el contador público o revisor fiscal, estando el requerimiento de que dicha firma sea incluida.
Artículo 581 del ET. Se requiere la firma del contador o revisor fiscal a fin de certificar que los libros de contabilidad con base en los que se prepararon las declaraciones tributarias están elaborados de acuerdo con la realidad económica de la entidad y las normas técnicas vigentes. 
Artículo 582 del ET. Las declaraciones que se deban presentar a la nación, departamentos, intendencias, comisarías, municipios y el Distrito Especial de Bogotá, no requieren la firma del contador o revisor fiscal. 
Artículos 512-6, 596, 599, 602 y 606 del ET. En cuanto a las declaraciones tributarias del impuesto nacional al consumo, renta y complementarios, ingresos y patrimonio, a las ventas y retención en la fuente; se requiere la firma del revisor fiscal cuando el contribuyente o agente retenedor esté obligado a llevar libros de contabilidad y a contar con un revisor fiscal. En caso de no estar obligado a cumplir con estas dos condiciones, se deberá presentar la declaración tributaria firmada por un contador público cuando el patrimonio bruto del contribuyente en el último día del año inmediatamente anterior, o los ingresos brutos de dicho período, sean superiores a 100.000 UVT, es decir a $3.315.600.000 para en el año gravable 2018 (para el caso del impuesto a las ventas también se requerirá firma por parte del contador público cuando la declaración de este impuesto presente un saldo a favor). 
“la firma del contador o revisor fiscal en las declaraciones tributarias sirve como constancia de que los libros de contabilidad son llevados de acuerdo con las normas vigentes en materia contable”

De acuerdo con lo mencionado, en especial con la condición expuesta en el artículo 581 del Estatuto Tributario, la firma del contador o revisor fiscal en las declaraciones tributarias sirve como constancia de que los libros de contabilidad son llevados de acuerdo con las normas vigentes en materia contable, es decir, conforme a los lineamientos de los nuevos marcos técnicos normativos, además de confirmar que reflejan la situación financiera de la entidad y que las operaciones realizadas se sometieron a las retenciones a las que hubo lugar. De esto se puede identificar que la norma fiscal admite que la información financiera es la base para realizar los determinados ajustes fiscales que requiera el Estado para presentar las diferentes obligaciones tributarias. 

Ahora bien, ante esto surgen algunos interrogantes como: ¿se puede firmar una declaración tributaria con salvedades, cuando se evidencia que la entidad no ha realizado el proceso de convergencia a los nuevos marcos técnicos normativos?, ¿podría ser sancionado el contador público que firme una declaración bajo estas condiciones? En seguida resolveremos estas inquietudes con base en lo expuesto en el Estatuto Tributario, el Oficio Dian 098149 de 2006 y los Conceptos Dian 041677 de 2004 y 000220 de 2018
Información financiera que no ha sido preparada de acuerdo con los Estándares Internacionales 

La información financiera de los obligados a llevar contabilidad o de quienes quieran llevarla como medio de prueba, debe estar preparada bajo los nuevos marcos técnicos normativos. Conforme al cronograma de convergencia se dispuso que desde 2015 las entidades clasificadas como grupo 1 y 3, y a partir de 2016 las pymes, deben estar emitiendo sus estados financieros bajo estos marcos (todo esto de acuerdo con lo exigido por la Ley 1314 de 2009 y el DUR 2420 de 2015). En vista de esta decisión y sin que la administración tributaria evaluara el impacto de la aplicación de dichas normas en las pymes, se emitió la Ley 1819 de 2016, la cual derogó el artículo 165 de la Ley 1607 de 2012 eliminando la directriz de que los Estándares Internacionales no tuvieran efectos fiscales, así pues, y desde la aplicación de esta norma, en diferentes artículos se establece que para determinar el valor de diferentes partidas los obligados a llevar contabilidad deben aplicar los sistemas de reconocimiento y medición estipulados en la técnica contable, los cuales serán la base para el cálculo de los diferentes impuestos que tenga a cargo el contribuyente. 

Por tanto, se espera que la firma del contador público o del revisor fiscal denote la veracidad de la información de las declaraciones tributarias no solo con relación al cálculo del impuesto sino a la fuente de la que se extraen los rubros, siendo la firma la certificación de que las declaraciones fueron preparadas partiendo de una información financiera emitida bajo las directrices técnicas expuestas en el DUR 2420 de 2015 y sus modificatorios. 
Firma del contador o revisor fiscal con salvedades 

Sin embargo, de acuerdo con el Concepto Dian 000220 de 2018, los contadores o revisores fiscales: 

“Incurren en responsabilidad y consiguientes sanciones de multa, suspensión o cancelación de la inscripción profesional en los términos de la Ley 43 de 1990, impuestas por la Junta Central de Contadores, cuando lleven o aconsejen llevar contabilidades, elaboren estados financieros o expidan certificaciones que no reflejen la realidad económica de las empresas, que no coincidan con los asientos registrados en los libros o emitan dictámenes sin sujeción a las normas o principios generalmente aceptados que sirvan de base para las declaraciones tributarias”. 

Las sanciones aplicables se encuentran expuestas en el artículo 659 del ET y siguientes. No obstante, dicho concepto y el concepto 041677 de 2004 también mencionan que en caso de que el contador o revisor fiscal encuentre algún hecho irregular en la contabilidad, podrá incluir una declaración con salvedades. 

“Por lo tanto, en las declaraciones tributarias respecto de contribuyentes o responsables obligados a llevar libros de contabilidad, la firma implica certificación sobre la observancia de las normas contables, excepto que se firme con las salvedades cuando la contabilidad presente irregularidades”. 

(Los subrayados son nuestros) 

Ya será labor de la Junta Central de Contadores determinar la validez y justificación de la salvedad incluida en la declaración tributaria a fin de determinar si está tendrá alguna consecuencia disciplinaria.


https://actualicese.com/actualidad/2018/12/06/declaraciones-tributarias-certificadas-con-salvedades-por-parte-del-contador-o-revisor-fiscal/?referer=email&campana=boletin-dominical-9-dic-2018&accion=click&utm_source=boletin&utm_medium=email&utm_campaign=boletin-dominical-9-dic-2018&MD5=415e8678af580f50598f653f78613c8d
RUT puede ser cancelado cuando la persona natural cambia de género


A propósito de las recientes noticias sobre el aumento de personas que han solicitado un cambio de sexo en su registro civil de nacimiento, se debe tener presente que dicha situación permite solicitar la cancelación del RUT, aunque en este no hay una casilla para informar el sexo del contribuyente.

La semana pasada, en varios medios de comunicación, se hizo eco sobre el aumento de solicitudes para el cambio de sexo que se ha presentando en las notarías. en lo corrido del año 2018. De lo anterior se destaca que un total de 214 colombianos pasaron de género masculino a femenino, mientras que 81 pasaron de femenino a masculino.

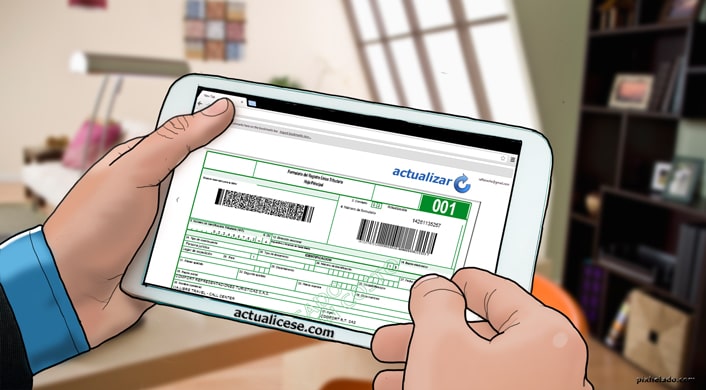
Ahora bien, en relación con lo ya mencionado es importante destacar que, cuando las personas naturales (hombres o mujeres) figuran inscritas en el RUT administrado por la Dian, dicho documento no incluye ningún espacio para informar el sexo o género de la persona (ver captura de pantalla adjunta).


Sin embargo, y de acuerdo con lo indicado en el artículo 10 del Decreto 1415 de agosto 3 de 2018, el cual modificó el artículo 1.6.1.2.18 del DUT 1625 de 2016, a partir de dicha fecha el cambio de género de una persona natural es una causal para que se proceda a solicitar la cancelación del RUT.

En efecto, en el literal e) del numeral 1 de dicha norma ahora se lee lo siguiente:

“Artículo 1.6.1.2.18 del DUT 1625 de 2016. Cancelación de la inscripción en el Registro Único Tributario RUT. La cancelación de la inscripción en el Registro Único Tributario -RUT procederá en los siguientes casos: 


1. A solicitud de parte: 

a) (…)

b) (…)

c) (…)

d) (…)

e) Por cambio género, previa expedición del nuevo documento de identidad.” 

“teniendo presente que el RUT no contiene ninguna casilla para informar dicho género se entiende que en esos casos no sería necesario solicitar la cancelación de dicho registro”

En vista de lo anterior, si una persona natural se sigue identificando con su mismo nombre y número de cédula, y solo solicita ante las notarías el cambio de su género (para cambiar de hombre a mujer, o viceversa), teniendo presente que el RUT no contiene ninguna casilla para informar dicho género se entiende que en esos casos no sería necesario solicitar la cancelación de dicho registro. Por tanto, creemos que la solicitud de cancelación del RUT solo se haría necesaria si junto al cambio de género también se solicita un cambio en el nombre del contribuyente.
Contadores que cambien de sexo también solicitarían duplicado de la tarjeta profesional

“si el contador persona natural llega a tener un cambio de datos en su registro civil (por cambiar de nombre o de sexo), tendrá que solicitar un duplicado de su tarjeta profesional”

En el caso de los contadores públicos, y tal como lo mencionamos en un editorial anterior, la norma contenida en el artículo 20 de la Resolución 0000-973 de diciembre 20 de 2015, expedida por la Junta Central de Contadores (la cual regula los procesos de inscripción y actualización del registro de contadores y sociedades de contadores públicos ante la Junta Central de Contadores –JCC–) indica que, si el contador persona natural llega a tener un cambio de datos en su registro civil (por cambiar de nombre o de sexo), tendrá que solicitar un duplicado de su tarjeta profesional, adjuntando los 6 documentos especiales que se mencionan en dicha norma.

Actualmente, y de conformidad con la Resolución 000-0003 de enero 2 de 2018 expedida por la JCC, dicho trámite implica cancelar un valor de $30.000.


https://actualicese.com/actualidad/2018/09/04/rut-puede-ser-cancelado-cuando-la-persona-natural-cambia-de-genero/

martes, 8 de enero de 2019

Particularidades del RUT según el tipo de contribuyente


El registro único tributario –RUT– es un documento de identificación de los contribuyentes ante la Dirección de Impuestos y Aduanas Nacionales –Dian–. Según las características de quien lo tramita, deberán tenerse en cuenta ciertas particularidades que aquí mencionamos. 

En cumplimiento de las indicaciones del artículo 555-1 del ET, todos los contribuyentes deben contar con el registro único tributario –RUT–, mediante el cual obtendrán su respectivo número de identificación tributaria –NIT–; cada tipo de responsable deberá atender obligaciones particulares en el trámite de tal documento. A continuación, presentamos algunas de las más relevantes, con ocasión a su reciente modificación. 
Prestadores de servicios del exterior 

Desde el 1 de julio de 2018, los prestadores de servicios del exterior se convirtieron en responsables del IVA en Colombia –bien sea del régimen común o del simplificado–, estando obligados a responder por tal impuesto cuando presten servicios gravados con IVA a personas domiciliadas en Colombia que no sean responsables del régimen común, toda vez que dichos usuarios no están en la obligación de practicarles retención en la fuente a título de IVA como lo indica el numeral 3 del artículo 437-2 del ET. 

Por dicha razón, el Decreto 1415 de agosto 3 de 2018 modificó recientemente varios de los artículos del DUT 1625 de 2016, con el propósito principal de reglamentar los procesos de inscripción, actualización y cancelación en el RUT de los prestadores de servicios desde el exterior; los siguientes son los principales puntos a tener en cuenta: 
Podrán enviar la solicitud de inscripción en el RUT, y la solicitud de emisión o renovación del instrumento de firma electrónica –IFE–, en caso de estar obligados, a través del servicio de “PQSR y Denuncias” de la página web de la Dian. 
Podrán actualizar toda la información que conste en el RUT a través del servicio de “PQSR y Denuncias” de la página web de la Dian. 
Ante el cese de la prestación de los servicios o el ingreso en procesos de fusión, escisión o liquidación, este tipo de contribuyente podrá solicitar cancelación del RUT, para lo cual deberá adjuntar varios documentos, entre ellos, un certificado en español debidamente apostillado o legalizado ante la autoridad competente, en el que se declare el cese definitivo de la prestación de servicios desde el exterior. 

Para ahondar en las responsabilidades de este tipo de contribuyente y los cambios que fueron introducidos en cuanto a los trámites que debe adelantar con respecto al RUT, puede consultar nuestros editoriales Trámite para inscribir, actualizar y cancelar el RUT de prestadores de servicios desde el exterior y Procesos de inscripción, actualización y cancelación en el RUT fueron modificados
Arrendadores y quienes prestan servicios de restaurante 

Hasta el 2016, quienes llevaban a cabo negocios con agricultores, ganaderos y arrendadores que vendían bienes o prestaban servicios gravados con IVA no tenían la obligación de exigirles la respectiva prueba de su inscripción en el RUT como responsables del régimen simplificado del IVA, toda vez que, aun cuando no se diera dicha inscripción, el costo o gasto asociado a la operación entre las partes era aceptado como deducible en las declaraciones de renta. Sin embargo, a causa de los cambios efectuados por la Ley 1819 de 2016 al literal c) del artículo 177-2 del ET, desde 2017 esta tarea se volvió obligatoria. 
“los únicos arrendamientos de bienes raíces que se encuentran excluidos de IVA son los de inmuebles para vivienda y los espacios para exposiciones y muestras artesanales nacionales”

En tal contexto, es pertinente recordar que los únicos arrendamientos de bienes raíces que se encuentran excluidos de IVA son los de inmuebles para vivienda y los espacios para exposiciones y muestras artesanales nacionales, incluidos los eventos artísticos y culturales. En consecuencia se sobreentiende que todos los demás arrendamientos de bienes muebles o inmuebles estarán gravados con la tarifa general del IVA y, por tanto, quienes presten dichos servicios deberán figurar inscritos en el RUT. 

El mismo control enunciado líneas atrás deberá ser efectuado por quienes celebren contratos de prestación de servicios de restaurante o bares con personas naturales que afirman pertenecer al régimen simplificado del INC. Lo anterior, pues solo contando con la prueba de la inscripción del proveedor en el RUT como responsable del régimen simplificado del INC será posible deducir en el impuesto de renta, al final del año, los valores por concepto de servicios de restaurante prestados por estos contribuyentes. 

Si desea conocer más acerca de los requisitos para hacer parte del régimen simplificado del IVA y las novedades que deben tener en cuenta los arrendadores de bienes muebles o inmuebles y los prestadores de servicios de restaurante con respecto a este impuesto, puede consultarlos a mayor profundidad en nuestro artículo RUT a arrendadores y a quienes presten servicios de restaurante deberá exigirse a partir de 2017
Copropiedades 

De acuerdo con el artículo 19-5 del ET, las copropiedades de carácter comercial o mixto que exploten sus áreas comunes se convierten automáticamente en contribuyentes del impuesto de renta en el régimen ordinario sobre los ingresos que obtengan por la explotación de tales área y, por tanto, las copropiedades únicamente residenciales quedan en la obligación de expedir una certificación suscrita por el representante legal de la entidad, indicando que dicha organización de vivienda está destinada para uso exclusivamente residencial. 

La presentación del mencionado documento ante la Dian durante el proceso de inscripción en el RUT garantiza que las copropiedades residenciales queden excluidas del tratamiento indicado en el artículo 19-5 del ET (copropiedades contribuyentes del impuesto de renta en el régimen ordinario). 
Personas naturales que cambian de género 
“De acuerdo con el artículo 10 del Decreto 1415 de 2018, el RUT será cancelado cuando el inscrito –persona natural– cambie de género”

De acuerdo con el artículo 10 del Decreto 1415 de 2018, el RUT será cancelado cuando el inscrito –persona natural– cambie de género, pues, aunque dicho documento no incluye ningún espacio para suministrar tal información del contribuyente, se entiende que la situación en cuestión puede dar lugar al cambio de nombre. 

Al respecto, es válido traer a colación que si la persona que efectúa cambios en su registro civil, bien sea para modificar su nombre, sexo o ambos, es un contador público, deberá solicitar un duplicado de su tarjeta profesional una vez reportados ciertos documentos especiales que se enuncian en la Resolución 0000-973 de diciembre 20 de 2015, expedida por la Junta Central de Contadores (la cual regula los procesos de inscripción y actualización del registro de contadores y sociedades de contadores públicos ante la Junta Central de Contadores –JCC–). 

Estos y otros puntos relacionados con los aspectos que deben tenerse en cuenta con relación al RUT de una persona que cambia de género pueden ser consultados en nuestro editorial RUT puede ser cancelado cuando la persona natural cambia de género.


https://actualicese.com/actualidad/2018/12/06/particularidades-del-rut-segun-el-tipo-de-contribuyente/?referer=email&campana=boletin-dominical-9-dic-2018&accion=click&utm_source=boletin&utm_medium=email&utm_campaign=boletin-dominical-9-dic-2018&MD5=415e8678af580f50598f653f78613c8d

Prestadores de servicios desde el exterior pagarán en enero de 2019 IVA generado desde julio de 2018


Así lo dispuso el Decreto 2179 de noviembre 28 de 2018, pues la Dian sigue sin prescribir y habilitar el formulario especial del IVA número 325 que se necesitará para presentar las declaraciones bimestrales de este tipo de responsables. 

El pasado 28 de noviembre de 2018 el Ministerio de Hacienda expidió su Decreto 2179 a través del cual se modificó el artículo 1.6.1.13.2.30 del DUT 1625 de octubre de 2016, estableciendo que los prestadores de servicios desde el exterior responsables del IVA ante el Gobierno colombiano podrán presentar y pagar a más tardar el 15 de enero de 2019 (sin importar su número de NIT) los valores de sus declaraciones bimestrales de los periodos julio-agosto, septiembre-octubre y noviembre-diciembre de 2018. 

En relación con lo anterior es importante destacar, tal como lo hemos hecho en múltiples editoriales anteriores, que las normas de los artículos 420, 437 y 437-2 del Estatuto Tributario –ET– (todos modificados con la Ley 1819 de 2016) habían establecido que desde el pasado 1 de julio de 2018 todos los prestadores de servicios desde el exterior (personas naturales o jurídicas) se convertirían en responsables de IVA (ya fuese bajo el régimen simplificado o bajo del régimen común) cuando prestaran servicios de todo tipo gravados con IVA en Colombia pero a favor de personas naturales o jurídicas domiciliadas en el mismo país que no pertenecieran al régimen común del IVA. 

Sin embargo el Gobierno nacional, en cabeza del anterior ministro de hacienda Mauricio Cárdenas, expidió de forma muy tardía el Decreto 1415 de agosto 3 de 2018 para establecer los requisitos que dichos responsables debían cumplir para efectuar su inscripción, actualización o cancelación del RUT administrado por la Dian. Adicionalmente el nuevo director de la Dian, José Romero, se demoró hasta el 19 de octubre de 2018 para expedir su Resolución 000051 con la cual se establecieron algunas reglamentaciones parciales sobre la forma en que se haría la presentación y el pago virtual de las declaraciones del IVA por parte de aquellos prestadores de servicios desde el exterior que se terminaran inscribiendo en el régimen común, y se dispuso incluso que dicha declaración se presentaría en un nuevo formulario especial que tendría que ser prescrito posteriormente por la Dian. 

En relación con lo anterior, el pasado 13 de noviembre de 2018 la Dian publicó un proyecto de resolución (el cual aún sigue sin convertirse en norma oficial), por medio del cual se anunciaba que los prestadores de servicios desde el exterior inscritos en el régimen común del IVA presentarían su declaración bimestral en forma electrónica mediante el nuevo formulario 325, el cual tendría una versión en inglés y otra en español
“las declaraciones del IVA de los prestadores de servicios desde el exterior se deberán presentar acompañadas de su pago total para que surtan efectos jurídicos”

De acuerdo con la reglamentación expedida hasta el momento, dicha declaración solo se puede presentar virtualmente, sí se puede presentar sin pago, no requiere ser firmada por contador ni revisor fiscal y no es obligatorio presentarla en ceros. Sin embargo, con el artículo 5 del texto del proyecto de ley de financiamiento que cursa en el Congreso desde el pasado 31 de octubre de 2018 (el cual fue notoriamente modificado y vuelto a radicar el pasado 28 de noviembre de 2018), se plantea modificar el parágrafo 2 del artículo 437 del ET para establecer que las declaraciones del IVA de los prestadores de servicios desde el exterior se deberán presentar acompañadas de su pago total para que surtan efectos jurídicos. 

Por lo tanto, y de acuerdo con lo anteriormente comentando, se entiende que la Dian deberá haber cumplido con prescribir y habilitar en su plataforma Muisca el nuevo formulario 325 antes de enero 15 de 2019, para que los prestadores de servicios desde el exterior inscritos en el régimen común puedan cumplir con sus tareas relacionadas con la presentación y pago de sus declaraciones de los bimestres que ya han transcurrido desde julio de 2018 en adelante.


https://actualicese.com/actualidad/2018/12/04/prestadores-de-servicios-desde-el-exterior-pagaran-en-enero-de-2019-iva-generado-desde-julio-de-2018/?referer=email&campana=20181204&accion=click&utm_source=boletin&utm_medium=email&utm_campaign=20181204&MD5=415e8678af580f50598f653f78613c8d
lunes, 7 de enero de 2019

Cuándo procede el pago de la sanción moratoria?


La legislación laboral establece que hay lugar a una sanción moratoria cuando el empleador no paga oportunamente al trabajador la liquidación de las acreencias laborales a la terminación del contrato. Sin embargo, para que proceda dicha sanción deben cumplirse determinados presupuestos. 

La sanción moratoria es una figura que se emplea rara vez durante la vigencia del contrato y con regularidad a la terminación de este. Consiste en condenar al empleador al pago de un día de salario (devengado por el trabajador) por cada día de retardo al no cancelar oportunamente la liquidación correspondiente a salarios y prestaciones sociales. 

Durante la vigencia del contrato, el trabajador puede proceder a reclamar frente al no pago de las cesantías que deben ser consignadas a su favor a más tardar el 14 de febrero de cada anualidad. En este evento, se presume la mala fe del empleador a partir del día 15, incurriendo así en mora respecto al pago de un día de salario por cada día de retardo al no consignar esta prestación. 

A la terminación del contrato, para que esta figura pueda ser aplicada, es indispensable demostrar la mala fe del empleador, la cual puede probarse si este no tiene justificación alguna del porqué se dio el retardo en el pago de las acreencias, o si tras haber fijado una fecha de pago, la incumple. Existen otros medios probatorios como, por ejemplo, un interrogatorio de parte, en el que se compruebe su falta de compromiso. Como consecuencia de esto, el juez podrá condenarlo. 
“solo procederá el pago de dicha sanción si el empleador es condenado por un juez, a través de un proceso ordinario laboral. Es por ello indispensable demostrar la mala fe”

De todo lo anterior es importante recordar que solo procederá el pago de dicha sanción si el empleador es condenado por un juez, a través de un proceso ordinario laboral. Es por ello indispensable demostrar la mala fe. 

En lo que respecta al reconocimiento de ese derecho, el artículo 65 del Código Sustantivo del Trabajo establece como regla general que se cancelará lo correspondiente a un día de salario por cada día de retardo, hasta por un término de 24 meses, es decir 720 días. No obstante, cumplido dicho término, los intereses moratorios se calcularán a la tasa máxima de créditos de libre asignación certificados por la Superintendencia Bancaria respecto del monto adeudado por salarios y prestaciones, a partir del primer día del mes 25 hasta que se realice el respectivo pago. 

Lo que muchas veces se ignora sobre lo dispuesto en el mencionado artículo versa sobre que el término de los 24 meses solo aplica para trabajadores que devenguen más de un salario mínimo legal mensual vigente, mientras que para los que devenguen un salario mínimo no existe tope, tal como lo establece el parágrafo 2 del mismo artículo: 

1. Si a la terminación del contrato, el [empleador] no paga al trabajador los salarios y prestaciones debidos, salvo los casos de retención autorizados por la ley o convenidos por las partes, debe pagar al asalariado, como indemnización, una suma igual al último salario diario por cada día de retardo. 

(…) 

Parágrafo 2. Lo dispuesto en el inciso 1 de este artículo solo se aplicará a los trabajadores que devenguen más de un (1) salario mínimo mensual vigente. Para los demás seguirá en plena vigencia lo dispuesto en el artículo 65 del Código Sustantivo de Trabajo vigente. 

De forma que si un extrabajador desea reclamar el reconocimiento de esta sanción, debe saber que mientras más demore el empleador en la cancelación de los salarios y prestaciones sociales, y se demuestre su mala fe, será sujeto a condena, sin importar su límite. En este punto es menester tener en cuenta que el trabajador tiene un término de tres años para reclamar ante un juez laboral sus acreencias laborales.


https://actualicese.com/actualidad/2018/12/03/cuando-procede-el-pago-de-la-sancion-moratoria/?referer=email&campana=20181203&accion=click&utm_source=boletin&utm_medium=email&utm_campaign=20181203&MD5=415e8678af580f50598f653f78613c8d
domingo, 6 de enero de 2019

Mecanismo de protección al cesante financiaría planes de negocio


El Ministerio del Trabajo presentó proyecto de resolución por medio del cual busca establecer lineamientos para la implementación de mecanismos de emprendimiento y desarrollo empresarial en el mecanismo de protección al cesante. Se pretende el financiamiento de planes de negocio de quienes se encuentren en tal circunstancia. 

El mecanismo de protección al cesante, creado a través de la Ley 1636 de 2013 garantiza el acceso a los servicios de salud, al ahorro en pensiones, al subsidio familiar y a servicios de intermediación y capacitación laboral brindados a los trabajadores por el Sena y las cajas de compensación familiar, en caso de que queden desempleados. Este tiene como finalidad la protección de los trabajadores más vulnerables, manteniendo su calidad de vida y tendiendo hacia la formalización de sus empleos. 

Los trabajadores que pueden acceder a este mecanismo son aquellos del sector público y privado que hayan realizado aportes a cajas de compensación familiar al menos por un año continuo o discontinuo. Para determinar esto se tendrán en cuenta los últimos tres años. 

Este mecanismo se encuentra integrado por: 
El Servicio Público de Empleo. 
El Fondo de Solidaridad de Fomento al Empleo y Protección al Cesante –Fosfec–. 
Cuentas de cesantías de los trabajadores. 
Proyecto de resolución 

El Ministerio del Trabajo presentó un proyecto de resolución que busca implementar mecanismos de emprendimiento y desarrollo empresarial en el mecanismo de protección al cesante. Dicha implementación tendría como finalidad que se financien proyectos de emprendimiento de trabajadores que se encuentren cesantes. 

Este componente tendría cobertura a nivel nacional y se ejecutaría a través de las cajas de compensación familiar, estas deberán prestar los servicios y actividades de capacitación sobre este mecanismo (de emprendimiento y desarrollo empresarial) de forma gratuita, exceptuando los créditos y microcréditos que se otorguen en la fase de financiación, los cuales deberán pagarse según lo acordado con los beneficiarios, quienes deben ser personas mayores de edad que además deseen crear: 
Proyectos de emprendimiento. 
Iniciativas de autoempleo. 
Innovación social para el emprendimiento o fortalecimiento de las micro y pequeñas empresas. 

El seguimiento y control de este mecanismo será ejercido por: 
El Ministerio del Trabajo, que regulará y hará seguimiento del desarrollo de las actividades. 
La Superintendencia de Subsidio Familiar, que se encargará de las funciones de inspección, vigilancia y control de la ejecución y administración de los recursos financieros. 

La aprobación del presupuesto de estos proyectos de emprendimiento y desarrollo empresarial deberá atravesar una serie de etapas, entre las que se encuentran: 
La evaluación de viabilidad de los planes de negocio para financiación. En esta etapa se determinará la viabilidad financiera, jurídica, económica y técnica de los planes de negocio, los cuales serán postulados por la caja de compensación familiar ante el comité de aprobación. 
Comité de aprobación. Pasada la fase de evaluación, este comité decidirá sobre las aprobaciones de financiación de los planes de negocio. Los recursos se asignarán por votación de los integrantes. 
“Para la financiación de este proyecto, se utilizará un capital denominado “capital semilla”, el cual es un recurso de carácter condonable”

Para la financiación de este proyecto, se utilizará un capital denominado “capital semilla”, el cual es un recurso de carácter condonable (se absuelve el pago). Este se encuentra orientado a cubrir la inversión necesaria para la creación, inicio y puesta en marcha del proyecto. El monto de este capital será definido por la caja de compensación familiar. 

Los recursos otorgados no podrán ser utilizados para: 
Pagos de pasivos, deudas o dividendos. 
Recuperación de capital. 
Compra de bienes muebles e inmuebles que no estén relacionados con el objeto del plan de negocio. 
Adecuaciones o remodelaciones de cualquier tipo de bienes inmuebles, que no conformen el proceso de dotación técnica y que no sean indispensables para el desarrollo del plan de negocio. 
Estudios de factibilidad de proyectos (consultorías, asesorías jurídicas y financieras, etc.). 
Adquisición de vehículos que no estén relacionados con el objeto del plan de negocio. 
Compra de acciones, derechos de empresas, bonos y otros valores mobiliarios. 
Pago de regalías, impuestos causados, aportes parafiscales. 
Formación académica de los socios. 
Pago de derechos o inscripciones para participar en eventos comerciales nacionales o internacionales. 
Gastos de viaje y desplazamiento que no estén relacionados con el objeto del plan de negocios. 
Pago de inscripción y registro empresarial. 

Para que este capital sea otorgado y condonado se deberían cumplir los siguientes requisitos mínimos:
Para el otorgamiento: 
El equipo evaluador debe hacer presentación del plan de negocio, en el cual deben considerarse criterios de mercado, financieros, técnicos, jurídicos, sociales y ambientales. 
Que los emprendedores no hayan recibido recursos de otros programas o fondos para el mismo plan de negocios. 
Cumplir con la ruta establecida por los orientadores del componente. 
Diligenciar el formato de solicitud de capital semilla con los respectivos soportes. 

Para la condonación del capital: 
Cumplir el plan de negocio y avance de este durante el primer año. 
Cumplir con las metas de generación de empleo formal para el primer año. En caso de haber variaciones, deberán ser soportadas según el seguimiento que se realiza en el marco de la puesta en marcha y fortalecimiento del emprendimiento. 
Confirmar el uso de los fondos entregados acordes con la destinación establecida en el plan de negocio. 
Mantener el mismo equipo de trabajo establecido en el plan de negocio. Si algún miembro del equipo abandona el emprendimiento, tendrán un plazo de dos meses para suplirlo. Deberá también demostrarse que el retiro de dicho miembro no altera negativamente el negocio, de lo contrario tendrían que devolver los recursos con un nuevo plan de financiación. 
Durante el proceso de puesta en marcha y fortalecimiento del cumplimiento del emprendimiento, suministrar la información y documentos requeridos que soporten su veracidad, esto con el fin de determinar si los objetivos citados en el plan se han cumplido. 
Las demás definidas por la caja de compensación familiar, las cuales deberán estar descritas en el reglamento de prestación de servicios. 

El incumplimiento de los anteriores requisitos tendrá como consecuencia la no condonación del crédito, constituyéndose en una obligación de tipo crediticio. 
Microcrédito, crédito y promoción de la economía naranja 

Los recursos que se destinen para el microcrédito serían orientados a los proyectos de emprendimiento y fortalecimiento empresarial que se encuentren en “fase naciente”. 
“Los recursos de crédito son los destinados para la organización o unidades productivas que se encuentren en “fase establecida””

Los recursos de crédito son los destinados para la organización o unidades productivas que se encuentren en “fase establecida”. 

En lo que concierne a la promoción de la economía naranja, se pretende promover otras líneas de emprendimiento con énfasis en programas de gobierno, financiando con el Fosfec los proyectos que: 
Contengan iniciativas productivas basadas en la producción y comercialización de bienes y servicios artísticos y culturales. 
Busquen el fortalecimiento y sostenibilidad de la cadena de valor (insumos, producción y comercialización). 
Promuevan la asociatividad, así como las distintas organizaciones que desarrollen las actividades creativas. 

Lo anterior con base en las políticas del Gobierno nacional para el impulso de la economía naranja, articuladas con las cajas de compensación familiar.


https://actualicese.com/actualidad/2018/12/03/mecanismo-de-proteccion-al-cesante-financiaria-planes-de-negocio/?referer=email&campana=20181203&accion=click&utm_source=boletin&utm_medium=email&utm_campaign=20181203&MD5=415e8678af580f50598f653f78613c8d
sábado, 5 de enero de 2019

Voluntad del Gobierno de mejorar salarios debería reflejarse en que el mínimo aumente un 6 %


Jairo Enrique Santander, director del Departamento de Economía de la Universidad Central afirma que, aunque la ministra del trabajo considere “bajito” el salario mínimo, es poco realista pensar que esto implicará una variación en la postura conservadora del aumento del mismo al momento de la negociación. 

Jairo Enrique Santander, economista de la Universidad Nacional de Colombia, magíster en planificación del desarrollo regional y director del Departamento de Economía de la Universidad Central, explica que hablar de un proyecto de ley con el cual se subiría el salario mínimo de forma extraordinaria genera desequilibrios en el sistema económico. 
¿Cuál sería la situación ideal para que este año la cifra del salario mínimo se llegara a concertar y no fuera por decreto? 

El escenario es de mucha incertidumbre, porque todavía no hay claridad sobre lo que va a quedar de la ley de financiamiento que piensa presentar el Gobierno ante el Congreso; tanto empresarios como centrales de trabajadores dependen mucho de ello para lograr un acuerdo. El otro tema relevante es que la productividad de los trabajadores pase a tener más peso dentro de la negociación. 

Las expectativas que generó en campaña el nuevo Gobierno y su partido sobre el aumento en el salario de los trabajadores también jugará un papel en la negociación. El escenario ideal sería entonces aquel donde, además de las cifras de inflación esperada y productividad, se tenga certeza del impacto de la reforma y de la posición del Gobierno. 
El PIB, IPC y la inflación son algunos ítems que maneja el Gobierno antes de establecer la cifra. ¿Qué tan acertado es contar con estos y otros conceptos a la hora de la definición? 

Más que el PIB, son la inflación proyectada y la productividad del trabajador las variables para tener en cuenta en la negociación. La inflación es tal vez la que juega un papel más preponderante, pues la negociación busca un equilibrio complejo. Por un lado, tanto empresarios, como trabajadores y el mismo Gobierno buscan que el aumento garantice, al menos, que la capacidad adquisitiva del salario de los trabajadores se mantenga o aumente. 
“aumentar el salario mucho más allá de la inflación esperada puede derivar en una mayor inflación en el futuro, lo que es un impacto importante en los costos para el empresario”

Pero aumentar el salario mucho más allá de la inflación esperada puede derivar en una mayor inflación en el futuro, lo que es un impacto importante en los costos para el empresario. Por otra parte, con la productividad se espera reconocer el aporte del trabajador al crecimiento económico. Sin embargo, esta rara vez es compensada proporcionalmente. Es decir, tradicionalmente el ajuste por productividad que se da en el salario es menor al aporte real. 
Los gremios empresariales comienzan a decir que el aumento debería estar entre el 4 y 5%; los trabajadores, el 10 %. ¿Qué puntos se deben tener en cuenta para que exista un acercamiento entre las partes? 

Este año la inflación va a estar en el rango meta y se espera algo muy similar para el próximo año, por lo que esto será una variable muy relevante para que se llegue a un acuerdo. Si la inflación está entre el 3 % y 4 %, implica que la posición de los empresarios no va a ir más allá del 5 % o 6 %, algo que los trabajadores tendrán que tener en cuenta. Creo que la negociación girará entre dicho rango. 

Ahora bien, la voluntad del Gobierno de mejorar salarios debería reflejarse aproximando el mínimo al 6 %. Sin embargo, sin datos alentadores de crecimiento y la necesidad de mantener la inflación en el rango, veo muy difícil que eso se llegue a dar. 
¿Que la ministra del trabajo piense que el mínimo en Colombia es “bajito” es un buen indicio para lo que podría venir? 

La promesa de campaña del nuevo Gobierno se sostiene en esa idea y la ministra trata de materializarla en el discurso. Sin embargo, creo que es poco realista pensar que eso va a implicar una gran variación en la postura conservadora del aumento del salario mínimo. Al respecto, existen unos apremios tanto en la estructura económica como en los balances de poder, que restringen de forma importante las decisiones que en este tema pueda promover el Gobierno. Por lo tanto, no considero que vayamos a esperar un cambio de tendencia muy importante, a pesar de la posición manifestada en campaña por el Gobierno. 

A esto se suma que la posible aprobación de la ley de financiamiento tendría impactos importantes para la economía, principalmente para el consumo y la inversión, y al no existir certeza de ellos los jugadores preferirán posiciones más conservadoras. 
¿Qué opina sobre el proyecto de ley que existe para subir el mínimo de forma extraordinaria? 

Nunca es conveniente generar desequilibrios inestables en un sistema económico, y menos si su efecto se piensa temporal y estos no tienen en cuenta las tendencias que vienen dando forma a la estructura económica. El beneficio para el trabajador sería muy poco, ya fuera por vía de un aumento o prima temporal, y los efectos en la volatilidad de la economía podrían ser amplios, por lo que me parece muy inconvenientes este tipo de medidas. En ese sentido, es preferible el proceso de negociación que permite, a la vez, que las partes discutan para generar un panorama conjunto de la situación económica.


https://actualicese.com/actualidad/2018/12/03/voluntad-del-gobierno-de-mejorar-salarios-deberia-reflejarse-en-que-el-minimo-aumente-un-6/?referer=email&campana=20181203&accion=click&utm_source=boletin&utm_medium=email&utm_campaign=20181203&MD5=415e8678af580f50598f653f78613c8d
Qué hará la Dian si los prestadores de servicios desde el exterior responsables de IVA no lo pagan?


En la práctica, la Dian no podrá aplicarle a los prestadores de servicios desde el exterior responsables del IVA (cuando estén en mora de presentar o pagar sus declaraciones) la norma del artículo 657 del ET relativa al cierre de su establecimiento de comercio. 

Desde el pasado 1 de julio de 2018, y de acuerdo con las disposiciones contenidas en los artículos 420, 437 y 437-2 del ET, las personas naturales o jurídicas que estén prestando desde el exterior algún servicio gravado con IVA en Colombia y lo hagan a favor de personas naturales o jurídicas domiciliadas en el país que no pertenezcan al régimen común, se convirtieron en responsables del IVA ante el Gobierno colombiano y por ello tendrán que figurar en el RUT administrado por la Dian (ya sea como responsables del régimen simplificado o del régimen común), siguiendo para ello las reglamentaciones que se han dado hasta el momento (ver el Decreto 1415 de agosto 3 de 2018 y la Resolución Dian 000051 de octubre 19 de 2018). 
“para la Dian será muy difícil conocer con exactitud cuántas son las personas jurídicas o naturales prestadoras de servicios del exterior que en estos momentos se convirtieron en responsables del IVA”

Ahora bien, es importante advertir y reconocer que para la Dian será muy difícil conocer con exactitud cuántas son las personas jurídicas o naturales prestadoras de servicios del exterior que en estos momentos se convirtieron en responsables del IVA ante el Gobierno colombiano y que deberían estar inscritas en el régimen común del IVA. Lo anterior obedece a que en los cruces de información exógena tributaria no siempre se exige información a los millones de personas naturales o jurídicas que están ubicadas en Colombia y que pueden estar recibiendo todo tipo de servicios prestados desde el exterior (como asesorías, consultorías, etc.). Al final parece que la Dian se contentará entonces con lograr que grandes y reconocidas empresas como Netflix, Spotify y otras similares cumplan con figurar como responsables del IVA en el régimen común por ser prestadoras de servicios desde el exterior a favor de personas o empresas domiciliadas en Colombia. 

En ese sentido, cabe preguntarse si cuando algún prestador de servicios desde el exterior deba figurar en el régimen común del IVA y por tanto deba facturar y declarar dicho impuesto ante el Gobierno colombiano, pero suceda que en algún momento decida no cobrarlo o incluso que lo cobre pero no lo declare ni pague oportunamente, ¿será fácil para la Dian aplicarle las normas de los artículos 402 del Código Penal y 657 del ET

Al respecto, sucede que el artículo 402 de la Ley 599 del 2000 (Código Penal), luego de ser modificado con el artículo 339 de la Ley 1819 de 2016, establece que si alguien pertenece al régimen común del IVA y no cobra efectivamente dicho impuesto en el momento de facturar sus ventas, entonces se le podrá iniciar un proceso penal. La misma norma dicta que si esta persona no paga el IVA cobrado a sus clientes dentro de los dos meses siguientes al vencimiento, también se le podrá iniciar un proceso penal. Por su parte, el numeral 4 del artículo 657 del ET establece que la Dian podrá cerrar el establecimiento de comercio de quien no presente o no pague oportunamente sus declaraciones de IVA. 

En vista de lo anterior, creemos que en la práctica la aplicación de esas dos normas va a ser muy compleja para la Dian, puesto que al tratarse de prestadores de servicios desde el exterior cuesta imaginarse a la entidad dirigiéndose hacia el extranjero a cerrar establecimientos de comercio. 

Por tanto, sin la aplicación práctica de esas dos normas, es fácil concluir que podrá estar en riesgo en muchos casos el efectivo recaudo del IVA que se espera obtener de todos los prestadores de servicios desde el exterior (y esto es algo en que quizás no pensaron los congresistas al aprobar convertir a dichos prestadores en responsables del IVA).


https://actualicese.com/actualidad/2018/11/29/que-hara-la-dian-si-los-prestadores-de-servicios-desde-el-exterior-responsables-de-iva-no-lo-pagan/?referer=email&campana=20181129&accion=click&utm_source=boletin&utm_medium=email&utm_campaign=20181129&MD5=415e8678af580f50598f653f78613c8d
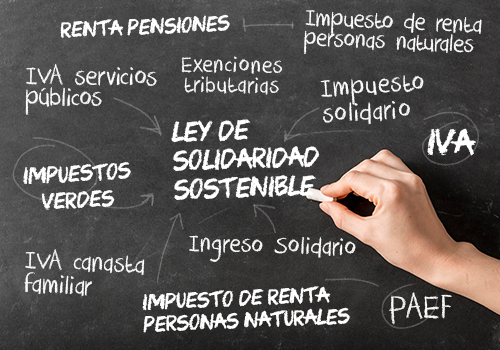
Reforma tributaria cuáles serían las propuestas que acogería el Gobierno nacional?

Andi, Fenalco y el Consejo Gremial Nacional coinciden en suspender el descuento del impuesto de industria y comercio que para 2022 sería del...