martes, 27 de octubre de 2020

Teletrabajo: todavía hay resistencia al tema y a las prácticas virtuales


Herlaynne Segura, afirma en#CharlasConActualícese que en Colombia se viene hablando de teletrabajo desde el año 2012, cuando el Gobierno nacional le apostó a esta figura.

Sin embargo, se está aplicando de una forma diferente a la que, en un principio, se había pensado.

Herlaynne Segura, docente virtual de la maestría en Comunicación Digital en la Universidad Pontificia Bolivariana, de Cibercultura en la maestría en Comunicaciones en la Universidad de Antioquia y periodista digital independiente, habló en #CharlasConActualícese sobre el teletrabajo en nuestro país.

Según la Ley 1221 de 2008, explica, el teletrabajo es una forma de organización laboral que consiste en el desempeño de actividades remuneradas o prestación de servicios a terceros utilizando como soporte las tecnologías de la información y la comunicación –TIC– para el contacto entre el trabajador y la empresa, sin requerir la presencia física del trabajador en un sitio específico de trabajo.

Reconoce que Colombia ha sido un país que le apostó, desde 2012, al modelo del teletrabajo. «A partir de dicho año comenzó un proceso de promoción para esta modalidad laboral, a través de charlas y cursos gratuitos, así como inversión en publicidad», recuerda.

Recalca que, al llegar el confinamiento, llega el teletrabajo, uno que no conocemos y que no es el que queríamos que se promoviera, que se incorporara.

«Sí, dio un impulso, pero con unas condiciones ajenas para incorporarlo», indica.

Segura expresa que, cuando el teletrabajo comenzó a tomar fuerza en medio del aislamiento, pensaba que se debía incorporar del todo o se dañaba, «porque muchas personas se sentirán agotadas y van a querer regresar a una oficina; esas son las perspectivas».

Para ella, el teletrabajo requiere un cambio cultural. La mentalidad en este modelo laboral se debe conformar por parte del empleado, el empleador, el entorno, las empresas y el mismo Gobierno nacional; por lo que luce complicado que se conforme un teletrabajo ideal.

«El Gobierno nacional ha hecho mucho por el teletrabajo. No se ha incorporado como debería ser, pero esto no solo depende de los gobernantes. Está la ley, y el siguiente paso lo tiene que dar la ciudadanía, que los líderes aparezcan. Todavía hay resistencia a este tema y a las prácticas virtuales. No les gusta a muchos», recalca.

lunes, 26 de octubre de 2020

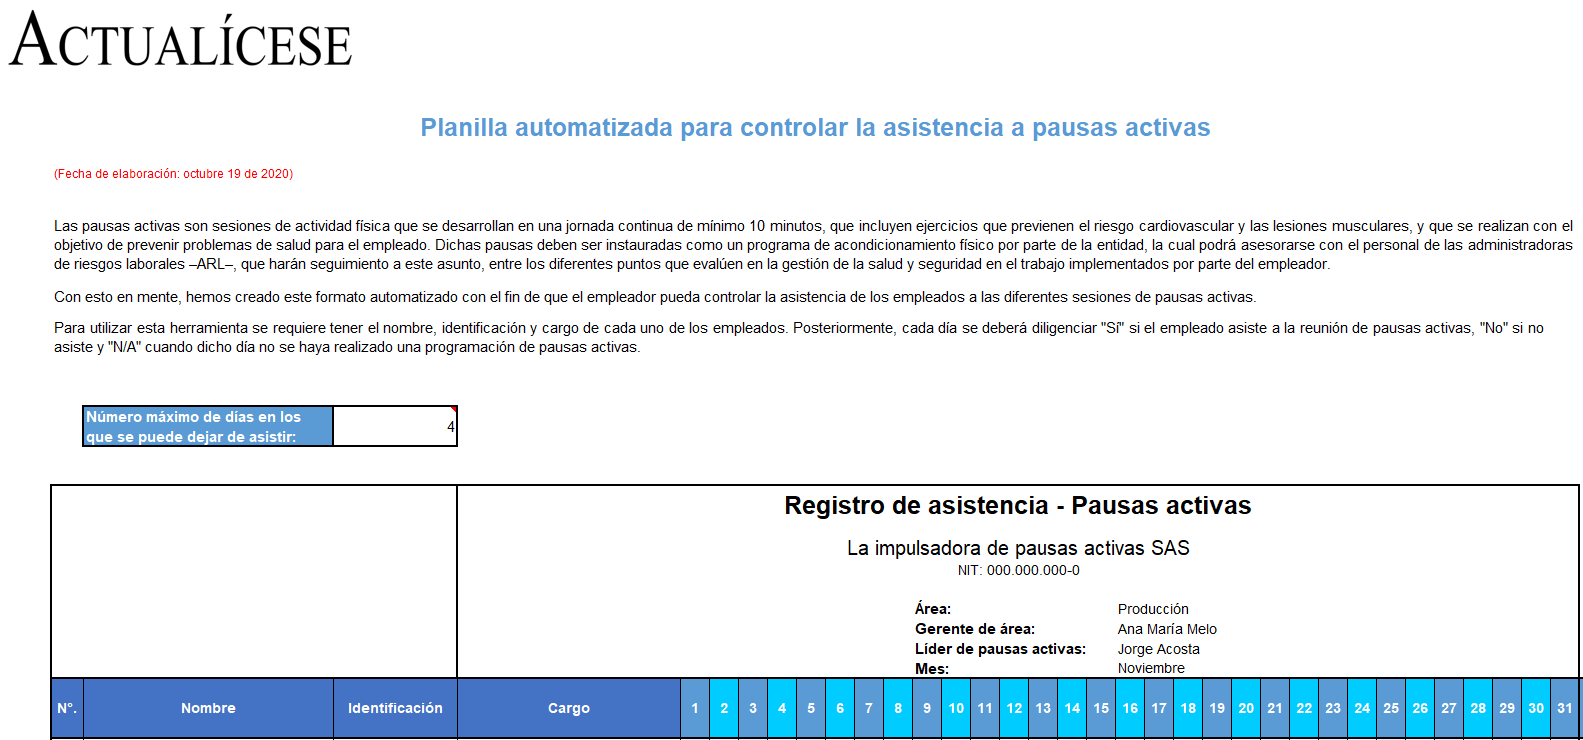
Planilla automatizada para controlar la asistencia a pausas activas


En esta plantilla automatizada podrás diligenciar y llevar un control de la asistencia de los empleados a las sesiones de pausas activas.

Además, obtendrás una alerta sobre quienes faltaron, a fin de que puedas realizar la respectiva sensibilización sobre la importancia de hacer estas pausas.

Las pausas activas son sesiones de actividad física que se desarrollan en una jornada continua de mínimo 10 minutos, que incluyen ejercicios que previenen el riesgo cardiovascular y las lesiones musculares, y que se realizan con el objetivo de prevenir problemas de salud para el empleado.

Dichas pausas deben ser instauradas como un programa de acondicionamiento físico por parte de la entidad, la cual podrá asesorarse con el personal de las administradoras de riesgos laborales –ARL–, que harán seguimiento a este asunto, entre los diferentes puntos que evalúen en la gestión de la salud y seguridad en el trabajo implementados por parte del empleador.

Con esto en mente, hemos creado este formato automatizado con el fin de que el empleador pueda controlar la asistencia de los empleados a las diferentes sesiones de pausas activas.

En el siguiente video, la Dra. Natalia Jaimez explica la importancia y razón de ser de implementar las pausas activas en la programación diaria de la entidad.

Sistema de pensiones: Minsalud fija parámetros para la afiliación y reporte de novedades en el SAT


El Ministerio de Salud y Protección Social definió los parámetros para la operación del sistema de pensiones en el sistema de afiliación transaccional –SAT–.

Al respecto, el Minsalud determinó cuestiones referentes a la afiliación y reporte de novedades en dicho sistema.

El sistema de afiliación transaccional –SAT– es una plataforma dispuesta por el Ministerio de Salud y Protección Social, mediante la cual se registran y consultan datos de la información básica y complementaria de la afiliación y novedades en el sistema general de seguridad social.

En el siguiente vídeo, Natalia Jaimes Lúquez, abogada consultora en derecho laboral explica en qué consiste y cómo funciona el SAT:

En un principio, el SAT se encontraba habilitado para el registro y la consulta de datos del sistema de salud; no obstante, a través del Decreto 1818 de 2019, el Minsalud incluyó el sistema general de pensiones y el de subsidio familiar al sistema de afiliación transicional –SAT–. Por su parte, con de la Resolución 2389 de 2019 se integró el sistema de riesgos laborales –SRL–.

Lo anterior supone que ahora todo el sistema de seguridad social se encuentra integrado en el SAT y, además, en caso de que este último solo sea utilizado como fuente de consulta, será el sistema por el cual deberá realizarse la afiliación y reporte de novedades a cada uno de los sistemas de seguridad social (salud, pensiones, riesgos laborales y cajas de compensación familiar).
Operación del sistema de pensiones en el SAT

El Minsalud expidió la Resolución 1734 de 2020, por medio de la cual establece los parámetros que deben seguir los empleadores, trabajadores independientes y todo aquel (persona natural o jurídica) que se encuentre obligado a afiliarse al sistema de pensiones.
Acciones que podrán realizarse a través del SAT

La resolución en cuestión indica que dichos actores deberán registrarse en la página web del SAT (www.miseguridadsocial.gov.co) y podrán realizar las siguientes solicitudes:
Afiliación a la administradora de pensiones elegida de manera libre y voluntaria por el trabajador dependiente o independiente.
Traslado de administradora de pensiones.
Traslado de régimen pensional, es decir, trasladarse del régimen de prima media con prestación definida –RPM– (Colpensiones) al régimen de ahorro individual con solidaridad (fondos privados) o viceversa.
Reporte de novedades.
Consultas del estado de afiliación, datos del afiliado, estado (activo o inactivo), entre otras cuestiones.
Retracto de la selección de administradora de pensiones

En el evento en que el solicitante decida retractarse de la afiliación a una administradora de pensiones, podrá realizar la solicitud, siempre que haya realizado los trámites de afiliación mediante el SAT.

Lo anterior supone que si el empleador o trabajador independiente realizó la afiliación de manera presencial, deberá, de la misma manera, solicitar el retracto de la misma y no podrá realizar esta acción a través del SAT.

El retracto podrá llevarse a cabo de conformidad con lo previsto en el artículo 2.2.2.2.1 del Decreto 1833 de 2016, el cual establece que la solicitud de retracto podrá realizarse dentro de los cinco (5) días hábiles siguientes a la fecha de la solicitud de la afiliación.

domingo, 25 de octubre de 2020

Régimen privado de pensiones vs. régimen público: ¿cuál prefieren los colombianos según las cifras?


No todos los afiliados al sistema de pensiones son activos y cotizantes.

Con tasas de cotización por debajo del 50 %, tanto en el RPM como en el RAIS, una alta proporción de población en edad de pensionarse no lo lograría.

Baja fidelidad al sistema refleja alta inestabilidad laboral de los afiliados.

Desde el año 2004, el número de afiliados al régimen privado de pensiones –RAIS– se ha incrementado notablemente, mientras para el régimen público –RPM– se ha mantenido casi constante, así lo describe el informe del Banco de la República: Sistema pensional colombiano: descripción, tendencias demográficas y análisis macroeconómico.
“se evidencia cómo la reforma de la Ley 100 de 1993 incentivó las afiliaciones a los fondos privados”

En dicho año, en el RPM los afiliados aumentaron de 5.696.040 a 6.871.981 en 2019, mientras que en el RAIS los afiliados aumentaron de 5.747.396 a 16.463.089. Con lo anterior, indica el informe, se evidencia cómo la reforma de la Ley 100 de 1993 incentivó las afiliaciones a los fondos privados.

«El alto número de afiliaciones al régimen privado se debe, en parte, a que los trabajadores en su etapa activa toman en cuenta que en el RAIS sus aportes se pueden considerar ahorros dada la legislación actual. Más adelante analizaremos los traslados de un sistema a otro a medida que el trabajador se acerca a cierta edad», se analiza en el texto.


También se evidencian altas tasas de crecimiento en las afiliaciones, mejorando los indicadores de cobertura del sistema global de pensiones; sin embargo, no todos los afiliados son activos y cotizantes, y la cobertura de los pensionados se mantiene baja.
Proporción de cotizantes en el total de afiliados

Un indicador importante debido a que determina la probabilidad de pensionarse al cumplir la edad de pensión es la tasa de fidelidad al sistema: la proporción de cotizantes en el total de afiliados.

Esta tasa de fidelidad entre 2004 y 2019 tuvo un promedio del 40,9 % en el RAIS y del 32,3 % en el RPM. En el agregado se mantuvo alrededor del 37 %. Con tasas de cotización por debajo del 50 %, tanto en el RPM como en el RAIS, una alta proporción de la población en edad de pensionarse no logrará hacerlo, a pesar de estar afiliada (46 %).

Hacia 2007, la tasa de fidelidad era muy inferior en el RPM respecto al RAIS; sin embargo, en los últimos años la diferencia ha disminuido. La baja fidelidad al sistema refleja la alta inestabilidad laboral de los afiliados, en especial con respecto al mercado laboral formal.

Relacionando los cotizantes con los ocupados de 15 años y más, en 2012 la proporción fue del 37,4 % en el total nacional, del 43,1 % en las cabeceras municipales y del 16,3 % en el resto. Esto muestra la baja proporción en la zona rural. Por su parte, la proporción de los pensionados ocupados fue cercana al 1 %.

La mayor proporción de los cotizantes son asalariados, de los cuales cotizó el 60,9 % en 2012. De los independientes solamente lo hizo el 9,8 %. En el total de cotizantes solamente el 11,9 % fueron independientes, mientras que en el total de ocupados de 15 años y más los independientes representaron el 45,6 %.

Respecto a la cobertura del sistema pensional en su etapa de acumulación, los cotizantes como proporción de la población económicamente activa han aumentado entre 2004 y 2019, del 22 % al 37 %.

La cobertura en 2019 corresponde al 10,6 % de cotizantes en el RPM y al 26,1 % en el RAIS. En este sentido, la cobertura del sistema pensional ha avanzado, y probablemente este comportamiento se refleje en los próximos años en la cobertura de adultos mayores pensionados.
Afiliaciones por sexo y edad

Al diferenciar por sexo, con datos de 2019, sobresale el hecho de que las afiliaciones son mayores para hombres que para mujeres. De los afiliados al RAIS, el 42,9 % fueron mujeres y el 57,1 % hombres; en el RPM, 46,0 % fueron mujeres y 54,0 % hombres.

«Esto es reflejo de la mayor proporción de participación laboral masculina (a pesar de representar una menor proporción en la población en edad de trabajar)», indica el informe.


En cuanto a los afiliados por rangos de edad, mientras que en el RAIS más de la mitad de los afiliados se concentra entre los 20 y los 34 años, en el RPM la mayoría de los afiliados se concentran en rangos de población mayores a 44 años.

Según el informe, esta distribución de afiliados en el RPM pone presión sobre las finanzas públicas, ya que las cotizaciones de los jóvenes son inferiores a los pagos de pensiones que se prevén para quienes están cerca a jubilarse.

«Lo anterior refleja el hecho de que las nuevas afiliaciones se han dirigido especialmente al RAIS. Desde el comienzo de la reforma laboral de la Ley 100 de 1993 la creación de los fondos privados atrajo una gran cantidad de afiliaciones nuevas de las personas más jóvenes. Sin embargo, las bajas tasas de reemplazo del RAIS con respecto al RPM podrían revertir parcialmente la distribución de afiliados por medio de los traslados, causando más presión sobre las finanzas públicas», se analiza en el informe.
sábado, 24 de octubre de 2020

Declaración SIMPLE 2019: para qué sirve la información de patrimonio fiscal solicitada?


Los inscritos en el SIMPLE no están sujetos a rentas por comparación patrimonial o renta presuntiva.

Sin embargo, la información de su patrimonio fiscal a diciembre de 2019 servirá para controlar otros asuntos como la obligación de responder por el impuesto al patrimonio de los años 2020 y 2021.

Haciendo uso de las facultades que se le concedieron en el artículo 1.5.8.3.14 del DUT 1625 de 2016 (creado con el Decreto 1468 de agosto de 2019), la Dian diseñó el nuevo formulario 260 para la declaración anual del año gravable 2019 del régimen simple (aplicable tanto a personas jurídicas como a personas naturales obligadas o no obligadas a llevar contabilidad), estableciendo que en el mismo también se tendría que incluir la información del patrimonio fiscal poseído a diciembre de 2019.

Al respecto, es importante destacar en primer lugar que, si un contribuyente del régimen simple deja de informar el valor total del patrimonio fiscal que poseía a diciembre 31 de 2019, nunca enfrentaría los efectos de las rentas líquidas por activos omitidos que se mencionan en el artículo 239-1 del Estatuto Tributario –ET–, pues dicha renta líquida solo aplica a los contribuyentes que permanezcan en el régimen ordinario del impuesto de renta.

Así mismo, el contribuyente del régimen simple tampoco está expuesto a los cálculos de la renta líquida por comparación patrimonial que se mencionan en los artículos 236 y siguientes del ET y 358-1 del mismo estatuto, pues dichos cálculos solo aplican a los contribuyentes del régimen ordinario y a los del régimen especial.

En consecuencia, el contribuyente del régimen simple no debe preocuparse por justificar correctamente el incremento patrimonial que se puede producir entre su patrimonio líquido fiscal de un año (como el 2019) y el patrimonio líquido fiscal que poseía al cierre del año inmediatamente anterior.


Nota: a los contribuyentes que se trasladaron al régimen simple durante el 2019 y que habían presentado declaraciones del régimen ordinario de los años gravables 2018 y anteriores, es importante recordarles que mientras tales declaraciones del régimen ordinario puedan ser auditadas por la Dian, dicha entidad podrá corregirlas para incluirles la renta líquida por activos omitidos o la renta por comparación patrimonial.
“el patrimonio líquido a diciembre de 2019 que se les pida informar a los contribuyentes del régimen simple no producirá renta presuntiva durante el año gravable 2020”

De igual forma, debe tenerse presente que el patrimonio líquido a diciembre de 2019 que se les pida informar a los contribuyentes del régimen simple no producirá renta presuntiva durante el año gravable 2020.
¿Para qué servirá que se informe el patrimonio fiscal a diciembre de 2019?

En vista de todo lo anterior, se entiende que las pocas razones por las cuales puede ser útil que la Dian haya decidido solicitar la información del patrimonio fiscal de los contribuyentes del régimen simple a diciembre 31 de 2019 serían:
a. Comprobar si son responsables del impuesto al patrimonio

Serviría para comprobar si el patrimonio líquido fiscal a diciembre 31 de 2019 (renglón 39 de la hoja 1), que en la práctica es igual al de enero 1 de 2020, fue igual o superior a $5.000.000.000.

Cuando haya igualado o superado esa cifra, entonces solo los contribuyentes que sean personas naturales residentes del régimen simple se convertirían en responsables del impuesto al patrimonio por los años 2020 y 2021 mencionado en los artículos 43 a 49 de la Ley 2010 de 2019.

El impuesto al patrimonio del año 2020 se liquida por aparte (usando el formulario 420 prescrito con la Resolución 000074 de julio 2 de 2020) y el vencimiento para su presentación oportuna ya se cumplió entre septiembre 28 y octubre 9 de 2020 (ver artículo 1.6.1.13.2.53 del DUT 1625 de octubre de 2016, agregado con el artículo 10 del Decreto 401 de marzo de 2020).
b. Verificar el costo fiscal de la venta de activos poseídos por más de dos años

Serviría para probar la existencia a diciembre de 2019 de activos fijos que se pueden vender en los años siguientes formando ganancias ocasionales (por haber sido poseídos por más de dos años).

Por tanto, como a las ganancias ocasionales que se declaren en el formulario anual del régimen simple se les puede asociar el «costo fiscal», dicho costo fiscal deberá corresponder a aquel que se haya declarado en el patrimonio fiscal del año anterior al de la venta.
c. Revisar si la declaración debe estar firmada por contador público

Serviría para comprobar si el patrimonio bruto a diciembre 31 de 2019 superó las 100.000 UVT ($3.427.000.000), lo cual, según las instrucciones del formulario, provocaría que el contribuyente obligado a llevar contabilidad incluya por lo menos la firma de un contador público.

Recuérdese que si estuvo obligado a tener nombrado durante el 2019 un revisor fiscal, entonces será dicho revisor fiscal quien firmaría la declaración.
d. Para elaborar los reportes de exógena

Si la Dian les solicita informar sus activos y pasivos fiscales a diciembre de cada año (empezando con el año gravable 2019), ello servirá para poder elaborar y entregar posteriormente los reportes de información exógena anual que se relacionen con los saldos fiscales de tales activos y pasivos.


https://actualicese.com/declaracion-simple-2019-para-que-sirve-la-informacion-de-patrimonio-fiscal-solicitada/?referer=email&campana=20201022&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20201022_revisoria&MD5=415e8678af580f50598f653f78613c8d

Sanciones que puede imponer la Junta Central de Contadores


La Junta Central de Contadores puede imponer sanciones a los contadores y a las sociedades de contadores públicos cuando incumplan las normas de la profesión.

Según la gravedad de la falta, las sanciones pueden ir desde la amonestación hasta la cancelación de la inscripción profesional.

La Junta Central de Contadores –JCC– es el órgano encargado del registro, inspección y vigilancia de los contadores públicos y de las sociedades de contadores públicos en Colombia.

El numeral 1 del artículo 20 de la Ley 43 de 1990 señala que es función de la JCC inspeccionar y vigilar que la profesión solo sea ejercida por contadores públicos debidamente inscritos y que estos ejerzan de conformidad con las normas legales, imponiendo sanciones cuando sea el caso.

A continuación, explicamos en qué consisten las sanciones que puede imponer la JCC y las conductas que las originan.
Tipos de sanciones que puede imponer la JCC

El artículo 23 de la Ley 43 de 1990 establece que la JCC puede imponer las siguientes sanciones:
Amonestaciones

La amonestación es el tipo de sanción de menor gravedad que impone la JCC. Se aplica en los casos en los que la falta que comete el contador público se considera leve.
Multas

Las multas, según el artículo 24 de la Ley 43 de 1990, se imponen en los casos en los que la falta que comete el contador público no se configura como un delito o una violación grave de la ética profesional.
“El monto máximo de la multa que puede imponer la JCC es de 121 UVT (5 salarios mínimos mensuales legales vigente –smmlv–)”

El monto máximo de la multa que puede imponer la JCC es de 121 UVT (5 salarios mínimos mensuales legales vigente –smmlv–). No obstante, las multas podrán imponerse de forma sucesiva.
Suspensión de la inscripción

La JCC puede suspender la inscripción profesional de un contador público o de una sociedad de contadores públicos cuando incurran en alguna de las conductas mencionadas en el artículo 25 de la Ley 43 de 1990, a saber:
Tener una incapacidad grave judicialmente declarada que inhabilite temporalmente para ejercer.
Incumplir las normas de ética profesional, las de Información Financiera o de Aseguramiento.
Incurrir en la violación de la reserva comercial de documentos e información privada.
Ser reincidente por tercera vez en causales que den lugar a la imposición de multas.
Las demás causales establecidas en la normativa concordante.

El tiempo máximo por el que la JCC puede suspender la inscripción de un contador es por un (1) año.
Cancelación de la inscripción

La cancelación de la inscripción del contador público o de la sociedad de contadores públicos significa que se pierde definitivamente el permiso para ejercer la profesión. Por tanto, esta es la sanción de mayor gravedad que puede imponer la JCC.

El artículo 26 de la Ley 43 de 1990 establece los casos por los que la JCC puede cancelar la inscripción de un contador. Veamos:
Haber sido condenado por razón de la profesión.
Haber ejercido la profesión a pesar de estar atravesando una suspensión.
Haber sido suspendido por tercera vez.
Haber obtenido la tarjeta profesional con documentos falsos.
No poner en conocimiento de la autoridad correspondiente los actos de corrupción.

En el caso de las sociedades de contadores públicos, las conductas por las que procede la cancelación del registro profesional son las siguientes (ver parágrafo primero del artículo 26 de la Ley 43 de 1990):
Cuando, por negligencia o dolo de la firma, los socios o empleados de la misma incumplan las normas profesionales.
Cuando la firma desarrolle su objeto sin cumplir los requisitos establecidos en la Ley 43 de 1990.

https://actualicese.com/sanciones-que-puede-imponer-la-junta-central-de-contadores/?referer=email&campana=20201022&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20201022_revisoria&MD5=415e8678af580f50598f653f78613c8d

viernes, 23 de octubre de 2020

En lo que va del año, 853 empresas pidieron acogerse a la Ley de Insolvencia

La mayoría de las solicitudes se presentaron en medio de la emergencia económica generada por la pandemia.


La Superintendencia de Sociedades entregó un balance sobre las solicitudes que ha recibido, por parte de las empresas colombianas, para acogerse a la Ley de Insolvencia, a lo largo del año, con el fin de evitar la liquidación de la compañía y lograr una renegociación de sus créditos. 

El informe del organismo de control señala que son 853 las solicitudes las que ha recibido entre enero y septiembre del presente año, la mayoría de estas se presentaron en medio del periodo de emergencia ocasionado por la COVID-19, con 625 peticiones. 

Estas empresas generan 147 mil empleos en todo el territorio nacional y sus activos suman 54 billones de pesos. A la fecha hay 91 solicitudes de liquidación que representan la pérdida de dos mil puestos de trabajo. 

“Nosotros veníamos de 70 solicitudes mensuales, en el primer trimestre, para el segundo trimestre seguimos con ese promedio pero porque tuvimos dos meses muy bajitos que fueron abril y mayo, pero para junio empezamos a ver niveles superiores a 120 solicitudes y así seguramente va a continuar durante el tercer trimestre del año”, afirmó el superintendente de Sociedades, Juan Pablo Lievano. 

La mayoría de las solicitudes se concentran en el sector de servicios, con un total de 206; le sigue comercio con 146; manufactura con 85; construcción con 73; agricultura con 30 y minería con 12. 

Gran parte de las empresas que han buscado renegociar sus deudas con los acreedores se encuentran en Bogotá, que suma 229 solicitudes; seguida por Medellín con 68; Bucaramanga con 44; Cali con 43 y Barranquilla con 26. 

Del total de las solicitudes que se han presentado en medio de la emergencia económica la entidad ha rechazado 141, “lo que ocurre es que, o no cumplen con los requisitos para estar en insolvencia, o no allegaron los documentos solicitados y eso significa que toca rechazar o inadmitir, si se rechaza hay un tiempo de corrección para que se repita el procedimiento”, explicó el directivo. 

Finalmente, la Supersociedades indicó que el 95% de las solicitudes fueron admitidas para iniciar el proceso de reorganización.

Más del 40 % de las empleadas domésticas ganan menos de un salario mínimo

De los 57 mil empleados de servicios domésticos en Colombia, solo 23 mil tienen prestaciones sociales.


El ministro de Trabajo, Ángel Custodio Cabrera, se comprometió a reactivar las mesas diálogo con las diferentes organizaciones del trabajo doméstico en el país, para mejorar sus condiciones laborales.

El funcionario hizo el anuncio en el marco del debate de la Comisión Séptima del Senado sobre las medidas del Gobierno Nacional en atención de la pandemia de la COVID-19, con los trabajadores que ejercen labores de cuidado médico y de trabajo doméstico remunerado.

“De acuerdo con la ley y el artículo 189 de Organización Internacional de Trabajo (OIT) en el convenio internacional, nos comprometimos a crear las mesas de trabajo. Me comprometo personalmente lo más pronto posible a volver a reactivar esa mesa, si es que se ha presentado algún inconveniente. Tengo entendido que han hablado de 15 puntos, tres han sido evacuados y es urgente sentarnos a tocar esos temas”, indicó.

Cabrera reconoció que las cifras de estos trabajadores en Colombia son muy preocupantes.

“El dato de los empleados domésticos asusta cuando hay 647 mil mujeres dedicadas a ese servicio, de las cuales el 41% ganan menos de un salario mínimo, el 39% gana más de un salario mínimo y el 20% superior a 1.5 salarios mininos”, indicó.

Explicó que “esta actividad tiene dos condiciones importantes. El trabajo que ellas desarrollan no es permanente sino excepcional, es decir, por días, por horas, por tiempos y ese es el primer problema que tenemos... hay empleadores de un salario mínimo o de 10 y hasta 30 salarios mininos y un porcentaje mínimo del 5% son empresas constituidas, lo que nos muestra un panorama difícil de los empleados domésticos”, subrayó.

Cabrera advirtió que de las 647 mil mujeres dedicadas al servicio doméstico, solo el 37% tienen acceso a la seguridad social y el 63% no están registradas.

“El 7% de las mujeres ocupadas a nivel nacional se concentran en el servicio doméstico y de los 57 mil empleados de servicio doméstico que hay en Colombia, únicamente 23 mil tienen prestaciones sociales”, indicó.

El ministro de Trabajo aseguró que según la norma, todos los trabajadores en Colombia pueden cotizar en el sistema de seguridad social con un salario mínimo legal vigente.

“Nadie se puede afiliar por menos de un salario mínimo, lo que significa que una persona que trabaja por horas, no se puede afiliar sino le pagan un salario mínimo. Ese es el primer escollo legal que hay en Colombia”, subrayó.

Dijo que ante la problemática que hay con los trabajadores que ganan menos de un salario mínimo, se hizo el decreto 1174 que ha sido muy polémico, al ser calificado por las centrales obreras como una reforma laboral y pensional.

“Este decreto 1174 no se lo inventó el Ministerio de Trabajo, fue basado en el artículo 193 del Plan Nacional de Desarrollo, que dice que para los trabajadores que ganen menos de un salario mínimo, aparece la obligatoriedad de ese patrono en cotizar en su seguridad social y eso no existía en las normas, el Congreso dio esa salida y el Ministerio de Trabajo tenía la obligación de reglamentarlo", sostuvo.

jueves, 22 de octubre de 2020

Todo lo que debes saber sobre las visitas de la JCC


Por estos días las firmas de auditoría y los contadores públicos independientes están en la tarea de recibir las visitas de la JCC, organismo disciplinario de la profesión.

Te contamos en qué consisten estas visitas, qué información será solicitada y algunas recomendaciones a las cuales estar atento.

Una de las principales preocupaciones que tienen los contadores públicos independientes y las firmas de auditoría son las visitas in situ que está realizando la Junta Central de Contadores –JCC–.

Dado que todo este proceso ha generado muchas dudas entre la comunidad contable, la JCC realizó un Facebook Live el 17 de julio de 2019, en el cual aclararon varias de ellas. En este editorial se abordan dichas dudas.
“debido a la emergencia ocasionada por la pandemia del COVID-19, en la actualidad las diligencias de inspección y toma de información in situ se están desarrollando a través de medios tecnológicos”

No obstante, antes es conveniente mencionar que el numeral 3 del artículo 1 de la Resolución 000-8710 de 2020 de la JCC señala que debido a la emergencia ocasionada por la pandemia del COVID-19, en la actualidad las diligencias de inspección y toma de información in situ se están desarrollando a través de medios tecnológicos.

Por lo anterior, es de suma importancia que los contadores públicos independientes y las firmas de auditoría esten preparados para atender estos requerimientos.
¿Por qué se realizan las visitas?

La JCC programa las visitas in situ en cumplimiento de su función misional de inspección y vigilancia contenida en el numeral 1 del artículo 20 de la Ley 43 de 1990.

Estas visitas tienen el propósito de verificar el cumplimiento de los requerimientos del DUR 2420 de 2015, que contiene las Normas de Aseguramiento implementadas en Colombia por medio de la Ley 1314 de 2009, especialmente lo relacionado con la Norma Internacional de Control de Calidad –NICC 1– y el Código de Ética del IESBA.
¿Qué es la NICC 1 y quiénes están obligados a implementarla?

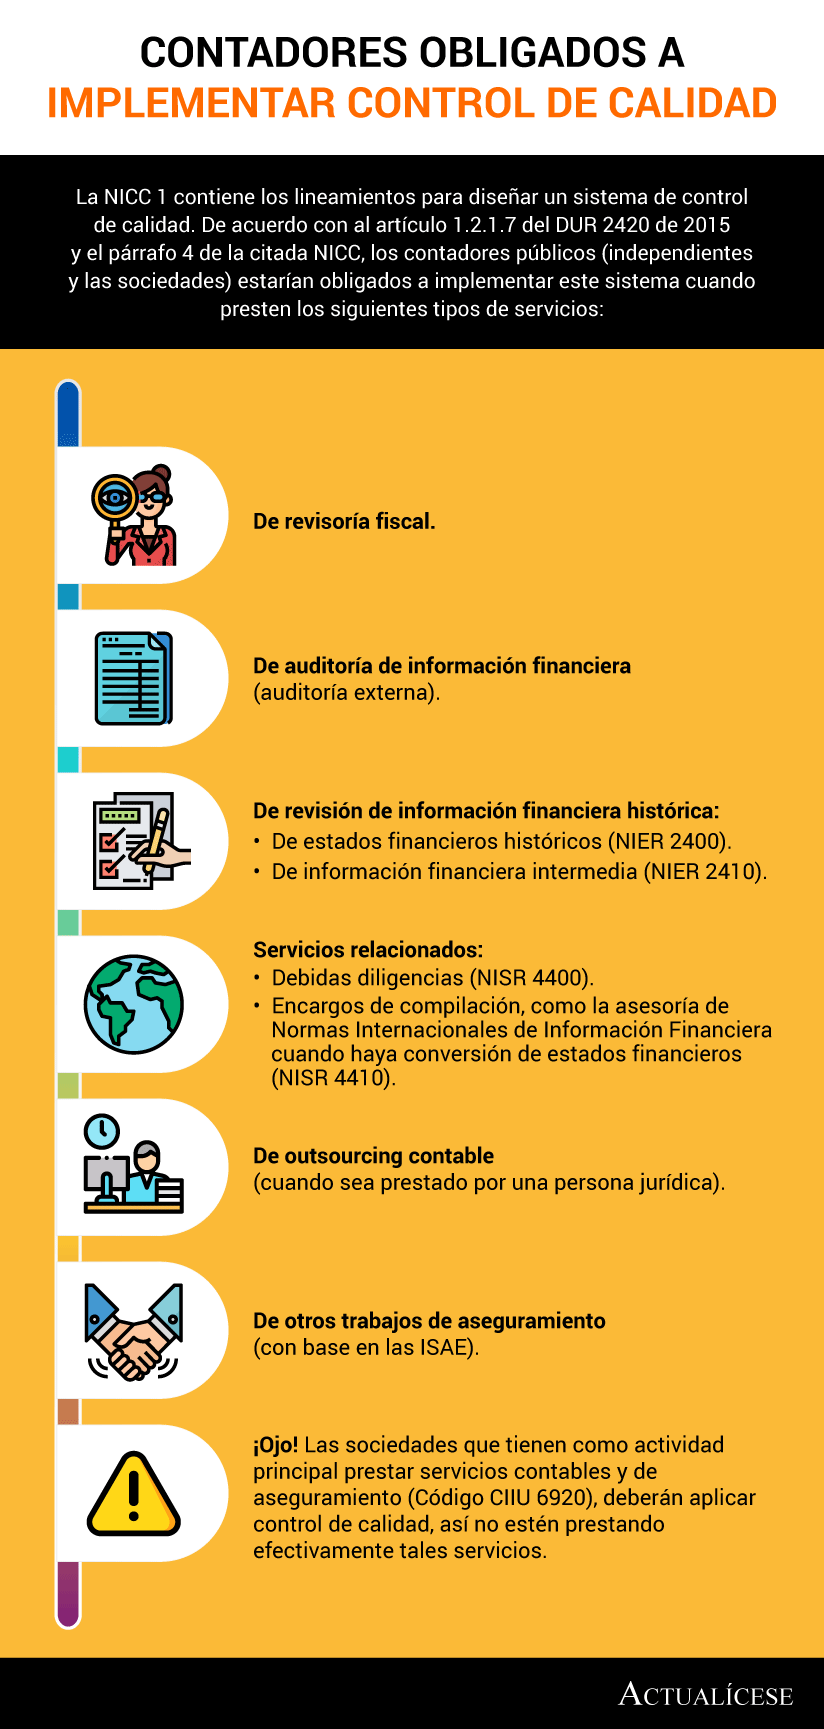
La NICC 1 es la norma que contiene los lineamientos para implementar el sistema de control de calidad obligatorio para los contadores públicos y firmas que presten servicios de revisoría fiscal, auditoría de información financiera, revisión de información histórica u otros trabajos de aseguramiento, de acuerdo con lo estipulado en el artículo 1.2.1.7 del DUR 2420 de 2015, tal como se muestra en la siguiente infografía:


Dicho lo anterior, si usted presta cualquiera de los servicios enunciados, ya debe haber implementado el sistema.

Este sistema de calidad se compone de seis elementos que buscan que los contadores públicos y las firmas presten servicios de calidad, cumplan con las disposiciones legales y reglamentarias, y que las conclusiones de sus informes sean adecuadas.
¿Cómo se seleccionan los inspeccionados?

La JCC realiza cruces de información con otras entidades para identificar a los contadores públicos que han actuado como revisores fiscales. Una de esas entidades, por ejemplo, es la Dian, que entrega información sobre los revisores fiscales que firman declaraciones de renta.

Sobre esa base de datos se realiza una selección aleatoria de los contadores y las firmas a las que se les practicará la diligencia de inspección.

Acto seguido, a los seleccionados se les envía, por parte de la JCC, una notificación a la dirección de correo electrónico que tengan registrada en la entidad (aproximadamente ocho días antes del día de la visita).

Por ello es muy importante cumplir con la obligación de actualizar los datos que se tengan inscritos en la JCC antes del 1 de marzo de cada año.
¿Qué información solicita la JCC?

Respecto a este punto, es necesario recalcar que los documentos que solicita la JCC no son para la entidad, sino que son los necesarios para el adecuado funcionamiento de los servicios que presta la firma de auditoría o el contador público independiente.

En ese sentido, los funcionarios de la JCC recalcan que los profesionales contables deberían pensar que “no es qué debo tener listo para la JCC, sino lo que debo tener para cumplir la normatividad”.

En todo caso, los principales documentos que deben prepararse son los siguientes:
Libros de actas de asamblea.
Inscripción ante la JCC.
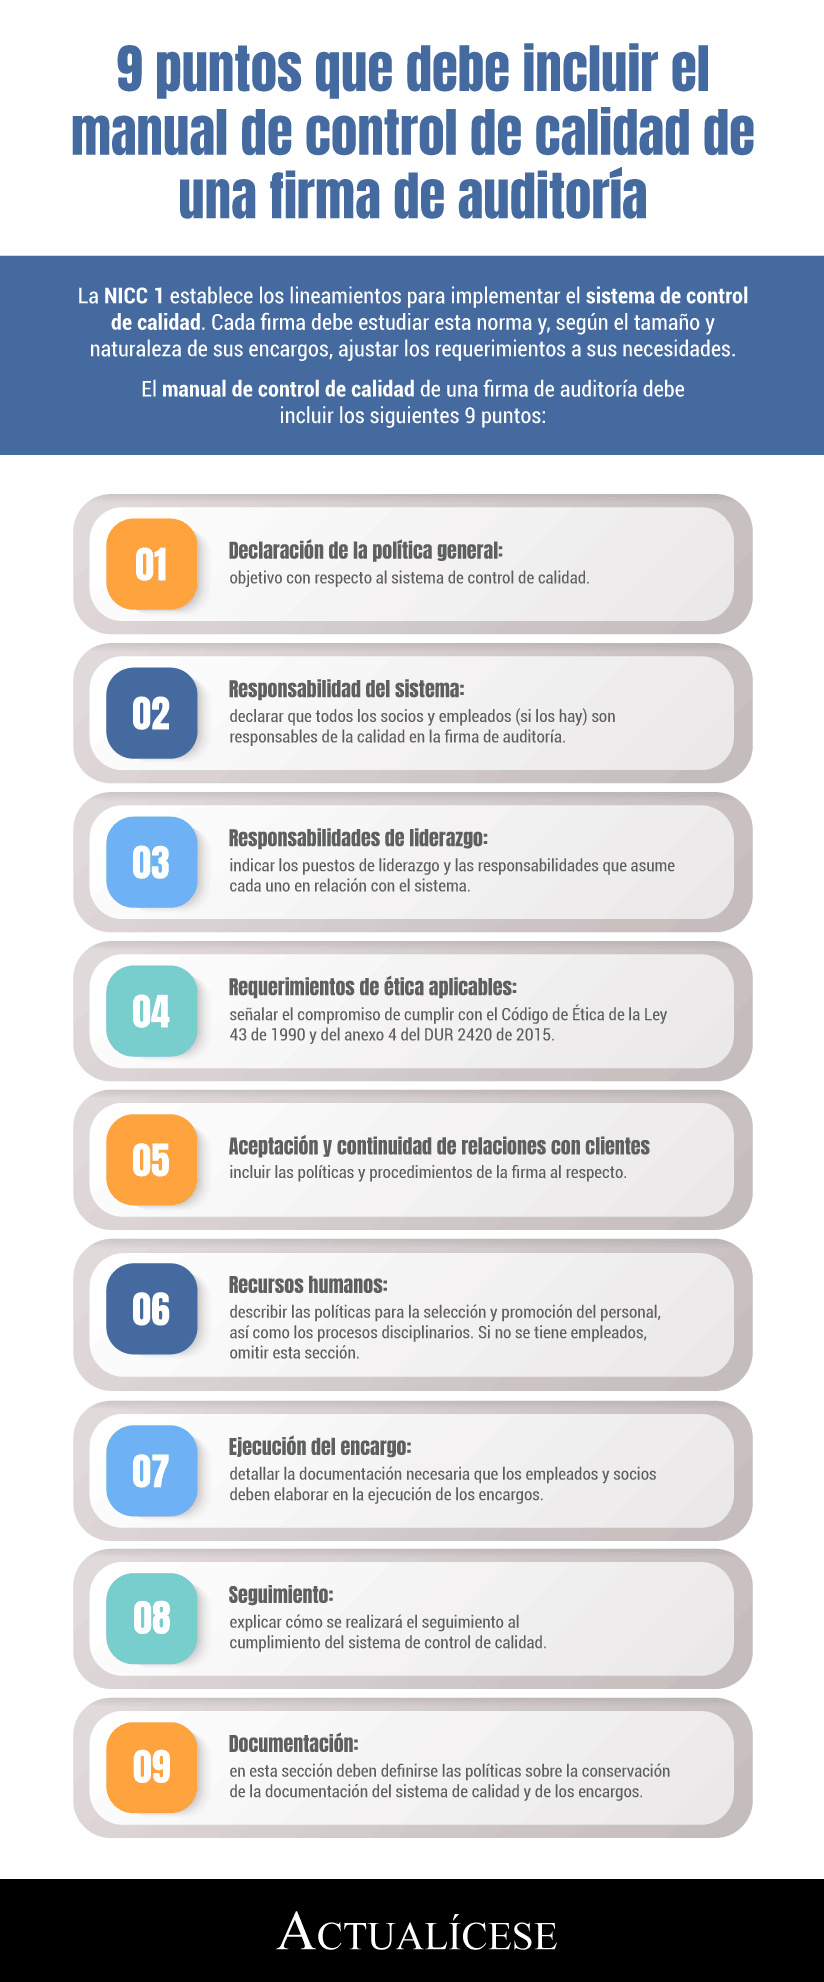
Manual de control de calidad con las políticas y procedimientos de la firma de auditoría o del contador público independiente. Este manual debe tener la siguiente estructura:


Manual del Código de Ética.
Documentación de los encargos, es decir, los papeles de trabajo.
¿Dónde se pueden encontrar guías para cumplir estos requerimientos?

El Código de Ética y la NICC 1 se encuentran compilados en el anexo 4-2019 del DUR 2420 de 2015 (ver las páginas 5 y 173 del anexo, respectivamente).

Adicionalmente, la IFAC ha desarrollado una serie de materiales que pueden servirle de guía para implementar el sistema de control de calidad de la firma o del profesional independiente, entre ellas, la Guía de control de calidad para pequeñas y medianas firmas de auditoría, tercera edición.

Desde Actualícese también hemos elaborado la Cartilla Práctica Control de calidad aplicado a los encargos de auditoría y aseguramiento, que te ayudará a conocer los principales aspectos de cada uno de los elementos que conforman el sistema de control de calidad.

En esta cartilla podrás encontrar modelos de los distintos documentos solicitados, que serán de gran ayuda en este proceso, aunque recuerda que estos siempre deberán adaptarse a la naturaleza de los servicios que ofreces.

El sistema de control de calidad no es solo un documento

Aunque en la primera etapa del programa de trabajo de la JCC la entidad solo se está ocupando en verificar que las firmas de auditoría y los contadores públicos independientes tengan documentados los aspectos mencionados, es necesario señalar que los manuales y demás documentos no pueden limitarse a ser una simple copia de las normas, sino que deben diseñarse analizando las necesidades propias de la firma, el tamaño, organización y naturaleza de los servicios que presta.

En este orden de ideas, lo principal consiste en iniciar leyendo e interiorizando la norma, para posteriormente realizar un análisis juicioso de la firma, considerando qué elementos se tienen, cuáles hacen falta, entre otros aspectos. Para esto puede apoyarse en los documentos a los que antes hicimos referencia.
¿Cómo se lleva a cabo la diligencia?

Después de recibir la notificación con la programación de la visita (aproximadamente ocho días antes), los comisionados de la JCC podrían llamar al representante de la firma o al contador público independiente para definir la hora de reunión.

La diligencia debe realizarse en el domicilio de la firma o del contador independiente. No obstante, recordemos que, debido a la situación generada por el COVID-19, en la actualidad estas visitas pueden realizarse por medios electrónicos (ver Resolución 000-8710 de 2020).

Los funcionarios de la JCC procederán a realizar las preguntas correspondientes sobre el funcionamiento de la firma, y pedir la documentación antes mencionada.

Deben levantar un acta que contenga:
Información general sobre el sitio y hora de la reunión.
Relación de la información solicitada, incluyendo la que fue entregada y la que no.
Información relacionada con la confidencialidad del proceso.

Ambas partes deben firmar el acta y esta pasará a formar parte del expediente junto al informe que el inspector debe elaborar para el director de la JCC.

Si la firma aportó todos los documentos solicitados, la JCC procederá a terminar la diligencia.

En caso de que haga falta documentación, deberá realizarse el compromiso de completar dicha documentación y probablemente se programen visitas futuras.
¿Me pueden sancionar si no tengo la documentación completa?

La JCC explica que si no se tiene la documentación completa, en principio no se están imponiendo sanciones, pues lo que pretende el organismo es realizar un proceso de acompañamiento a los contadores y firmas de contadores.

En ese sentido, se realizará un seguimiento en visitas posteriores para corroborar que se hayan implementado los correctivos sugeridos por la JCC.

Lo anterior no quiere decir que los contadores o las firmas puedan posponer el cumplimiento de estos requerimientos; por el contrario, es esencial que en la primera visita se tenga la documentación al día para evitar futuros contratiempos.
“En caso de que haya una serie de faltas por parte del contador o firma, podría considerarse un traslado al tribunal disciplinario de la profesión”

En caso de que haya una serie de faltas por parte del contador o firma, podría considerarse un traslado al tribunal disciplinario de la profesión.

Consejos
Si el representante legal no puede atender la diligencia, puede autorizar un delegado. Tenga en cuenta que este debe ser alguien con el conocimiento suficiente sobre la firma.
Los documentos que queden pendientes por entregar no deben enviarse a la JCC, debido a que son visitas in situ.

Cuando la JCC realice la visita posterior para verificar el cumplimiento de los compromisos de la firma, no se tendrán en cuenta los documentos enviados a las oficinas de dicha entidad, sino lo que haya quedado suscrito en el acta.
Para verificar la veracidad del proceso se puede comunicar con la JCC. El día de la diligencia podrá solicitar el carné del funcionario, para verificar que efectivamente pertenezca a la JCC.

Inhabilidades del revisor fiscal en propiedades horizontales


El revisor fiscal que preste sus servicios en una propiedad horizontal debe observar las inhabilidades que le impone la Ley 675 de 2001, que contiene el régimen de las propiedades horizontales en Colombia.

En este editorial te explicamos cuáles son las inhabilidades que estipula esta ley.

A continuación, estudiaremos las inhabilidades que deben observar los revisores fiscales que presten sus servicios públicos en propiedades horizontales.
Ley 675 de 2001 o régimen de las propiedades horizontales

Lo primero que se debe anotar es que las propiedades horizontales en Colombia son personas jurídicas sin ánimo de lucro. En ese sentido, no les aplican las inhabilidades establecidas en el Código de Comercio para los revisores fiscales de las sociedades comerciales.

En su lugar, los revisores fiscales de las copropiedades deben observar lo dispuesto en la Ley 675 de 2011, que contiene el régimen que regula la propiedad horizontal en Colombia.

Dicho esto, procedamos a estudiar las principales inhabilidades que deben observar los revisores fiscales en las propiedades horizontales.

Ten en cuenta que este tema hace parte de nuestra Cartilla Práctica Inhabilidades y sanciones que aplican en la profesión contable, en la que se abordan todos los aspectos que debes tener en cuenta para ejecutar tus encargos de conformidad con los requerimientos normativos.

El artículo 56 de la Ley 675 de 2001 señala que el revisor fiscal no puede prestar sus servicios en conjuntos de uso comercial o mixto cuando sea propietario o tenga bienes dentro de la misma copropiedad.

Lo anterior quiere decir que a los revisores fiscales que presten sus servicios en conjuntos de uso residencial no les aplica esta inhabilidad, por lo cual no existe inconveniente si estos revisores fiscales son copropietarios en la propiedad horizontal en la que prestan sus servicios.
¿El revisor fiscal puede ser familiar del administrador de la propiedad horizontal?

El mismo articulo 56 de la Ley 675 de 2001 señala que los revisores fiscales no pueden tener parentesco hasta el cuarto grado de consanguinidad, segundo de afinidad o primero civil con el administrador o con alguno de los miembros del consejo de administración.
¿El revisor fiscal puede tener vínculos comerciales con el administrador?

Según el artículo 56 de la Ley 675 de 2001, el revisor fiscal no podrá ser designado como tal si tiene vínculos comerciales con el administrador o con los miembros del consejo de administración, debido a que esta situación le restaría independencia y objetividad en su labor.
¿Cuántas veces puede ser elegido un revisor fiscal en una copropiedad?

En la normativa actual no se observa una prohibición al respecto, por tanto, se concluye que el revisor fiscal puede ser reelegido de forma indefinida en una propiedad horizontal, a menos de que el reglamento de la copropiedad estipule lo contrario.
¿Cuál es límite de revisorías que puede asumir un revisor fiscal en copropiedades?
“No existe en la normativa actual un límite para el número de revisorías que puede asumir un revisor fiscal en una copropiedad”

No existe en la normativa actual un límite para el número de revisorías que puede asumir un revisor fiscal en una copropiedad.

No obstante, el revisor fiscal debe asegurarse de que cuente con la capacidad técnica y el tiempo para desarrollar satisfactoriamente todos los encargos con los cuales se compromete. De ahí que deba realizar esta evaluación antes de aceptar cualquier encargo.


https://actualicese.com/inhabilidades-del-revisor-fiscal-en-propiedades-horizontales/?referer=email&campana=20200924&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200924_revisoria&MD5=415e8678af580f50598f653f78613c8d

miércoles, 21 de octubre de 2020

Régimen simple de tributación: expedición del formulario 260


Con la Resolución 000095 de octubre 1 de 2020, la Dian prescribió el formulario 260 para la presentación de la declaración anual del régimen simple por el año gravable 2019. El 14 de octubre se conoció el anexo que contiene la versión final del formulario que debe presentarse entre el 22 y 28 de octubre.

Los contribuyentes inscritos en este régimen han realizado hasta el momento los anticipos bimestrales, y ahora se acercan los vencimientos para la presentación de la declaración anual consolidada del impuesto SIMPLE, que están estipulados entre el 22 y el 28 de octubre del año en curso.

La Dian publicó, el 2 de septiembre de 2020, un proyecto de resolución para dar a conocer la estructura del formulario 260 para la elaboración de la declaración anual consolidada del régimen simple, que deberá presentarse de forma virtual.

Posteriormente, dicha entidad expidió la Resolución 000095 del 1 de octubre, con la cual prescribió oficialmente el formulario 260 que deberán emplear los contribuyentes de este régimen para su declaración anual, correspondiente al año gravable 2019.

Aunque la resolución fue expedida el 1 de octubre de 2020, el anexo con la versión final del formulario solo se dio a conocer el 14 de octubre del mismo año.

El formulario incluye los anexos para la “Información por municipios y distritos” y para el “Patrimonio bruto poseído en el exterior”, que deben presentarse de forma virtual junto con la declaración anual.

Teniendo en cuenta que la declaración anual consolidada del año gravable 2019 es la primera que se realizará desde que se creó el régimen de tributación simple, en Actualícese hemos preparado la herramienta Excel para la declaración anual del régimen simple de tributación año gravable 2019, para que diligencies el formulario 260 sin contratiempos.

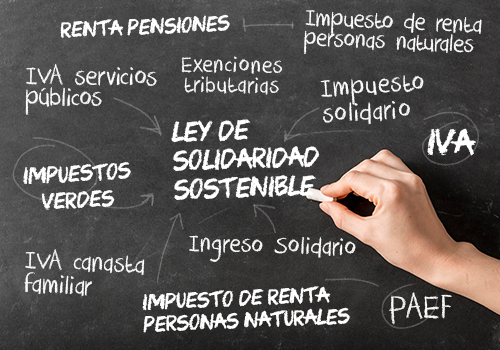
Reforma tributaria cuáles serían las propuestas que acogería el Gobierno nacional?

Andi, Fenalco y el Consejo Gremial Nacional coinciden en suspender el descuento del impuesto de industria y comercio que para 2022 sería del...