jueves, 26 de noviembre de 2020

Ingresos brutos de 2020 influirán para decidir si se debe reportar exógena del año gravable 2020


La Resolución 000070 de 2019, que exigió los reportes del año gravable 2020, rompió con el esquema que se tuvo hasta los reportes del año gravable 2019.

Esta vez, para decidir si se deben hacer los reportes del año gravable 2020, los reportantes se tendrán que fijar en sus ingresos de 2019 y 2020.

La Resolución 000070 de octubre 28 de 2019, con la que se solicitó la información exógena tributaria del año gravable 2020 que se entregará en los primeros meses del año 2021, rompió con el esquema que se tenía hasta los reportes del año gravable 2019 en relación con el nivel de ingresos brutos fiscales que deben examinar los reportantes a la hora de decidir si les corresponde reportar o no la mayoría de los informes.

En efecto, si nos fijamos en lo que fueron, por ejemplo, los reportes del año gravable 2019 (solicitados con la Resolución 011004 de octubre de 2018, las personas naturales y jurídicas debían fijarse en los ingresos brutos del año 2017 (es decir, los obtenidos dos años antes del año gravable al que pertenecería la información que se les solicitaría).

De esa forma, por ejemplo, si una persona jurídica (declarante de renta o de ingresos y patrimonio) había obtenido en el año 2017 ingresos brutos superiores a $100.000.000, quedaba obligada a entregar la mayor parte de los reportes del año gravable 2019 (ver artículo 1 de la Resolución 011004 de octubre de 2018).

Sin embargo, en relación con la solicitud de información del año gravable 2020, los literales d) y e) del artículo 1 de la Resolución 000070 de octubre de 2019 establecieron lo siguiente:

“Artículo 1. Sujetos obligados a presentar información exógena por el año gravable 2020. Deberán suministrar información, los siguientes obligados:

(…)

d) Las personas naturales y sus asimiladas que durante el año gravable 2019 o en el año gravable 2020, hayan obtenido ingresos brutos superiores a quinientos millones de pesos ($500.000.000); y la suma de los Ingresos brutos obtenidos por rentas de capital y/o rentas no laborales durante el año gravable 2020 superen los cien millones de pesos ($100.000.000).

e) Las personas jurídicas y sus asimiladas y demás entidades públicas y privadas que en el año gravable 2019 o en el año gravable 2020 hayan obtenido ingresos brutos superiores a cien millones de pesos ($100.000.000)”.

Como puede verse, esta vez ni las personas naturales ni las personas jurídicas deberán fijarse en los ingresos que obtuvieron en 2018 (es decir, los obtenidos dos años antes de aquel al que pertenecerá la información que les solicitan en la resolución).

En lugar de ello, y usando las amplias facultades que le concede el artículo 631-2 del Estatuto Tributario –ET–, el director de la Dian decidió cambiar el criterio sobre los ingresos que se deberán examinar, y dispuso que esta vez habrán de fijarse en los ingresos brutos de 2019 (es decir, los obtenidos en el año anterior a aquel al que pertenecerá la información que les solicitan en la resolución), pero también deberán fijarse en los obtenidos durante el mismo año 2020 (año al que pertenecerá la información).

Por tanto, si nos fijamos en el caso de las personas jurídicas (sin importar si son declarantes de renta, de ingresos o patrimonio, del régimen simple, o si no presentan ninguna de tales declaraciones), esta vez tendrán que fijarse en si sus ingresos de 2019 o de 2020 llegaron a superar los $100.000.000, pues en cualquiera de los dos casos quedarían obligadas a entregar la mayor parte de los reportes que se mencionan en la resolución.

En relación con lo anterior, es importante destacar que, si a los reportantes les notifican con tanta anticipación (en octubre de 2019) que los ingresos que obtengan durante el año 2020 influirán para decidir si quedan obligados o no a entregar la mayoría de los reportes de dicho año, muchos reportantes se ven tentados a manipular sus cifras para diferir sus ingresos de forma que no alcancen el tope antes mencionado (dejarían, por ejemplo, de hacer algunas ventas en el año 2020 y las aplazarían para los años siguientes), y con ello la perjudicada será la misma Dian, pues dejará de recibir toda la información que planeaba recibir.
“para la Dian no siempre será una buena estrategia el utilizar los ingresos brutos de un año futuro como criterio para definir la responsabilidad por la entrega de la información exógena”

Por tanto, se puede concluir que para la Dian no siempre será una buena estrategia el utilizar los ingresos brutos de un año futuro como criterio para definir la responsabilidad por la entrega de la información exógena. Además, en el caso particular de muchos reportantes (en especial, los de las personas jurídicas que no existían jurídicamente en el año 2019, pues empezaron a existir solo durante el año 2020, o en el caso de las que en 2019 obtuvieron ingresos inferiores a $100.000.000), es claro que solo cuando finalice 2020, y se pueda definir el monto final de sus ingresos brutos, podrán decidir si deberán o no responder por la mayoría de los reportes del año g

https://actualicese.com/ingresos-brutos-de-2020-influiran-para-decidir-si-se-debe-reportar-exogena-del-ano-gravable-2020/?referer=email&campana=20201021&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20201021_contable&MD5=27e45d0767d6a6bc7439dc1bc00c605a

miércoles, 25 de noviembre de 2020

Renta exenta para empresas de economía naranja: última convocatoria para acceder a este beneficio


Mediante comunicado de prensa, el Ministerio de Cultura informó la apertura de la última convocatoria del año para que empresarios de la economía naranja accedan al beneficio de renta exenta señalado en el numeral 1 del artículo 235-2 del ET.

El plazo para aplicar irá hasta el 31 de octubre de 2020.
“el Ministerio de Cultura informó la apertura de la última convocatoria del año para acceder al incentivo tributario de renta exenta para empresas de economía naranja”

A través de un comunicado de prensa publicado el 2 octubre de 2020, el Ministerio de Cultura informó la apertura de la última convocatoria del año para acceder al incentivo tributario de renta exenta para empresas de economía naranja cuyas rentas provengan del desarrollo de industrias de valor agregado tecnológico y actividades creativas, por un término de 7 años, señalado en el artículo 235-2 del Estatuto Tributario –ET–, modificado por el artículo 91 de la Ley 2010 de 2019 y reglamentado por el Decreto 286 de 2020 (ver nuestro editorial Rentas exentas de la economía naranja fueron reglamentadas nuevamente).

Las empresas interesadas en participar tendrán plazo para realizar la postulación de manera virtual hasta el próximo 31 de octubre de 2020 a través de la página web creada por el Gobierno nacional para tal fin.

Este beneficio se encuentra dirigido a pequeñas empresas cuyo objeto social esté relacionado con el desarrollo de actividades culturales, creativas y/o tecnológicas. Además, podrán acceder a este incentivo las empresas de turismo cultural, deporte, recreación y aprovechamiento del tiempo libre.

A continuación, abordaremos algunos de los aspectos más importantes para acceder a este beneficio de renta exenta.

Requisitos para aplicar al beneficio de renta exenta

Quien desee aplicar al beneficio de renta exenta para empresas de economía naranja deberá:
Ser una persona jurídica e iniciar el desarrollo de actividades antes del 31 de diciembre de 2021.
Desarrollar alguna de las actividades económicas enmarcadas dentro del listado del literal c del numeral 1 del artículo 235-2 del ET y el artículo 1.2.1.22.48 del Decreto 1625 de 2016, sustituido por el artículo 1 del Decreto 286 de 2020 (ver nuestra guía Rentas exentas para empresas de economía naranja).

Tener ingresos brutos anuales inferiores a 80.000 UVT ($2.848.560.000), excepto para el caso de las sociedades cuya actividad económica principal corresponda a actividades de producción de películas cinematográficas, videos, programas, anuncios y comerciales de televisión (CIIU 5911).
Garantizar una inversión mínima de 4.400 UVT ($156.670.800) en un plazo máximo de 3 años gravables, relacionada con la adquisición de propiedad, plata y equipo o activos intangibles.

Generar un mínimo de 3 empleos, los cuales deben estar directamente relacionados con las industrias de valor agregado tecnológico y actividades creativas. Los administradores de la sociedad no califican como empleados para efectos de los empleos antes mencionados (ver el artículo 1.2.1.22.49 del Decreto 1625 de 2016, sustituido por el artículo 1 del Decreto 286 de 2020).
¿Cómo realizar la postulación para acceder a este beneficio?

Para acceder al incentivo fiscal de renta exenta, los interesados deberán realizar el trámite virtualmente a través del portal web habilitado por el Ministerio de Cultura, en el que se podrá realizar la postulación de los proyectos, los cuales entrarán al proceso de evaluación por parte del comité designado.

En dicha página web se deberá crear un usuario. Este paso deberá ser realizado por una persona natural vinculada a la empresa, preferiblemente, por el representante legal, quien tendrá acceso al portal y podrá registrar los proyectos, editar datos, realizar consultas y demás trámites propios del proceso.

Posteriormente, se debe efectuar el registro de la entidad, para lo que se deberá tener disponible el RUT y certificado de existencia y representación legal expedido por la cámara de comercio.

Una vez registrada la empresa, se continuará con el registro del proyecto, diligenciando la información general, tal como:

Nombre del proyecto.

Sector de la economía creativa.

Descripción de los objetivos económicos y culturales del proyecto, teniendo en cuenta si se trata de creación empresarial, aceleración o escalamiento.

Documentación necesaria

Dentro del proceso de registro del proyecto, será necesario que se cuente con cierta documentación que certifique su viabilidad financiera, para lo cual la empresa deberá cargar dentro de la plataforma los siguientes documentos:

Certificado de contador y/o revisor fiscal.

Estados financieros.

Declaración de renta del año gravable 2019. Si la empresa es creada en el 2020 y no ha declarado renta por primera vez, será necesario presentar un documento firmado por el representante legal donde se acredite lo anterior
.
Evaluación del proyecto

“El término para dar respuesta a la solicitud es de 30 días hábiles, contados desde la presentación del proyecto con la totalidad de los requisitos”

Luego de realizar el trámite de inscripción, los documentos serán evaluados por un comité a cargo, quien estará encargado de expedir el acto administrativo que permitirá a la empresa acceder a la renta exenta. El término para dar respuesta a la solicitud es de 30 días hábiles, contados desde la presentación del proyecto con la totalidad de los requisitos.

https://actualicese.com/renta-exenta-para-empresas-de-economia-naranja-ultima-convocatoria-para-acceder-a-este-beneficio/?referer=email&campana=20201009&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20201009_contribuyente&MD5=27e45d0767d6a6bc7439dc1bc00c605a

Pensión de sobrevivientes: Tienen derecho a su reconocimiento los divorciados o separados


La pensión de sobrevivientes es concedida al cónyuge o compañero(a) permanente, para lo cual se exige la vigencia del matrimonio y/o convivencia con el causante.

No obstante, existen situaciones excepcionales, en las que se permite que los excónyuges o excompañeros tengan acceso a dicha pensión.

La pensión de sobrevivencia es una prestación económica otorgada por el sistema general de pensiones, la cual tiene por objeto brindar una protección económica a la familia más cercana del pensionado o afiliado fallecido, otorgando el acceso a una mesada pensional que garantice unas condiciones de vida digna a los familiares del causante que en vida dependían económicamente de él.
Esposa(o) y/o compañera(o) permanente como beneficiario de la pensión de sobrevivencia

Conforme a lo establecido en el artículo 47 de la Ley 100 de 1993, los familiares que pueden ser beneficiarios de dicha pensión son:
La esposa y/o compañera permanente (puede darse la pensión compartida por convivencia simultánea) del afiliado a la administradora de pensiones, o del pensionado.
Hijos consanguíneos, adoptivos o de crianza, menores de edad o hasta los 25 años si estudian.
En caso de no existir ninguno de los anteriores, serán beneficiarios los padres dependientes económicamente del causante.
Cuando el causante no tenga cónyuge o compañera o compañero permanente, ni hijos menores de 25 años ni padres, serán los hermanos dependientes los beneficiarios de la pensión de sobrevivencia.

En el caso de la esposa o compañera permanente, que es el asunto que nos convoca, dentro de los requisitos que se debe cumplir para acceder a la prestación se encuentran los siguientes:
Que al momento de la muerte exista efectivamente el vínculo del matrimonio o calidad de compañera permanente.
Que se acredite una convivencia en los últimos cinco (5) años de vida del pensionado fallecido.

Por lo tanto, se indica, de forma general y abstracta, que, si la pareja de quien murió se divorció o separó de hecho antes de que él pereciera, no tendría derecho a la pensión de sobrevivencia.

Sin embargo, la Corte Suprema de Justicia ha determinado una serie de situaciones en las que, de forma excepcional, se modifican dichas reglas. Veamos:
Pensión de sobrevivencia cuando hubo separación de hecho sin divorcio

La Corte Suprema de Justicia, mediante la Sentencia SL1399 de 2018, flexibilizó el requisito de convivencia, pues estableció que esta, por un lapso no inferior a cinco (5) años, puede ocurrir en cualquier tiempo, siempre que el vínculo matrimonial se mantenga intacto. Al respecto, señala la Corte:

“No se trata entonces de regresar a la anterior concepción normativa, relacionada con la culpabilidad de quien abandona al cónyuge, sino, por el contrario, darle un espacio al verdadero contenido de la seguridad social, que tiene como piedra angular la solidaridad, que debe predicarse, a no dudarlo, de quien acompañó al pensionado u afiliado, y quien, por demás hasta el momento de su muerte le brindó asistencia económica o mantuvo el vínculo matrimonial, pese a estar separados de hecho, siempre y cuando aquel haya perdurado los 5 años a los que alude la normativa, sin que ello implique que deban satisfacerse previos al fallecimiento, sino en cualquier época.

(…) Tratándose de la relación del afiliado o pensionado con su cónyuge, esta Corporación ha defendido el criterio según el cual la convivencia por un lapso no inferior a 5 años puede ocurrir ?en cualquier tiempo?, siempre que el vínculo matrimonial se mantenga intacto”.

(Los subrayados son nuestros).
“solo deberá demostrarse que convivieron en cualquier época cinco (5) años y que su vínculo jurídico matrimonial al momento del fallecimiento sigue vigente”

Lo anterior significa que, por ejemplo, si una pareja se casó y convivió por más de cinco (5) años y luego se separó de hecho sin realizar los trámites legales del divorcio, al morir alguno de los cónyuges el sobreviviente tiene derecho a acceder a la pensión de sobrevivencia, pese a que estén separados (no divorciados) en el momento de la muerte, pues lo dicho por la Corte dispone que solo deberá demostrarse que convivieron en cualquier época cinco (5) años y que su vínculo jurídico matrimonial al momento del fallecimiento sigue vigente.
Pensión de sobrevivencia cuando hubo divorcio, pero continuó la convivencia

Mediante la Sentencia SL1727 de 2020, la Corte Suprema de Justicia trajo otra excepción a la regla de la vigencia del vínculo matrimonial al momento de la muerte, pues dispuso que, en el caso de que exista un divorcio, pero persista la convivencia, los cuidados y la ayuda mutua, el cónyuge seguirá teniendo derecho a la pensión de sobrevivencia de su pareja, pues lo que realmente importa es la realidad de los hechos y no las apariencias jurídicas (divorcio) que se quieran dar. Expuso la Corte:

“Recogiendo lo expuesto, no hay duda del error del Tribunal, al desconocer la realidad de una convivencia que se mantuvo sin solución de continuidad, sin importar la apariencia de separación construida a partir de la sentencia de divorcio, a pesar de que la realidad probada en el proceso demostró que la recurrente continuó prohijando atenciones y cuidados a quien fuera su esposo y agresor hasta la fecha de su muerte (…)”.

Por lo anterior, establece la Corte que, de existir el divorcio, si el exesposo sobreviviente demuestra que pese a la finalización del vínculo matrimonial persistió la relación, los cuidados, la ayuda e incluso la cohabitación, podrá acceder a la pensión por muerte de su pareja.
Pensión de sobrevivencia cuando hubo separación por violencia intrafamiliar o de género

Otra situación excepcional en la que una expareja puede acceder a la pensión de sobrevivencia es la dada por la Corte Suprema de Justicia mediante la Sentencia SL2010-2019, en la que establece que, si se llegan a presentar interrupciones en la convivencia y se observa una suspensión en ella debido a actos de violencia de género, malos tratamientos o violencia intrafamiliar, cometidos por el cónyuge fallecido, dichas interrupciones no serán razón para desconocer el derecho al acceso a la pensión de la víctima de violencia intrafamiliar.

Lo anterior, dado que dicha separación momentánea se dio por hechos no atribuibles a la beneficiaria que pretende acceder a la pensión de sobrevivencia, sino que obedecieron a situaciones de maltrato familiar que la pareja sobreviviente no estaba en la obligación de resistir. Sobre ello, expresó la Corte:

“El caso es ilustrativo porque da cuenta de la excepción realizada por la jurisprudencia constitucional al aplicar la norma, cuando aun cumpliéndose los requisitos para acceder a la pensión de sobrevivientes, se pierde el derecho por ejercer violencia contra la pareja, en virtud de la tutela a bienes jurídicos elementales como son la vida o la integridad física.

En el segundo supuesto, de contornos similares al estudiado, la potencial beneficiaria de la pensión de sobrevivientes fue víctima del maltrato doméstico, y como consecuencia de ello, se produjo la separación entre los cónyuges. Sin embargo, aunque no existía convivencia al momento del deceso del causante, esta Sala en la sentencia CSJ SL 2010-2019 concedió la prestación.

(…)

De allí que resulte inaplazable que, desde la seguridad social, se dé respuesta a los casos de mujeres divorciadas a causa de violencia intrafamiliar y económica, que se ven revictimizadas, bajo la tolerancia institucional, al no poder acceder a la pensión de sobrevivientes del pensionado a quienes, con su trabajo no remunerado en el hogar, ayudaron a construir la prestación por vejez de su pareja”.

Por lo anterior, si una pareja de esposos o compañeros permanente conviven más de 5 años y hubo interrupciones o separaciones en la convivencia debido a actos de violencia intrafamiliar generados por uno u otro, pese a las intermisiones en la convivencia, el cónyuge víctima de la violencia tendrá el derecho a acceder a la pensión de sobrevivencia cuando su expareja fallezca.
Conclusión

Teniendo en cuenta lo dicho, una expareja puede acceder a la pensión de sobrevivencia de su exesposo o excompañero permanente si:
Convivieron cinco (5) años, hubo separación de cuerpos o de hecho, pero no divorcio.
Convivieron cinco (5) años o más, se divorciaron y, a pesar de ello, continuaron conviviendo o cohabitando.
La convivencia tuvo interrupciones causadas por violencia intrafamiliar o de generó llevadas a cabo por el cónyuge fallecido.

Es de anotar que todas estas situaciones se dan bajo el principio de la realidad sobre las formalidades, el cual nos permite observar que, a pesar de la situación jurídica marital en la que se encontraban al momento del fallecimiento del cónyuge, los jueces deben analizar el caso y tener en cuenta si esa o ese esposo ayudó, colaboró y apoyó en la construcción de la pensión o aportes al sistema de su pareja.

https://actualicese.com/pension-de-sobrevivientes-tienen-derecho-a-su-reconocimiento-los-divorciados-o-separados/?referer=email&campana=20201012&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20201012_laboral&MD5=27e45d0767d6a6bc7439dc1bc00c605a

martes, 24 de noviembre de 2020

Licencias de maternidad y paternidad: tiempo mínimo de cotización para que sean reconocidas


Para el reconocimiento de prestaciones económicas en el sistema de salud, deben cumplirse una serie de requisitos, como, por ejemplo, tiempos mínimos de cotización.

A continuación, conoce las pautas que debes tener en cuenta frente al reconocimiento de las licencias de maternidad y paternidad.

El artículo 1 de la Ley 1822 de 2017 establece que toda trabajadora en estado de embarazo tiene derecho a que le sea reconocida una licencia de maternidad equivalente a dieciocho (18) semanas calendario, la cual debe ser remunerada con el valor del último salario percibido antes de entrar en período de licencia.

A su vez, el parágrafo 2 del mismo artículo dispone que al padre deberá serle reconocida una licencia de paternidad por un término de ocho (8) días hábiles, igualmente remunerada.

Estas licencias deben ser reconocidas de la siguiente manera:


Empleador

EPS

Tiempo

Valor de la licencia


Lo anterior supone que el empleador debe permitir a la trabajadora o trabajador la ausencia de su lugar de trabajo y del desarrollo de sus actividades laborales por el tiempo que corresponda, sin que se vea comprometido su empleo, y la EPS debe reconocer el valor de la licencia.

Nota: respecto al pago de esta licencia, debe tenerse en cuenta que el artículo 121 del Decreto Ley 19 de 2012 establece que le corresponde al empleador realizar el pago de la licencia de maternidad y paternidad y realizar el recobro a la EPS, sin que esto suponga que deba asumir el valor de esta prestación.

Por otra parte, resulta importante mencionar que las trabajadoras y los trabajadores que pueden acceder a estas licencias son aquellos que se encuentran en el régimen contributivo. Los trabajadores que se encuentren en el régimen subsidiado, como, por ejemplo, los vinculados al piso de protección social, no les serán reconocidas estas licencias.

En el siguiente video, Angie Marcela Vargas, abogada consultora en derecho laboral, explica las pautas que deben tenerse en cuenta para el pago de las licencias de maternidad y paternidad:

¿Cómo debe pagarse una licencia de maternidad o paternidad?

“Las licencias de maternidad y paternidad deben ser pagadas con base en el último salario percibido por la trabajadora o el trabajador al momento de entrar en el período de licencia”

Las licencias de maternidad y paternidad deben ser pagadas con base en el último salario percibido por la trabajadora o el trabajador al momento de entrar en el período de licencia.

En el caso de la licencia de maternidad, si el salario es variable, se determinará el valor de la licencia teniendo en cuenta el promedio del salario devengado por la trabajadora en el último año o proporcional al tiempo laborado.

Tiempo mínimo de cotización para el reconocimiento de la licencia de maternidad

El artículo 78 del Decreto 2353 de 2015 establece que, para que la licencia de maternidad sea pagada en su totalidad, la trabajadora debe haber cotizado durante todo el período de gestación.

Por su parte, en caso de que la trabajadora haya cotizado por un período inferior al de gestación, el valor de la licencia le será reconocido de manera proporcional, es decir, por el número de días cotizados frente al período real de gestación.
Reconocimiento de licencia de maternidad para trabajadora que devenga el salario mínimo

El artículo 79 del Decreto 2353 de 2015 determina que, cuando la madre devengue un salario mínimo mensual legal vigente –smmlv–, podrá ser acreedora a la licencia de maternidad, bajo los siguientes términos:

Cuando haya cotizado al menos siete (7) meses, el valor de la licencia le será reconocido completamente.

Cuando haya cotizado por un término inferior a siete (7) meses, procederá el pago de manera proporcional.

Conoce cómo liquidar la licencia de maternidad de manera proporcional mediante nuestro editorial Liquidación proporcional de licencia de maternidad para trabajadoras dependientes e independientes.
Tiempo mínimo de cotización para el reconocimiento de la licencia de paternidad

El inciso cuatro (4) del parágrafo 2 del artículo 1 de la Ley 1822 de 2017 establece que, para que la licencia de paternidad sea reconocida, el padre debe haber cotizado efectivamente semanas previas al nacimiento del bebé.

Al respecto, la Corte Constitucional, mediante la Sentencia T-114 de 2019, precisó que por dichas semanas debía entenderse que el trabajador debía cotizar por lo menos dos (2) semanas previas al parto, señalando:

“Con la expedición de la Ley 1822 de 2017 (…) el legislador reiteró que se debía cotizar durante las ‘semanas previas’ al reconocimiento de la licencia remunerada de paternidad. Por lo tanto, la Superintendencia de Salud retomó el criterio de exigir la cotización mínima de dos (2) semanas al sistema de salud con el fin de determinar el reconocimiento y pago de dicha licencia”.

https://actualicese.com/licencias-de-maternidad-y-paternidad-tiempo-minimo-de-cotizacion-para-que-sean-reconocidas/?referer=email&campana=20201009&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20201009_contribuyente&MD5=27e45d0767d6a6bc7439dc1bc00c605a

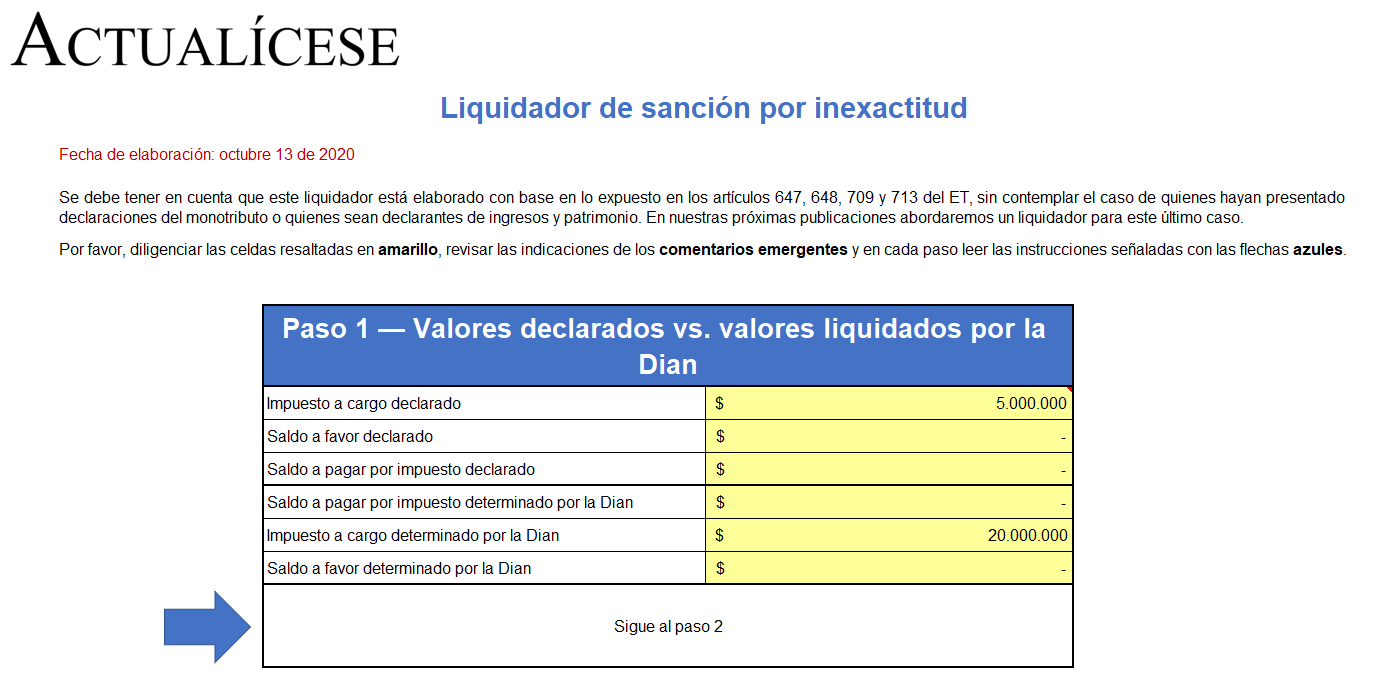
Liquidador de sanción por inexactitud


Este liquidador de sanción por inexactitud en Excel está elaborado con base en lo expuesto en los artículos 647, 648, 709 y 713 del ET.

Aquí se puede conocer por qué la Dian liquida esta sanción, qué procesos debe tener en cuenta el contribuyente y el paso a paso para saber el monto de la sanción.

Cometer una inexactitud pareciera referir que el contribuyente declaró una cifra o dato errado o impreciso, lo cual nos haría pensar que para solucionarla se debe realizar una corrección.

Teniendo en cuenta que, ante una inexactitud se debe realizar una liquidación de valores, surge la inquietud de cómo identificar cuándo se liquida una sanción de corrección, de corrección aritmética o por inexactitud, si al parecer, por definición, son muy parecidas. Pues bien, la diferencia radica en tres variables:

¿Quién liquida la sanción? (El contribuyente o la Dian).

El efecto de la diferencia entre los valores liquidados en comparación con la declaración presentada (diferencias que dan origen a mayor o menor impuesto a pagar o saldo a favor).

La conducta sancionable (los hechos o errores cometidos que dan lugar a la sanción).

Precisaremos estos tres puntos en lo que tiene que ver con la sanción por inexactitud.
¿Quién liquida la sanción?

Teniendo en cuenta lo previsto en el inciso primero del artículo 648 del Estatuto Tributario –ET– y en los artículos 709 y 713 del ET, se logra interpretar que esta sanción es liquidada por la Dian y notificada al contribuyente a través de requerimiento especial.

La diferencia entre los valores liquidados por la Dian y los declarados por el contribuyente serán la base para el cálculo de la sanción.
Efecto de la diferencia entre los valores liquidados

El inciso 1 del artículo 647 del ET menciona que hay sanción por inexactitud cuando se deriva un menor impuesto o saldo a pagar o un mayor saldo a favor para el contribuyente por la ejecución de una conducta sancionable (no hay sanción cuando dichos valores se deriven de una interpretación razonable por parte del contribuyente y sean producto del reporte de información veraz; ver parágrafo 2 del artículo en mención).

Conducta sancionable

Teniendo en cuenta lo mencionado en el párrafo anterior, cuando resulte un menor impuesto o saldo a pagar o un mayor saldo a favor proveniente de las siguientes conductas, hay lugar a sanción por inexactitud:
Omisión de ingresos o de impuestos generados por las operaciones gravadas, o de cualquier otro tipo de actuaciones susceptibles de ser gravadas.
En la declaración de retenciones en la fuente no se incluyeron todas las retenciones que el contribuyente debió practicar o se declaró un valor inferior al que se debía retener.
Se incluyeron costos, deducciones, descuentos, exenciones, pasivos, impuestos descontables, retenciones o anticipos inexistentes o inexactos.
Se presentaron en las declaraciones tributarias o en los informes datos falsos o modificados que implicaron la liquidación de un menor saldo a pagar o un mayor saldo a favor para el contribuyente.
Se realizaron compras a aquellos que la Dian ha declarado proveedores ficticios o insolventes.

Dependiendo de la conducta sancionable, así mismo se determinará la tarifa de la sanción y si esta se puede o no reducir. Te invitamos a revisar esto detalladamente en cada apartado de este liquidador en la hoja «Sanción por inexactitud».


https://actualicese.com/liquidador-de-sancion-por-inexactitud/?referer=email&campana=20201013&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20201013_impuestos&MD5=27e45d0767d6a6bc7439dc1bc00c605a

lunes, 23 de noviembre de 2020

Prohibición del revisor fiscal para ejercer en más de cinco sociedades por acciones fue demandada


La demanda fue radicada ante la Corte Constitucional y solicita que se declare inconstitucional la siguiente expresión del artículo 215 del Código de Comercio: “Ninguna persona podrá ejercer el cargo de revisor en más de cinco sociedades por acciones”. Conoce más detalles a continuación.

La Corte Constitucional admitió el 1 de septiembre de 2020 la demanda D0013808, en la que se solicita declarar inconstitucional la prohibición del primer inciso del artículo 215 del Código de Comercio –CCo–, que señala que el revisor fiscal no puede prestar sus servicios en más de cinco (5) sociedades por acciones. A continuación, transcribimos el texto del artículo:

“Artículo 215. Requisitos para ser revisor fiscal-restricción. El revisor fiscal deberá ser contador público. Ninguna persona podrá ejercer el cargo de revisor en más de cinco sociedades por acciones.

Con todo, cuando se designen asociaciones o firmas de contadores como revisores fiscales, éstas deberán nombrar un contador público para cada revisoría, que desempeñe personalmente el cargo, en los términos del artículo 12 de la Ley 145 de 1960. En caso de falta del nombrado, actuarán los suplentes”.

Fundamentos de la demanda

Para el demandante, la prohibición del revisor fiscal de ejercer en más de cinco (5) sociedades por acciones contraría varios preceptos de la Constitución Política, dentro de los cuales se encuentran los siguientes:
Derecho a recibir los mismos derechos, libertades y oportunidades (artículo 13).
Derecho al trabajo (artículo 25).
Derecho a escoger profesión u oficio (artículo 26).

Lo anterior, por cuanto en la actualidad el mercado de trabajo del revisor fiscal está conformado en su mayoría por empresas pequeñas y medianas constituidas bajo la figura de sociedades por acciones simplificadas –SAS–, las cuales demandan menor carga laboral, y, por ende, representan menos ingresos para este profesional.

En ese sentido, el demandante concluye:

“Si alguna vez la norma demandada pretendió algo, la circunstancia que intentaba proteger NO está presente en la actualidad en las sociedades por acciones; pero sí condiciona el derecho al trabajo al impedir laborar para más de cinco sociedades por acciones, cuando estas representan la generalidad de las sociedades vigentes, y estas, a su vez están representadas mayoritariamente por la pequeña y la mediana empresa”.

Adicionalmente, el demandante expone que esta prohibición no cuenta con una justificación que permita conocer la razón por la que se generó y, por el contrario, sí causa una afectación material a los contadores públicos, por cuanto limita su libertad para trabajar.
Comentarios frente a la demanda

El Instituto Nacional de Contadores Públicos –INCP– publicó recientemente un comunicado en el que invita a los contadores para que envíen sus comentarios a la Corte Constitucional, a través del correo electrónico secretaria3@corteconstitucional.gov.co, estableciendo su posición frente a la demanda.

Lo anterior, por cuando el artículo 242 de la Constitución Política establece que los ciudadanos tienen el derecho de impugnar o defender una norma sometida a control.

https://actualicese.com/prohibicion-del-revisor-fiscal-para-ejercer-en-mas-de-cinco-sociedades-por-acciones-fue-demandada/?referer=email&campana=20201009&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20201009_contribuyente&MD5=27e45d0767d6a6bc7439dc1bc00c605a

Aplicación de los impuestos no es más severa con las personas naturales de ingresos muy altos


Edel Sánchez afirma que el impuesto de renta a personas naturales ha venido fortaleciéndose en Colombia como fuente de recaudo que va en aumento.

Sobre el Fondo Dian para Colombia, asegura que transformar la entidad y traerla al siglo XXI es una tarea aplazada y absolutamente necesaria.

Edel Laura Sánchez H., profesora del Departamento de Economía de la Universidad de Antioquia, investigadora del Grupo de Microeconomía Aplicada, afirma en entrevista con Actualícese que el cobro de impuestos no debe discriminar el tipo de ingresos y debe evitar diferencias, de manera que los asalariados no sean los más afectados.
Pensando en incrementar el porcentaje del PIB en una próxima reforma tributaria, ¿se debe aumentar el número de contribuyentes que paguen impuestos?


Depende de qué tipo de impuestos estemos hablando. Por ejemplo: es prácticamente imposible encontrar a un colombiano que no esté destinando parte de sus ingresos al pago del IVA.

Está documentado que este impuesto no es equitativo verticalmente, es decir, las personas con menos ingresos dedican una mayor proporción de estos al pago de este impuesto que las personas con altos ingresos.

Por lo anterior, aumentar el recaudo por la vía de reducir los bienes exentos del IVA o aumentar tasas puede ser una medida fácil para los Gobiernos, pero inadecuada, por ser inequitativa.

Por su parte, el impuesto de renta a personas naturales ha venido fortaleciéndose en Colombia como una fuente de recaudo que va en aumento y que cubre cada vez a más personas. Puede ser mucho más progresivo sin necesidad de bajar más el umbral de declaración, lo que traería consigo incluir a más colombianos, pero de ingresos menores.
¿Cobrar impuestos a las multinacionales de tecnología es una buena estrategia para incrementar el recaudo?

No encuentro un criterio técnico claro para gravar a estas empresas de forma particular. El principio de equidad horizontal debería brindar un tratamiento similar a las empresas que pertenecen al mismo sector económico o que conservan ciertas características similares.

Las multinacionales de tecnología usualmente se encuentran asociadas a otros sectores, como los servicios, y en ese sentido puede ser útil examinar posibles fuentes de evasión.
Los impuestos verdes parecen ser otra estrategia que tiene en mente el Gobierno. ¿Cómo estos pueden aportar al recaudo?

En principio, cualquier nuevo impuesto aumentará el recaudo en el corto plazo. El aspecto relevante en la discusión de estos impuestos es establecer su objeto. ¿Qué pretende el Gobierno? ¿Tener una nueva fuente de recaudo o desincentivar la producción de bienes indeseables o contaminantes y promover la innovación hacia prácticas más respetuosas con el entorno y más sostenibles?

Si el objetivo es el primero, creo que existiría una contradicción con el espíritu de estos impuestos, porque la idea es que el recaudo por estos conceptos se constituya en una suerte de “castigo” que motive a las empresas a la transformación, en lugar de instaurar un esquema de “pague por contaminar”.

¿Se debería crear un nuevo Estatuto Tributario?

La no recepción de la demanda obedece a un asunto que podría subsanarse con el envío que nuevamente efectuó Dejusticia acatando las objeciones del receptor de la demanda. Independientemente del curso de la demanda, se ha diagnosticado que hay tanto por corregir en el Estatuto Tributario para lograr eficiencia, equidad y aumento del recaudo que la propuesta del borrón y cuenta nueva, aunque atractiva, es políticamente inviable en el país, y especialmente en el contexto de este período presidencial. La anterior reforma tributaria profundizó algunos vicios ya advertidos por estudios y expertos.

Un impuesto para las personas con grandes patrimonios, como lo han sugerido diversos centros de estudio, ¿Cómo entra en esta ecuación?

“una vez a los colombianos se les aplican los impuestos, el cálculo de la desigualdad de ingresos casi no se modifica”

Con el número actual de declarantes de renta, se puede revisar qué tan progresivas son las tarifas en la medida en la que el ingreso es cada vez más alto, y esta sería una medida clave en un país de altísima concentración de riqueza caracterizado por dos aspectos que son relevantes para esta discusión: primero, que el 1 % más rico de los colombianos concentró el 20,5 % del ingreso bruto en años recientes, y segundo, que, una vez a los colombianos se les aplican los impuestos, el cálculo de la desigualdad de ingresos casi no se modifica.

Lo anterior quiere decir que la aplicación de los impuestos no es más severa con las personas naturales de ingresos muy altos. También es necesario que el cobro de impuestos no discrimine por tipo de ingresos y evitar diferencias que causen que sean los asalariados los más afectados, en comparación con, por ejemplo, quienes reciben ingresos por dividendos.
¿Qué impresión tiene del Fondo Dian para Colombia?

Transformar la Dian y traerla al siglo XXI es una tarea aplazada y absolutamente necesaria. Adicional a los problemas de diseño del sistema que afectan el bajo nivel de recaudo comparado con el necesario para financiar las demandas sociales, están los problemas de tipo organizacional de la entidad que tiene el encargo del recaudo: desde la falta de incorporación de tecnología hasta los escándalos de corrupción.

Pese a lo importante del objetivo que se fijó para este organismo temporal, se trata solo de la primera iniciativa que fija las reglas para constituir una “bolsa” de recursos destinados al “programa” de modernización de la Dian.

Lo que será interesante en el futuro es analizar las acciones, las políticas y los proyectos de ese “programa”, del que aún no se conoce mucho.

https://actualicese.com/aplicacion-de-los-impuestos-no-es-mas-severa-con-las-personas-naturales-de-ingresos-muy-altos/?referer=email&campana=20201013&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20201013_impuestos&MD5=27e45d0767d6a6bc7439dc1bc00c605a

domingo, 22 de noviembre de 2020

9 aspectos importantes que debe contener el dictamen del revisor fiscal


El dictamen o informe del revisor fiscal contiene un conjunto de aseveraciones en torno al trabajo del revisor fiscal y a las conclusiones alcanzadas por este, con el fin de generar confianza en los inversionistas, el Estado y la sociedad en general.

A continuación, conoce más sobre su contenido.

El CTCP emitió el documento de Orientación Técnica n.° 17 titulado Revisoría fiscal para pequeñas entidades –Parte I– Tipos de dictamen, el cual brinda precisiones acerca del dictamen que deben emitir los revisores fiscales de entidades clasificadas en los grupos 2 y 3 de convergencia a Estándares Internacionales sobre los estados financieros con corte al 31 de diciembre de 2019.

El documento especifica cuál debe ser la estructura del informe del revisor fiscal, de acuerdo con los requerimientos de las Normas Internacionales de Auditoría –NIA– y los artículos 207, 208 y 209 del Código de Comercio, además de señalar cuáles son los tipos de opiniones que puede emitir este profesional.

A continuación, resaltamos los elementos clave que debe contener el dictamen del revisor fiscal:
Indicar el tipo de estados financieros que se está auditando: individuales o separados.
Remitir el resumen de políticas contables significativas.
Indicar el marco de información utilizado para preparar los estados financieros auditados.
Indicar si se utilizaron las NIA o las Naga.
Incluir la declaración de independencia.
Señalar si la evidencia obtenida por el revisor fiscal fue suficiente y adecuada.
Incluir las secciones “Informe sobre otros requerimientos legales y reglamentarios” y “Opinión sobre la efectividad del control interno”.
Incluir el párrafo de énfasis de conformidad con la NIA 706.
Incluir un párrafo sobre otras cuestiones clave.

https://actualicese.com/9-aspectos-importantes-que-debe-contener-el-dictamen-del-revisor-fiscal/?referer=email&campana=20200625&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200625_revisoria&MD5=415e8678af580f50598f653f78613c8d

sábado, 21 de noviembre de 2020

Aplicación del procedimiento 1 para determinar base de retención en la fuente en rentas laborales

La retención en la fuente es una obligación fiscal que debe ser presentada a la Dian cada mes. Para el caso de la retención por rentas laborales, el empleador deberá determinar si aplica el procedimiento 1 o 2. En este ejercicio desarrollaremos el método 1 para establecer la base de retención.

La Ley 2010 de 2019 modificó los artículos 55, 206, 206-1 y 383 del Estatuto Tributario –ET–, con el principal propósito de retomar los cambios que ya habían sido introducidos con la Ley 1943 de 2018 (declarada inexequible por la Corte Constitucional), pero aprovechando para incluir nuevos ajustes en materia de este tipo de retenciones en la fuente. 

El procedimiento 1 de retención en la fuente aplicable sobre rentas de trabajo, establecido en el artículo 385 del ET, consiste en aplicar mensualmente el porcentaje correspondiente de retención según el salario devengado. 

Este procedimiento se seguirá practicando sobre los pagos que se realicen a las personas naturales residentes que obtengan pagos laborales y también sobre los pagos o abonos en cuenta por honorarios, comisiones, servicios, emolumentos y demás compensaciones por servicios personales a favor de personas naturales residentes que durante el año no subcontratan a otras dos o más personas. 

La depuración de estos pagos o abonos en cuenta sometidos a retención en la fuente será la misma que se practicó hasta diciembre de 2019 y que se explica en el artículo 388 del ET, el cual no fue modificado con la Ley 2010 de 2019. 

En este Caso Práctico Exclusivo te mostraremos cómo se aplica el procedimiento 1 para la retención en la fuente sobre las rentas de trabajo en dos casos especiales; además, haremos una comparativa con las anteriores legislaciones que regían sobre este asunto. 

https://actualicese.com/aplicacion-del-procedimiento-1-para-determinar-base-de-retencion-en-la-fuente-en-rentas-laborales/?referer=email&campana=20201009&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20201009_contribuyente&MD5=27e45d0767d6a6bc7439dc1bc00c605a

Contratación laboral en una propiedad horizontal


Una propiedad horizontal al ser una persona jurídica tiene la facultad de contratar trabajadores bajo diferentes modalidades; para ello debe cumplir con las obligaciones que se desprendan de dicha contratación.

En este editorial se presentan las precisiones del Ministerio del Trabajo al respecto.

El Ministerio del Trabajo, mediante el Concepto 02EE2020410600000009112 de 2020, realizó una serie de precisiones referentes a las obligaciones que como empleador le asisten a una propiedad horizontal.

Frente a este tema lo primero que debe tenerse en cuenta es que el artículo 4 de la Ley 675 de 2001 establece que una propiedad horizontal es una persona jurídica, de carácter civil y sin ánimo de lucro. Esta condición le permite vincular trabajadores bajo la modalidad de contrato de trabajo, sin que haya lugar a entender que tiene un tratamiento diferente frente a las obligaciones que se desprenden de una relación laboral al ser una persona jurídica sin ánimo de lucro como lo indica el artículo 33 e la Ley 675 de 2001.

Dado lo anterior, en el evento en que requiera contratar a un trabajador bajo esta modalidad contractual, le compete el reconocimiento de todas las acreencias laborales que de desprenden de dicha relación, entre las que se encuentran salarios, aportes a seguridad social (salud, pensión y riegos laborales), prestaciones sociales (prima de servicios y cesantías) y vacaciones. Además, le corresponde la adopción del reglamento interno del trabajo cuando cumpla las condiciones para el efecto.

Adopción de un reglamento interno de trabajo
“en vista de que le asisten obligaciones de un empleador, la copropiedad debe adoptar un reglamento interno de trabajo cuando tenga a su cargo más de cinco (5) trabajadores de carácter permanente”

Atendiendo a lo dicho, el Mintrabajo señala que, en vista de que le asisten obligaciones de un empleador, la copropiedad debe adoptar un reglamento interno de trabajo cuando tenga a su cargo más de cinco (5) trabajadores de carácter permanente, de conformidad con lo previsto en el artículo 105 del Código Sustantivo del Trabajo –CST–. Esto con la finalidad de que el trabajador conozca los derechos y obligaciones que le asisten tras la firma del contrato de trabajo.

Al respecto, esta entidad manifiesta:

“(…) la propiedad horizontal, aunque no es una empresa como tal sino una persona jurídica empleadora, sin ánimo de lucro, al ostentar la calidad de empleadora, deber cumplir con la normatividad laboral y de seguridad social integral con respecto a sus trabajadores, lo cual incluye adoptar el Reglamento Interno de Trabajo como norma que regula la relación entre las partes intervinientes en la relación laboral”.

En el siguiente video, Natalia Jaimes Lúquez, abogada consultora en derecho laboral, realiza una serie de precisiones respecto a la implementación del reglamento interno de trabajo:

Amplíe esta información mediante nuestro editorial Reglamento de trabajo: ¿qué sanciones pueden ser impuestas por el empleador?

En caso de que la copropiedad tenga menos de dicha cantidad de trabajadores y no deba implementar este reglamento, se recomienda que en el contrato de trabajo se encuentren definidos tanto los derechos como los deberes del trabajador y demás cuestiones referentes al tratamiento de permisos, multas o sanciones que puedan serle impuestas, actos que constituyen faltas, reconocimientos, beneficios, mecanismos de defensa, etc.
Contratación de servicios de vigilancia

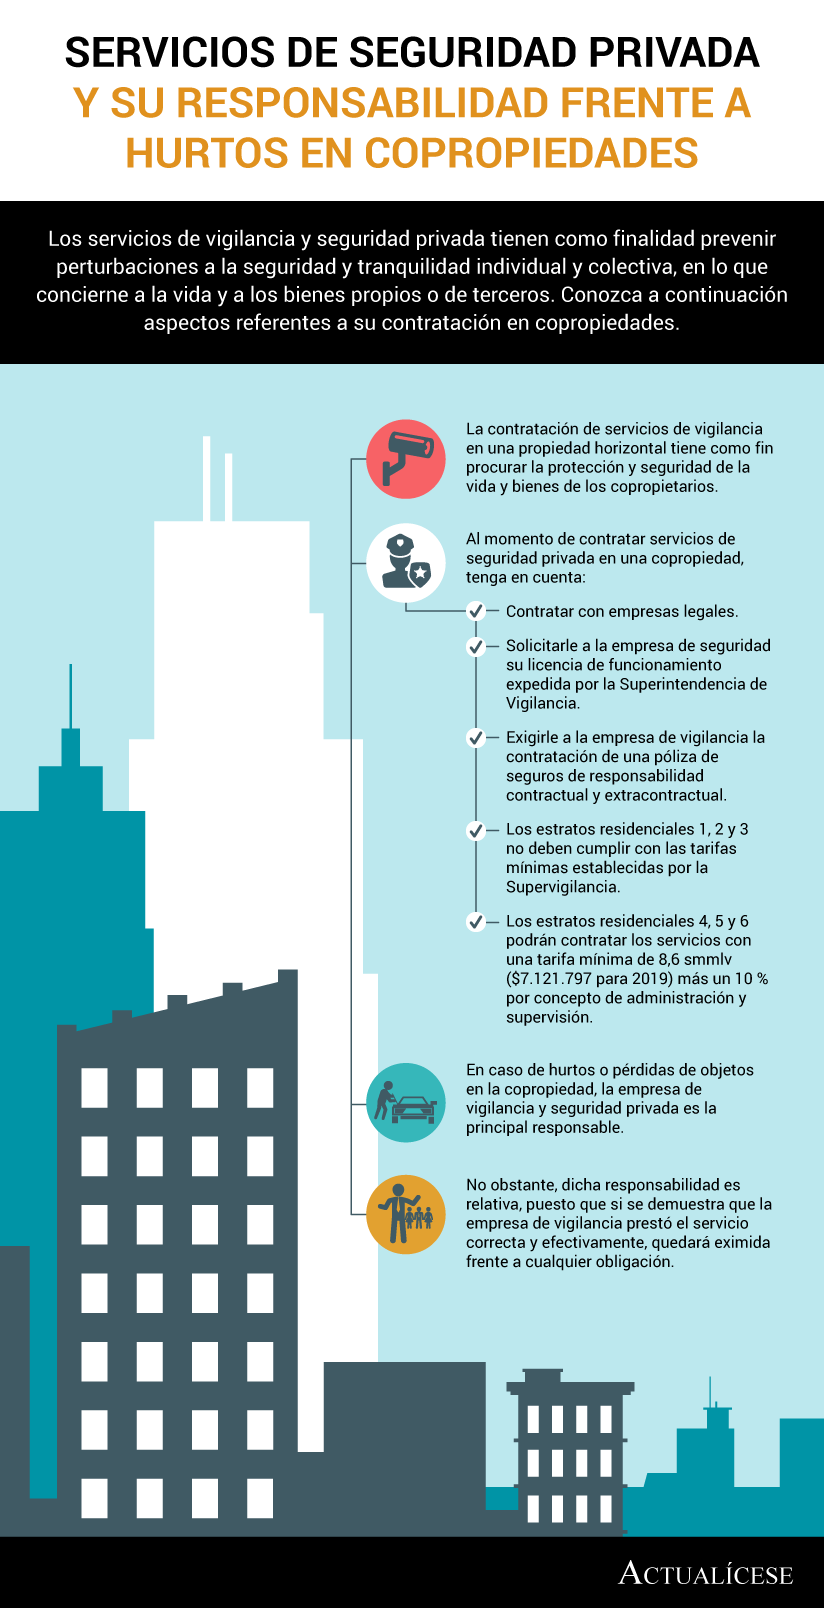
El Mintrabajo, a través del concepto en mención, señala que una propiedad horizontal puede contratar a un trabajador mediante un contrato de trabajo para las actividades que requiera que este desarrolle en la copropiedad, a excepción de los servicios de vigilancia, que deben ser contratados a través de una empresa de vigilancia privada. Esto supone que las copropiedades no se encuentran autorizadas para contratar trabajadores de manera particular para la prestación de estos servicios.


Respecto a este punto, conviene mencionar que cuando una copropiedad por reducción de costos contrate con una empresa de seguridad sin licencia de funcionamiento, será sancionada según lo establece el artículo 32 de la Resolución 2946 de 2010, con multas entre 439,051 UVT ($17.556.060 para 2020) a 986,102 UVT ($35.112.120 para 2020).

En el siguiente video, Miguel Santiago Pantoja, abogado consultor en derecho comercial, explica el papel de las empresas de seguridad privada en una copropiedad:

Contratación de trabajadores mediante contrato de prestación de servicios

El contrato de prestación de servicios no se encuentra regulado a través de la legislación laboral.

Este tipo de contrato se diferencia del contrato de trabajo en que el trabajador desarrolla su labor de manera autónoma, es decir, no se encuentra sujeto al cumplimiento de un horario de trabajo u órdenes por parte del contratante, que en el caso de una copropiedad sería el administrador.

Dado esto, no se generan para la parte contratante las obligaciones laborales de un trabajador dependiente (salarios, seguridad social, etc.).

Al respecto, el Mintrabajo señaló que una propiedad horizontal puede contratar trabajadores a través de un contrato de prestación de servicios directamente o a través de empresas de servicios temporales o cooperativas de trabajo asociado, siempre que estas realicen el trabajo contratado de manera autónoma y sin que suponga el envío de trabajadores en misión.

Para lo cual, precisa:

“(…) se permite que la propiedad horizontal contrate con Empresas de Servicios Temporales o con Cooperativas de Trabajo Asociado (…) siempre y cuando no haya intermediación laboral ilegal, es decir, que, siendo autogestionarias, realicen el proceso completo del que se trate, sin envío de trabajadores en misión, propio de las Empresas de Servicios Temporales”.

(El subrayado es nuestro).

Respecto a este punto, el Mintrabajo indica que cuando una copropiedad contrata personal mediante este tipo de contrato con un tercero, como, por ejemplo, una empresa de servicios temporales, se hace responsable solidariamente (artículo 34 del CST) de las obligaciones que se desprendan para con dicho personal.

Esta responsabilidad se presenta mayormente en los casos en los que en el desarrollo de las labores el trabajador encomendado sufre un accidente y debe ser indemnizado. No procede para el pago de las acreencias que deba pagar la empresa al trabajador, como salarios, prestaciones sociales, etc.

https://actualicese.com/contratacion-laboral-en-una-propiedad-horizontal/?referer=email&campana=20200629&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200629_laboral&MD5=27e45d0767d6a6bc7439dc1bc00c605a

viernes, 20 de noviembre de 2020

Hay un poder de negociación muy diferente entre grandes y pequeñas empresas


Para Ciro Alejandro Ramírez, la Ley de pago a plazos justos busca establecer un período de pago para que mipymes tengan una relación contractual con las empresas grandes más equilibrada.

Para que una pequeña empresa acceda a una venta frente a una gran empresa, debe también acceder a condiciones que le impongan.

El 19 de junio de 2020, el proyecto de ley conocido como “pago a plazos justos”, el cual obligará a las empresas a pagar las facturas a sus proveedores en un término de 45 días, completó su trámite en el Congreso de la República y pasó a sanción presidencial para ser ley de la república.

Ciro Alejandro Ramírez, abogado especializado en derecho minero, contractual y de sociedades, miembro de la Comisión Tercera del Senador de la República, en #CharlasConActualícese explica que esta es una iniciativa que busca equilibrar la cancha entre las grandes y pequeñas empresas.

«Hay un poder negociación muy diferente entre las grandes y pequeñas empresas, y el problema de esto se observa entre los puntos contractuales o cláusulas que se le exigen a unas frente a las otras», indica.

Ramírez explica que para que una pequeña empresa pueda acceder al mercado o a una venta ante una gran empresa, generalmente debe también acceder a las condiciones que le impongan, y una de esas es el plazo de pago, lo que hace que las mipymes acudan al sector financiero y se endeuden para poder sobrevivir durante unos meses y contar con flujo de caja.

«Por lo anterior, esta ley busca equiparar y establecer por ley un período de pago (mínimo y máximo) para que las empresas pequeñas tengan una relación contractual con las grandes mucho más equilibrada», explica.
Lo que indica la ley

Ramírez afirma que hubo mucha discusión sobre las condiciones que tendría en cuenta la ley.

«Entraron las condiciones negociables entre micro, pequeñas y medianas respecto a las grandes», dice.
“La ley que comenzaría a regir a partir del 1 de enero de 2021”

La ley que comenzaría a regir a partir del 1 de enero de 2021 regularía todas las relaciones comerciales y contractuales entre una micro, pequeña y mediana empresa con una grande, cuando esta última es la deudora y el resto la acreedora, y durante el primer año de vigencia tendrá un plazo máximo de 60 días. A partir del segundo año de su entrada en vigor, se tendrá que pagar en un máximo de 45 días.

«La ley permitirá una excepción y es que el acuerdo entre privados, lo que hoy existe, solamente se pueda realizar entre grandes empresas; pero si hay una relación contractual entre empresas de diferentes tamaños, aplican los términos anteriormente descritos», explica Ramírez.
Las dos excepciones de la ley

Ramírez explica que la ley contiene dos excepciones. La primera consiste en que para todas las relaciones de negocios que tengan que ver con el sistema general de seguridad social en salud, esta ley comenzará a aplicar luego de los cinco (5) años de haber entrado en vigor, y el plazo máximo para estos será de 60 días.

La segunda se refiere a que si una persona cuenta con una mipyme y le ofrece un servicio al Estado, el segundo deberá pagar máximo en un período de 60 días, siempre y cuando exista el Plan Anualizado de Caja –PAC–, y que la entidad disponga de los recursos, pues de lo contrario difícilmente podrá adquirir el servicio en cuestión.

Las empresas contarán con dos (2) años para adaptar sus procesos de facturación y comenzar a pagar sus facturas a sus proveedores en mes y medio luego de la entrega de los bienes o la terminación de la prestación de los servicios.

De igual forma, no se permitirán los acuerdos que pretendan pactar plazos diferentes a los que establece la ley.

A las empresas que incumplan con los plazos establecidos en la ley se les impondrán sanciones.

«Después de tres años de aplicación de esta ley, el Gobierno nacional evaluará los efectos de la misma, y así conocerá si requiere cambios para observar y hacer un acompañamiento a la implementación y efectos de la ley», dice Ramírez.

Reforma tributaria cuáles serían las propuestas que acogería el Gobierno nacional?

Andi, Fenalco y el Consejo Gremial Nacional coinciden en suspender el descuento del impuesto de industria y comercio que para 2022 sería del...