viernes, 5 de marzo de 2021

Mesadas pensionales: tope para su pago en regímenes especiales


El Consejo de Estado realizó una serie de precisiones respecto a los topes en el pago de mesadas pensionales, determinando así que dichos topes deben aplicarse para los regímenes público y privado y, a su vez, a los regímenes especiales de pensión.

Conoce, a continuación, estas disposiciones.

Los regímenes especiales en materia pensional son aquellos que existían antes de la entrada en vigor de la Ley 100 de 1993.

Para los trabajadores que se encontraban en estos regímenes y cumplían con los requisitos de edad (35 años en el caso de las mujeres o 40 años en el de los hombres) o semanas cotizadas (750 semanas o 15 años de servicio) al momento en que entró a regir dicha ley, se creó el régimen de transición pensional (artículo 36 de la Ley 100 de 1993) para evitar que perdieran su expectativa pensional o los derechos adquiridos al pertenecer a estos regímenes.

Como fue estudiado en nuestro editorial Régimen de transición pensional: ¿todavía puede alguien pensionarse con él?, si se cumplen los requisitos mencionados y otras disposiciones establecidas en la ley con posterioridad, existen hoy en día personas que aún pueden pensionarse bajo este régimen de transición.

En el siguiente vídeo, Luis Miguel Merino, abogado consultor en derecho laboral explica en qué consiste el régimen de transición pensional:

Atendiendo a lo anterior, y en lo que refiere a nuestro caso en concreto, se tiene que la ley ha fijado un tope para el pago de las mesadas pensionales tanto para el régimen público (Colpensiones y la Unidad de Gestión Pensional y Parafiscales –UGPP–) como para el privado (fondos privados de pensión), es decir, un límite para el pago de dichas mesadas, que no puede ser superado independientemente de que las cotizaciones realizadas por el cotizante den lugar al pago de un monto superior.

Dicho tope fue establecido mediante la modificación realizada al artículo 18 de la Ley 100 de 1993, por medio del artículo 5 de la Ley 797 de 2003, y posteriormente fue elevado a rango constitucional a través del Acto Legislativo 1 de 2005 (parágrafo 1 del artículo 48 de la Constitución Política de Colombia), en un monto de 25 salarios mínimos mensuales legales vigentes –smmlv–; esto supone que en Colombia no se podrán otorgar pensiones superiores a $22.713.150 por el año 2021.
Jurisprudencia del Consejo de Estado

Este tema es traído a colación debido al caso resuelto por el Consejo de Estado a través de la Sentencia bajo radicado 76001-23-31-000-2011-00631-01(4225-15) de 2020, en el cual un demandante solicitaba el reajuste de su mesada pensional argumentando que el tope de 25 smmlv establecido para las mesadas pensionales que se regían por la Ley 100 de 1993 no aplicaban para aquellos pensionados en regímenes especiales, debido a que en las normas que regulaban las mesadas pensionales en estos regímenes no se fijaba un tope máximo.

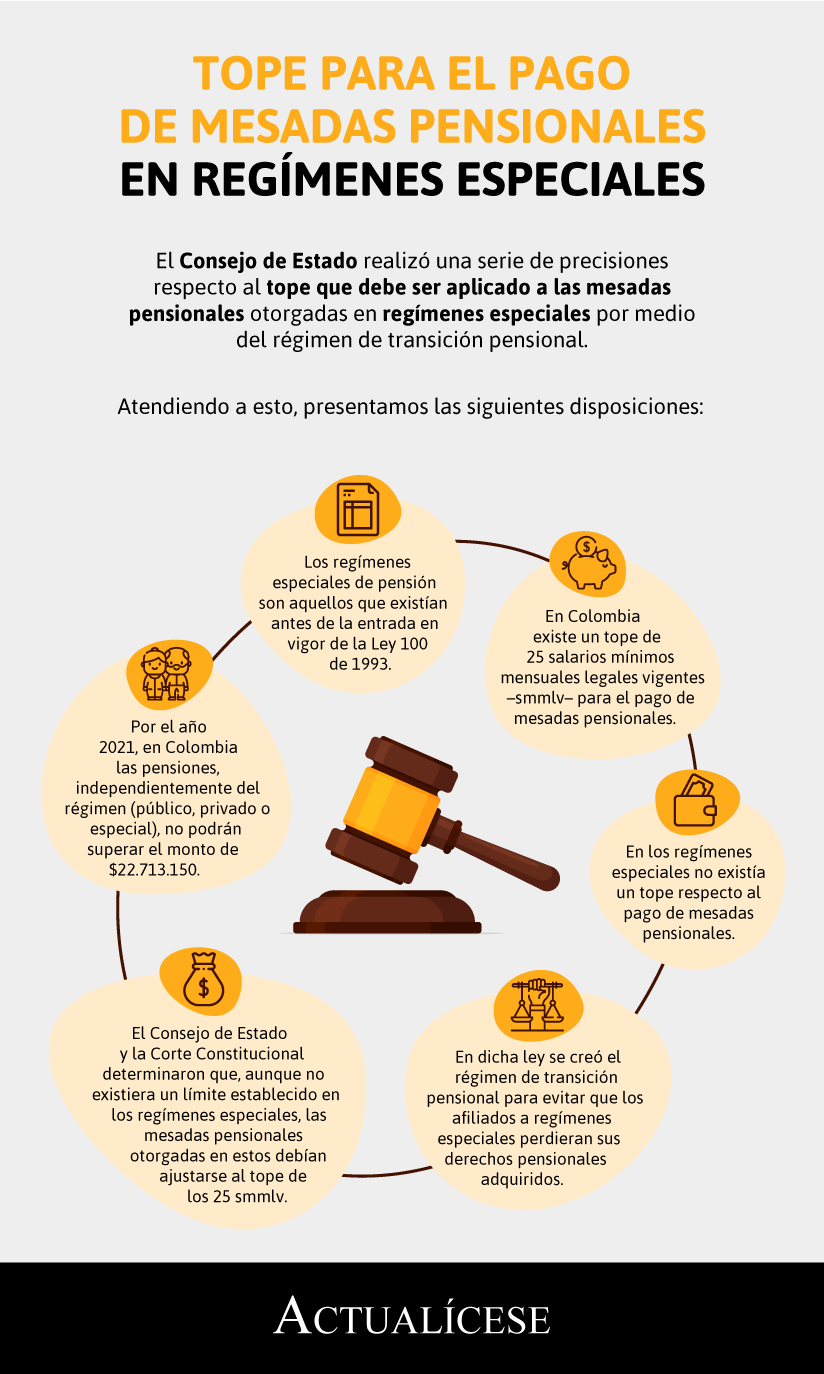
En la siguiente infografía realizamos una síntesis de lo determinado por el Consejo de Estado:


Al respecto, el Consejo precisó que el hecho de que no existieran límites establecidos no era razón suficiente para exceptuar a los regímenes especiales de los dispuestos para el reconocimiento de mesadas la población en general. Para esto, mencionó lo dispuesto por la Corte Constitucional en la Sentencia C – 258 de 2013:

«(…) los topes pensionales son un límite existente desde antes de la expedición el Acto Legislativo 01 de 2005 y (…) su incorporación en el texto superior mediante su artículo 48 busca establecer los topes “para todas las mesadas pensionales con cargo a los recursos de naturaleza pública”, con el fin último de “limitar y reducir los subsidios que el Estado destina a la financiación de las pensiones más altas, muchas de ellas originadas en los regímenes pensionales especiales vigentes antes de la expedición de la Ley 100 de 1993, de manera que deviene (…) desproporcionado y contrario a los principios constitucionales del Estado Social de Derecho y a los que inspiran el sistema general de pensiones, la interpretación conforme a la cual las mesadas de quienes se encuentran en transición no están sujetas a tope”».

(Los subrayados son nuestros).

Por su parte, en la Sentencia T-073 de 2019 la Corte manifestó:

“112. Ciertamente, el régimen de transición establecido por la Ley 100 de 1993 tuvo por objeto respetar las expectativas legítimas de las personas que aspiraban a obtener su derecho a la pensión con fundamento en los requisitos de la norma anterior. Con todo, si bien en el artículo 36 de la citada disposición se previó una transición para garantizar únicamente los aspectos del régimen especial relacionados con la edad, monto (…) y número de semanas o tiempo de servicio, también se implementaron unos nuevos requisitos para el derecho a la pensión aplicables a toda la población.

113. En esa medida, aspectos diferentes a los anteriormente señalados no se ampararon con la transición. De ello resulta claro que el tope pensional no fue un aspecto cobijado por la transición, pues la Ley 100 de 1993 y normas concordantes establecieron límites sobre la materia.

(…)

123. En línea con lo anterior, resulta regresivo y, además contrario al marco jurídico aludido, considerar que las pensiones reconocidas en virtud de regímenes especiales (…) carecen de límites (…)”

(Los subrayados son nuestros).
“el Consejo de Estado concluyó que las mesadas pensionales otorgadas mediante regímenes especiales también deben ajustarse al tope de los 25 smmlv”

Con base en lo dicho, el Consejo de Estado concluyó que las mesadas pensionales otorgadas mediante regímenes especiales también deben ajustarse al tope de los 25 smmlv.

Paef y PAP: ¿califican como ingresos gravados o no gravados en la declaración de renta del AG 2020?


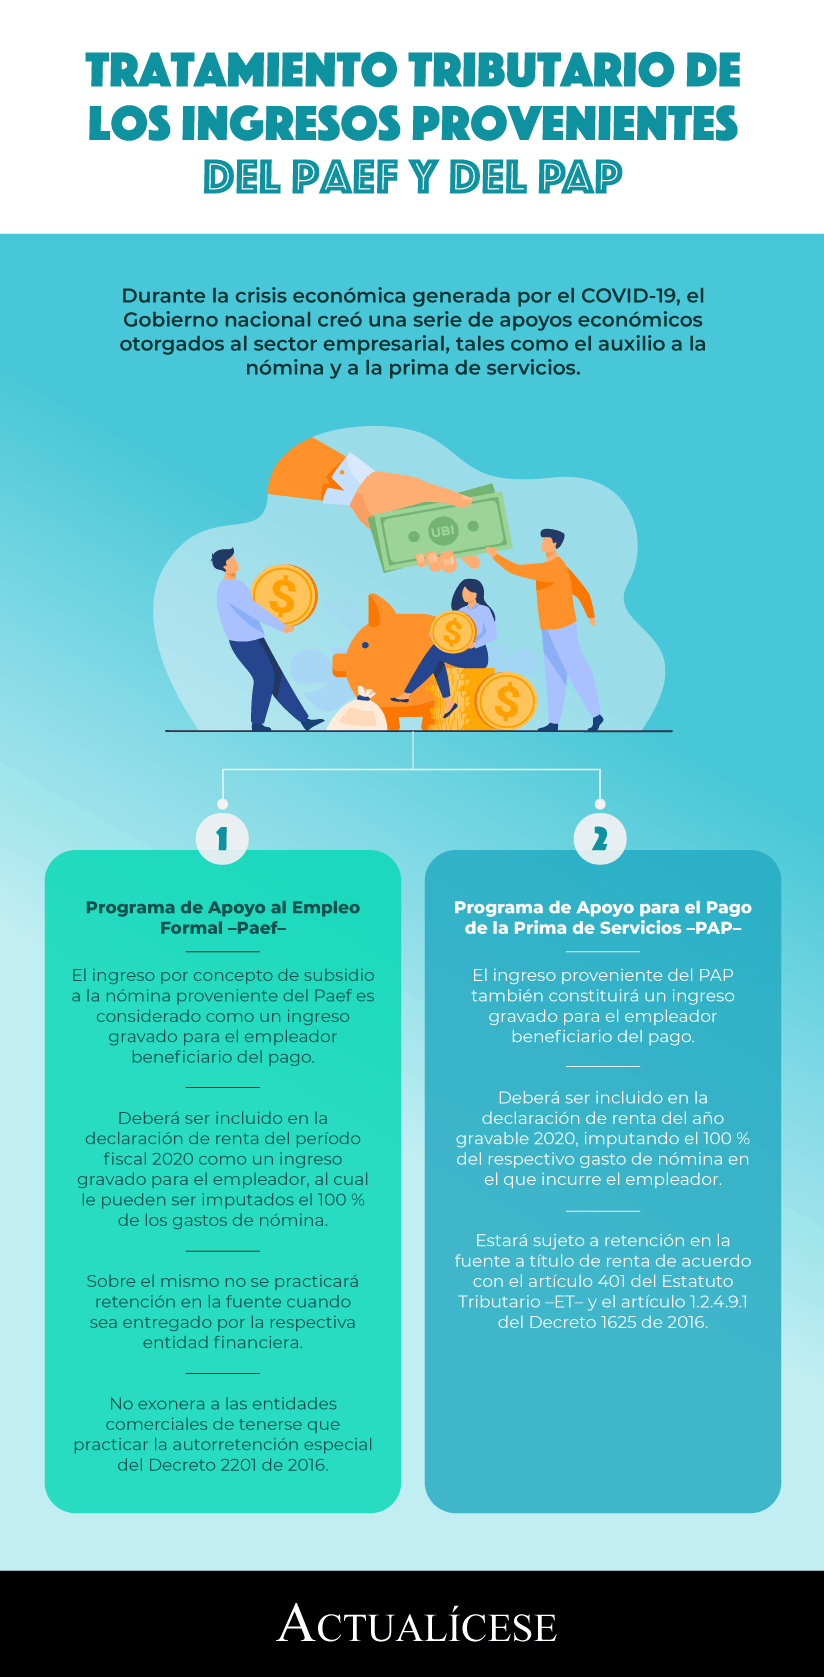
Durante la crisis económica generada por el COVID-19, el Gobierno creó una serie de apoyos económicos otorgados al sector empresarial, como el auxilio a la nómina y a la prima de servicios.

Sin embargo, surge la duda acerca de si estos clasifican o no como ingresos gravados en la declaración de renta.

En medio de la crisis económica generada por la propagación del COVID-19, el Gobierno nacional creó una serie de apoyos económicos otorgados al sector empresarial, con el propósito de solventar las dificultades financieras y contribuir al sostenimiento del empleo formal.

Entre dichos beneficios se encuentran el Programa de Apoyo al Empleo Formal –Paef– (creado mediante el Decreto Legislativo 639 de mayo 8 de 2020 y modificado por los decretos legislativos 677 y 815 de 2020 y la Ley 2060 del mismo año) y el Programa de Apoyo para el Pago de la Prima de Servicios –PAP– (creado por el Decreto Legislativo 770 de junio 3 de 2020, modificado por la Ley 2060 del mismo año).

No obstante, para efectos de la declaración de renta correspondiente al año gravable 2020, surge la duda respecto a si el ingreso recibido por los empleadores, por parte de dichos programas, deberán ser clasificados como un ingreso gravado o un ingreso no constitutivo de renta ni ganancia ocasional.

Para brindar claridad sobre el anterior interrogante, analizamos ambos casos por separado.


Programa de apoyo al empleo formal –Paef–
“el ingreso por concepto de subsidio a la nómina preveniente del Paef es considerado como un ingreso gravado para el beneficiario, sea persona natural o jurídica, contribuyente del régimen ordinario o del SIMPLE”

De acuerdo con el artículo 10-1 del Decreto Legislativo 639 de 2020, adicionado por el artículo 6 del Decreto Legislativo 815 de 2020, y el parágrafo 2 del artículo 3 de la Resolución 1126 del mismo año, el ingreso por concepto de subsidio a la nómina preveniente del Paef es considerado como un ingreso gravado para el beneficiario, sea persona natural o jurídica, contribuyente del régimen ordinario o del SIMPLE. Por tanto, este incrementará la base sobre la cual se liquidará el respectivo impuesto.

Escucha de primera mano las apreciaciones realizadas por nuestro líder de investigación Diego Guevara Madrid respecto al tratamiento del ingreso del subsidio a la nómina:

Lo anterior fue igualmente ratificado por la Dian mediante el Concepto 665 de junio 8 de 2020, a través del cual precisó que, en atención a lo establecido en el artículo 10-1 del Decreto Legislativo 639 de 2020 (adicionado por el artículo 6 del Decreto Legislativo 815 del mismo año), los pagos o abonos en cuenta por concepto del aporte estatal en mención que hayan realizado o realicen las entidades financieras a los beneficiarios del Paef poseen las siguientes características:
No están sujetos a retención en la fuente a título del impuesto de renta.
Constituyen, para efectos del impuesto sobre la renta, un ingreso gravable para el beneficiario de dicho programa.

En dicha norma se lee:

“Artículo 10-1. Retención en la fuente. <Artículo adicionado por el Art.6 del Decreto Legislativo 815 del 04-06-2020> En la medida en que el subsidio del Programa de Apoyo al Empleo Formal -PAEF- está condicionado al pago de la nómina, no están sujetos a retención en la fuente los pagos o abonos en cuenta que hayan realizado o realicen las entidades financieras a los beneficiarios del presente Programa, por concepto del aporte estatal de que trata el artículo 1 del presente Decreto Legislativo. Lo anterior, sin perjuicio del impuesto sobre la renta a cargo de los beneficiarios del presente Programa derivado de dicho aporte estatal”.

(El subrayado es nuestro).

Por tanto, el ingreso percibido por auxilio a la nómina deberá ser incluido en la declaración de renta del período fiscal 2020 como un ingreso gravado para el empleador, al cual le pueden ser imputados el 100 % de los gastos de nómina en los que se incurre por los trabajadores que lo hacen beneficiario del subsidio (ver nuestro editorial Auxilio a la nómina no estará sujeto a retención en la fuente, pero sí formará ingreso gravado).

Así pues, el artículo antes citado precisa que, si bien el ingreso proveniente del Paef es un ingreso gravado para el beneficiario, sobre el mismo no se practicará retención en la fuente cuando sea entregado por la respectiva entidad financiera. No obstante, no exonera a las entidades comerciales de tenerse que practicar la autorretención especial del Decreto 2201 de 2016.

Programa de Apoyo para el Pago de la Prima de Servicios –PAP–

Acorde con lo anteriormente planteado, y siguiendo los postulados del artículo 1 del Decreto 1152 de 2020, el ingreso proveniente del PAP también constituirá un ingreso gravado para el empleador beneficiario del pago (ver nuestro editorial Programa de Apoyo para el Pago de la Prima: método de cálculo de la disminución en los ingresos):

“Artículo 1. Retención en la fuente y autorretención en la fuente a título del impuesto sobre la renta y complementarios. En ningún caso los aportes que reciban los beneficiarios del Programa de Apoyo para el Pago de la Prima de Servicios – PAP de que trata el Decreto Legislativo 770 de 2020 y los beneficiarios del Programa de Apoyo para el Pago de la Prima de Servicios – PAP para el Sector Agropecuario de que trata el Decreto Legislativo 803 de 2020, estarán sujetos a retención en la fuente a título del impuesto sobre la renta y complementarios.

El tratamiento tributario de que trata el inciso anterior del presente artículo es aplicable a los beneficiarios de dichos programas que tengan la calidad de autorretenedores.

Lo anterior sin perjuicio del tratamiento tributario en la declaración del impuesto sobre la renta y complementarios del periodo gravable 2020 al que están sometidos los aportes recibidos por los beneficiarios de los mencionados programas”.

(El subrayado es nuestro).

Esto es sustentado por la Dian mediante el Concepto 936 de julio 18 de 2020, con el cual aclaró que, de acuerdo con el Decreto Legislativo 770 de 2020, los pagos o abonos en cuenta por concepto del aporte estatal del PAP, previsto en el artículo 7 del decreto en mención, realizado a los empleadores acogidos a este programa, tendrán las siguientes características:
Estarán sujetos a retención en la fuente a título de renta de acuerdo con el artículo 401 del Estatuto Tributario –ET– y el artículo 1.2.4.9.1 del Decreto 1625 de 2016.
Constituyen, para efectos del impuesto de renta, un ingreso gravable para el beneficiario. Por tanto, a este ingreso fiscal le podrán ser imputados, dentro de la declaración de renta, el 100 % de los gastos de nómina en los que incurre el empleador.

Así pues, es claro que los ingresos provenientes del PAP estarán sometidos a las reglas generales del impuesto sobre la renta y retención en la fuente por rentas laborales, consagradas en el Estatuto Tributario y el Decreto 1625 de 2016.

Lo anteriormente abordado fue analizado en conjunto por la Dian mediante el Concepto 1378 de 2020, en donde precisó el tratamiento tributario de los subsidios entregados por el Estado con ocasión del Paef y del PAP, retomando las posiciones contempladas en los anteriores conceptos expedidos por la administración tributaria sobre este tema.

La Dian expuso, además, las indicaciones del artículo 26 del ET, en el que se establece que constituyen renta gravable todos los ingresos ordinarios y extraordinarios, realizados en el período fiscal, que sean susceptibles de incrementar el patrimonio de los contribuyentes, siempre que no sean exceptuados del impuesto de renta por la disposición expresa de la ley.

En este orden de ideas, tanto los ingresos provenientes del Paef como los percibidos del PAP deberán ser incluidos en la declaración de renta del año gravable 2020, por parte de los empleadores beneficiarios, como ingresos gravados, los cuales estarán sujetos a la tarifa general del impuesto sobre la renta.

jueves, 4 de marzo de 2021

Modelo de convocatoria de asamblea general ordinaria de copropietarios

Para convocar a la asamblea general de copropietarios a reuniones ordinarias, el administrador de la propiedad horizontal debe enviar una comunicación escrita a cada copropietario, con la información de la reunión.

Compartimos un modelo que será de gran utilidad para hacer esta convocatoria.

La asamblea general de copropietarios debe reunirse de forma ordinaria, por disposición del artículo 39 de la Ley 675 de 2001, por lo menos una vez al año en la fecha señalada en el reglamento de la propiedad horizontal; o en silencio de este, en los tres (3) meses siguientes al vencimiento de cada período presupuestal.

En estas reuniones la asamblea debe discutir y tomar decisiones respecto a varios puntos que son fundamentales para el correcto funcionamiento de la copropiedad. Entre estos puntos podemos destacar los siguientes (ver artículos 38 y 39 de la Ley 675 de 2001):

Examinar la situación de la copropiedad.

Efectuar los nombramientos del revisor fiscal y su suplente, del administrador y su suplente, de los miembros del consejo de administración y del comité de convivencia (cuando aplique).
Examinar y aprobar los estados financieros del último ejercicio.
Examinar y aprobar el presupuesto presentado por la administración para el siguiente ejercicio.

Aprobar reformas al reglamento de la propiedad horizontal.
Decidir sobre la desafectación de bienes comunes no esenciales.
¿Cómo se realiza la convocatoria?

Según el artículo 39 de la Ley 675 de 2001, la convocatoria a la asamblea general de copropietarios debe efectuarse mediante comunicación escrita a cada copropietario.

Cabe anotar que la responsabilidad de efectuar la convocatoria es del administrador de la copropiedad.
Forma de realizar la asamblea

La Ley 675 de 2001 otorga la posibilidad de que la asamblea de copropietarios se reúna de forma presencial o no presencial (ver artículos 39 y 42 de la Ley 675 de 2001).

En 2021, debido a la situación ocasionada por el COVID-19, en cada propiedad horizontal se deberán considerar las medidas adoptadas por el Gobierno nacional y local para decidir si la asamblea de copropietarios se reunirá de forma presencial o no presencial. Lo anterior, atendiendo al número de personas que estarán presentes en la reunión.

Por último, cabe anotar que durante las reuniones no presenciales se deben cumplir las disposiciones relativas a la convocatoria, quorum y mayorías.


Renuncia: conoce sus aspectos más importantes


A continuación, realizaremos un estudio de la renuncia, forma unilateral que tiene el trabajador para terminar el contrato de trabajo.

¿Cómo se presenta una renuncia? ¿Con cuánto tiempo de anticipación debe presentarse? ¿Qué pasa si se renuncia debido a malos tratos del empleador?

La renuncia es un acto unilateral en el que el trabajador manifiesta su voluntad de terminar el contrato de trabajo, ya sea de forma libre y espontánea o por motivos dados por el empleador; en este último caso se denomina renuncia motivada o despido indirecto ocasionado por un actuar indebido por parte del empleador.
Renuncia libre y voluntaria

Generalmente, la intención del trabajador es conservar su empleo, pues este le permite acceder a un ingreso que le sirve de sustento para adquirir bienes y servicios necesarios.

Pese a lo anterior, existen motivos puramente personales que le impiden al trabajador continuar con el contrato de trabajo, motivos de tipo profesional, familiar, personal, circunstancial, entre otros, resultando de ello el acto voluntario y libre del trabajador de presentar la renuncia.

Esta renuncia en las situaciones anotadas se da de forma espontánea, sin presiones, provocaciones, sugerencias o injerencias del empleador, provienen del deseo puro del trabajador de extinguir el vínculo laboral que tienen con su empleador.
¿Con cuánto tiempo de anticipación se debe presentar la renuncia?

Los artículos 47 y 64 del Código Sustantivo del Trabajo –CST– establecían la obligación de presentar una carta de preaviso con mínimo treinta (30) días de antelación por parte del trabajador que quería renunciar. Estos artículos indicaban, a su vez, que, en el evento en que el trabajador no presentara dicho preaviso en el tiempo estipulado, se vería obligado a pagar una indemnización a favor del empleador.

No obstante, el artículo 28 de la Ley 789 de 2002 eliminó tal sanción, razón por la que hoy en día si el trabajador presenta su renuncia con menos de treinta (30) días de antelación no existirá sanción alguna, salvo que el empleador en el contrato de trabajo o en una cláusula especial con anterioridad haya establecido la obligación de presentarla con un tiempo de antelación y el pago de una sanción en caso de incumplir con dicha condición al momento de la renuncia.

En todo caso, aunque en la actualidad no existe sanción por no presentar con antelación de 30 días la carta de renuncia, se recomienda al trabajador hacerlo con un tiempo prudente, con el fin de dar un tiempo adecuado al empleador para que busque un suplente y así evitar ocasionarle daños o perjuicios que, conforme con las normas laborales y civiles, pueden ser reclamados o demandados por el empleador al extrabajador.
¿Puede un trabajador retractarse de la renuncia presentada?

La Corte Suprema de Justicia, en sentencia de casación del 29 de noviembre de 1979, determinó que el trabajador tiene la opción de retractarse de la renuncia cuando se arrepienta, pues en dicha jurisprudencia se expone que dicho acto de anulación cuenta con validez jurídica, realizando la aclaración que esta será válida siempre que se manifieste la intención de revocación antes de haberse aceptado por el empleador la renuncia presentada. Es importante entender que solo el trabajador es quien puede retractarse de dicha renuncia.

Si el trabajador presenta la renuncia enunciando que es irrevocable, esto conlleva a que después no podrá ejercer la posibilidad de retractación de la carta de renuncia.
Renuncia motivada, despido indirecto o retiro por culpa del empleador

Así como el empleador tiene la facultad de terminar el contrato de trabajo con justa causa cuando el trabajador incumple con algunas de sus responsabilidades conforme al artículo 62 del CST, este último también cuenta con el mecanismo denominado renuncia motivada o despido indirecto para terminar el contrato por incumplimiento del empleador.

Esta se da cuando el trabajador expresa por escrito, al momento de presentar su renuncia, una justa causa imputable al empleador, es decir, la razón de dicha renuncia no obedece al querer autónomo del trabajador, sino que se presenta debido al incumplimiento de los deberes, prohibiciones y derechos que debe respetar el empleador.
“Esta renuncia motivada pone fin a la relación laboral de forma especial, pues, a pesar de que se deriva de una renuncia, tiene los mismos efectos de un despido injustificado”

Esta renuncia motivada pone fin a la relación laboral de forma especial, pues, a pesar de que se deriva de una renuncia, tiene los mismos efectos de un despido injustificado, razón por la que es denominada también como despido indirecto.

Es importante resaltar lo siguiente: para que efectivamente opere el despido indirecto, el trabajador debe manifestar de forma clara la causa de incumplimiento que lo lleva a retirarse del trabajo; de esta manera, el empleador y el juez, en el futuro proceso judicial, conocerán de forma inequívoca que dicho incumplimiento fue la razón efectiva de la renuncia, teniendo en cuenta que no será válido alegar causales o motivos distintos a los que se indicaron en el momento de la terminación contractual.
Motivos de renuncia motivada o despido indirecto

Los motivos por los que un trabajador puede presentar la renuncia con justa causa, configurando el despido indirecto, están relacionados con el incumplimiento de los deberes, obligaciones y prohibiciones del empleador promulgados en los artículos 56, 57 y 59 del CST y, principalmente, las causales dadas en el literal b) del artículo 62 del CST, en el que se enumera una serie de causales por las que puntualmente puede el trabajador renunciar con justa causa. Dichas causales son:

“Artículo 62. Terminación del contrato por justa causa. Son justas causas para dar por terminado unilateralmente el contrato de trabajo:

(…)

B). Por parte del trabajador:
El haber sufrido engaño por parte del empleador, respecto de las condiciones de trabajo.
Todo acto de violencia, malos tratamientos o amenazas graves inferidas por el empleador contra el trabajador o los miembros de su familia, dentro o fuera del servicio, o inferidas dentro del servicio por los parientes, representantes o dependientes del empleador con el consentimiento o la tolerancia de éste.
Cualquier acto del empleador o de sus representantes que induzca al trabajador a cometer un acto ilícito o contrario a sus convicciones políticas o religiosas.
Todas las circunstancias que el trabajador no pueda prever al celebrar el contrato, y que pongan en peligro su seguridad o su salud, y que el {empleador no se allane a modificar.
Todo perjuicio causado maliciosamente por el empleador al trabajador en la prestación del servicio.
El incumplimiento sistemático sin razones válidas por parte del empleador, de sus obligaciones convencionales o legales.
La exigencia del empleador, sin razones válidas, de la prestación de un servicio distinto, o en lugares diversos de aquél para el cual se le contrató, y
Cualquier violación grave de las obligaciones o prohibiciones que incumben al empleador, de acuerdo con los artículos 57 y 59 del Código Sustantivo del Trabajo, o cualquier falta grave calificada como tal en pactos o convenciones colectivas, fallos arbitrales, contratos individuales o reglamentos”.
Indemnización por renuncia motivada o despido indirecto

El retiro del trabajador del servicio por causa de incumplimiento imputable al empleador implica para este último el compromiso de resarcir los perjuicios causados, como si se tratara de un despido injustificado, teniendo el empleador la obligación de pagar la indemnización por despido injusto establecida en el artículo 64 del CST, además de otras indemnizaciones por daños que pruebe el trabajador por tales conductas patronales indebidas.

Tales indemnizaciones suelen hacerse efectivas por medio de un proceso judicial laboral en el cual se busca que el juez condene al empleador al pago de dichas indemnizaciones.
Consejos al momento de presentar una renuncia

Finalmente, es importante indicar algunos aspectos para tener en cuenta al momento de renunciar:
La renuncia voluntaria, aunque no se establece que deba ser escrita, se aconseja entregarla en físico, con el fin de que quede clara la fecha de presentación de la renuncia y el día que se hará efectiva, y la aclaración de si la misma se presenta de forma irrevocable.
Respecto a la renuncia motivada o despido indirecto, se debe realizar por escrito, explicando todas las razones y motivos del incumplimiento por los que se presenta tal renuncia.
Si es una renuncia voluntaria y libre, como se manifestó con anterioridad, aunque en la ley no se establezca una sanción por no presentar dicho acto con anterioridad, por ética laboral y para evitar daños al empleador que se pueden volver en un dolor de cabeza para todos, es conveniente renunciar con un tiempo adecuado y pertinente.


miércoles, 3 de marzo de 2021

Contratación de trabajadores por días


La contratación de trabajadores por días comprende una serie de pautas, debido a que no se cumple la jornada laboral máxima.

Conoce, a continuación, cómo realizar el pago de salario, seguridad social, parafiscales y prestaciones sociales para los trabajadores contratados bajo esta modalidad.

¿En qué casos se puede contratar una persona por días? ¿Cómo se paga la seguridad social, los parafiscales y las prestaciones sociales bajo estas circunstancias?

El trabajo por días o de jornada incompleta es aquel que no cumple con la jornada máxima laboral, esto es, ocho (8) horas diarias o 48 horas a la semana.

La vinculación bajo esta modalidad, en nuestro caso en concreto, puede realizarse por contrato de trabajo dependiendo de la necesidad, es decir, por ejemplo, si la labor es superior a un (1) mes, puede acordarse mediante contrato a término fijo (artículo 46 del CST); y si es inferior, mediante un contrato accidental, ocasional o transitorio (artículo 6 del CST).

En el siguiente vídeo, Angie Marcela Vargas, abogada consultora en derecho laboral explica cómo debe darse la contratación de trabajadores por días:

Pago de seguridad social, los parafiscales y las prestaciones sociales en contratación por días

Salario, seguridad social, prestaciones sociales y parafiscales para trabajadores contratados por días

Atendiendo al interrogante en cuestión, procederemos a realizar una explicación de cómo debe ser realizado el pago de todos estos conceptos para los trabajadores vinculados bajo esta modalidad.

Salario

El salario debe ser remunerado por día trabajado, el cual no puede ser inferior al valor de un día de salario mínimo mensual legal vigente –smmlv– ($30.284 para 2021).

Por ejemplo, en caso de que un trabajador devengue dicho salario y sea contratado para ir tres (3) días a la semana, le corresponde como salario mensual la suma de $363.410 (12 días de labor al mes).

Además de este pago, debe tenerse en cuenta el pago del descanso dominical, que debe realizarse de manera proporcional cuando el trabajador no ha asistido la semana completa (numeral 5 artículo 173 del CST).

Así, tenemos que el salario mensual de este trabajador equivale a $363.410 + 60.568 (descanso dominical) = $423.978. A su vez, debe tenerse en cuenta que estos trabajadores tienen derecho al pago del auxilio de transporte ($106.454 para 2021) proporcional a los días laborados.

Conoce cómo liquidar el descanso dominical proporcional en nuestro editorial Liquidación de contrato de trabajadora o trabajador doméstico que labora por días.
Seguridad social

En lo que refiere al pago de seguridad social (salud, pensión y riesgos laborales) para un trabajador contratado por días, tenemos lo siguiente:
El Decreto 2616 de 2013 establece unas tarifas mínimas de cotización al sistema de pensiones para los trabajadores que laboran por días.
El aporte a riesgos laborales debe ser asumido por el empleador, según los días laborados sobre la base de un (1) smmlv.
Estos trabajadores pueden encontrarse vinculados al sistema de salud en el régimen subsidiado.

Además de lo anterior, se tiene el piso de protección social, que entrará a operar en marzo y del cual podrán hacer parte los trabajadores que laboren por días y que tengan ingresos inferiores a un (1) smmlv.
Prestaciones sociales

Las prestaciones sociales son la prima de servicios, cesantías e intereses a las cesantías. Estos conceptos deben ser liquidados conforme a los días laborados, para lo cual deben utilizarse las fórmulas de liquidación dispuestas para el efecto.

Por ejemplo, la liquidación de la prima de servicios para un trabajador que devenga el smmlv, contratado para ir cuatro días (4) días a la semana, y que lleva cinco (5) meses trabajando en la empresa, sería la siguiente:

$622.076 (salario mensual) x 80 (días laborados) / 360 = $138.239


Nota: el monto del salario contiene el pago del trabajo dominical y el valor del auxilio de transporte de manera proporcional.

En este orden de ideas, se tiene que le corresponde a este trabajador, por concepto de prima de servicios, la suma de $138.239.

En lo que respecta a la liquidación de las cesantías, debe realizarse el mismo procedimiento, pero debe tenerse en cuenta que esta prestación se consigna anualmente o se paga directamente al trabajador a la terminación del contrato de trabajo.

Te invitamos a hacer uso de nuestros liquidadores para realizar el cálculo de estos conceptos:

Concepto

Liquidador

 Prima de servicios

https://actualicese.com/liquidador-prima/

 Cesantías

https://actualicese.com/liquidador-cesantias/

Intereses a las cesantías

https://actualicese.com/liquidador-cesantias/


Parafiscales

Los parafiscales (Sena, ICBF y caja de compensación familiar) deben pagarse con base en los pagos que constituyan salario en la nómina.

Cuando un trabajador es contratado en una empresa, el empleador debe realizar el pago de estos conceptos incluyendo el monto del salario de este trabajador, independientemente de que sea contratado por días, y liquidar el valor que corresponde al 9 % del total de la nómina.

En lo que refiere a los trabajadores del servicio doméstico contratados por días, se tiene que el artículo 7 del Decreto 721 de 2013 establece que estos trabajadores deben ser afiliados obligatoriamente a una caja de compensación familiar y el empleador realizar el pago del aporte sobre un (1) smmlv.


Contabilidad simplificada para microempresas a propósito de la Ley de emprendimiento


El artículo 8 de la Ley 2069 de 2020 modificó el artículo 2 de la Ley 1314 de 2009, en el que se detallaba su ámbito de aplicación, señalando la posibilidad de autorizar a ciertas microempresas para llevar contabilidad de acumulación, de caja o métodos mixtos.

La Ley 2069 del 31 de diciembre de 2020, conocida como Ley de emprendimiento, ha venido implementándose desde la Ley 1014 del 26 de enero 2006, y sus objetos son promover el espíritu emprendedor de los estamentos educativos en Colombia y establecer mecanismos para el desarrollo de la cultura empresarial, entre otros.

En este editorial compartiremos algunos puntos importantes para conocer acerca de la contabilidad simplificada para microempresas, aspecto señalado en la Ley objeto de estudio, y para entender un poco el contexto colombiano frente a este planteamiento.

De acuerdo con lo estudiado con el contador público Luis Fernando Muñoz en nuestras #CharlasConActualícese, la Ley 2069 de 2020 constituye el marco regulatorio que propicia el emprendimiento y crecimiento de las empresas en Colombia y ha contado con cinco ejes estratégicos: tarifas diferenciadas, compras públicas, institucionalidad, financiamiento y educación.

Por lo tanto, aquí compartiremos uno de los puntos importantes que se relaciona con el eje de tarifas diferenciadas de la Ley 2069 de 2020 acerca de la contabilidad simplificada para microempresas, establecido en el artículo 8 de esta ley, el cual modifica lo dispuesto en el artículo 2 de la Ley 1314 de 2009, así:

«Artículo 2. Ámbito de aplicación. La presente ley aplica a todas las personas naturales y jurídicas que, de acuerdo con la normatividad vigente, estén obligadas a llevar contabilidad, así como a los contadores públicos, funcionarios y demás personas encargadas de la preparación de estados financieros y otra información financiera, de su promulgación y aseguramiento.

En desarrollo de esta ley yen atención al volumen de sus activos, de sus ingresos, al número de sus empleados, a su forma de organización jurídica o de sus circunstancias socioeconómicas, el Gobierno autorizará de manera general que ciertos obligados lleven contabilidad simplificada, emitan estados financieros y revelaciones abreviados o que estos sean objeto de aseguramiento de información de nivel moderado.

El Gobierno podrá autorizar que las microempresas lleven contabilidad de acumulación, o de caja, o métodos mixtos, según la realidad de sus operaciones, así como según los criterios enumerados en el párrafo anterior.

(Los subrayados son nuestros).

Lo planteado anteriormente deja abierta la siguiente pregunta: ¿cuáles son los obligados y las microempresas que podrán llevar contabilidad de acumulación o de caja? A este interrogante el Gobierno nacional deberá responder en los próximos meses con el fin de concretar lo establecido.
Las bases simplificadas en Colombia

Para entender lo establecido en la Ley de emprendimiento acerca de la contabilidad simplificada, cabe señalar lo expuesto por el Dr. Wilmar Franco Franco, actual miembro del Consejo Técnico de la Contaduría Pública –CTCP–, quien en nuestras #CharlasConActualícese recordó que los grupos 2 y 3 de convergencia en Colombia ya se encontraban asociados a sistemas de contabilidad simplificados.

Lo anterior, puesto que, en el caso de las entidades del grupo 2, estas pueden aplicar diferentes excepciones que se incluirían en las revelaciones de los juicios contenidos en los estados financieros; por su parte, el grupo 3 puede establecer sus bases de medición a través del costo histórico.
“para introducir el tema de la contabilidad simplificada para microempresas, vale la pena considerar la necesidad de conectar los marcos normativos con las necesidades de los usuarios”

Así mismo, el Dr. Wilmar Franco Franco señala que, para introducir el tema de la contabilidad simplificada para microempresas, vale la pena considerar la necesidad de conectar los marcos normativos con las necesidades de los usuarios, requisito que se relaciona con la obligación de preparar y difundir estados financieros señalada en la Ley 222 de 1995, puesto que elaborar una contabilidad bajo marcos normativos complejos para usuarios que quizás ya conozcan la información financiera llevaría a pensar que podría hablarse de sistemas con bases más simplificadas, como la base contable de efectivo o caja, que permitan a las empresas cumplir requisitos legales.

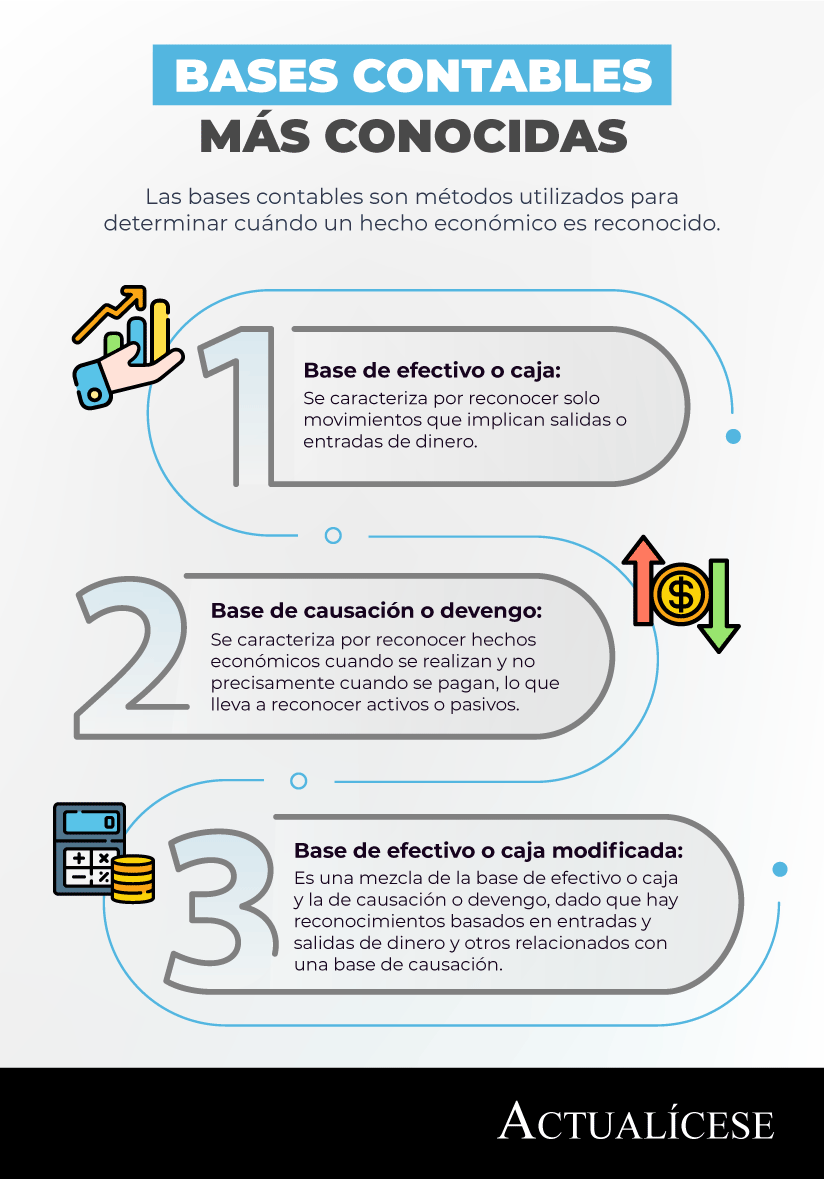
Así pues, resulta preciso destacar las especificaciones que el Dr. Franco realiza acerca de las bases contables más comunes, las que se definen como métodos utilizados para determinar cuándo un hecho económico es reconocido, y son, principalmente, base de efectivo o caja, base de causación o devengo y base de efectivo o caja modificada.

La Ley 2069 de 2020 hace referencia tanto a la base de acumulación (causación o devengo) como a la base de caja y de métodos mixtos, es decir, refiere los tres métodos precedentes.

Conoce en la siguiente infografía algunas características generales acerca de la base de efectivo, base de causación o devengo y base de efectivo o caja modificada:


La implicación de estas bases en la Ley de emprendimiento se podría asociar a la simplificación de la contabilidad en aras de facilitar los procesos contables para emprendedores y pequeños empresarios, a quienes se les puede dificultar la contratación de personal experto en el tema, entre otros.

Sin embargo, resulta necesario conocer a fondo las ventajas y desventajas de cada base, puesto que tienen consecuencias tanto para las empresas como para los usuarios de su información.

Si deseas conocer más acerca de los planteamientos del presidente del CTCP, el Dr. Wilmar Franco Franco, alrededor de la modificación realizada por la Ley de emprendimiento a la Ley 1314 de 2009, no te pierdas nuestra charla: Contabilidad simplificada: ¿cómo va el proyecto del CTCP alrededor de las pymes?

martes, 2 de marzo de 2021

Modelos y guías para asambleas de accionistas, socios y copropietarios


En este pack de formatos encontrarás 19 modelos y liquidadores que te permitirán realizar fácilmente la convocatoria, la determinación del quorum y las actas de las asambleas de accionistas, socios y copropietarios.

Además, encuentra nuestro Especial Actualícese Asamblea general de accionistas y copropietarios.

Las sociedades mercantiles y las copropiedades deben efectuar mínimo una reunión de su máximo órgano social en el año, a saber: asamblea de accionistas, junta de socios o asamblea de copropietarios.

Los objetivos principales de esta reunión, entre otros, son:
Aprobar los estados financieros del ejercicio del año anterior con corte al 31 de diciembre.
Conocer el estado general de la empresa o copropiedad.
Escuchar un informe de gestión de sus administradores.
Elegir o confirmar los cargos que se deban nombrar para asegurar el cumplimiento del objeto social, tales como administradores, juntas directivas o revisor fiscal.


Los administradores son los encargados de efectuar la convocatoria a la reunión, la cual debe tener una antelación no inferior a 15 días a la fecha en que se fije.
Medidas especiales para el desarrollo de reuniones en tiempos de COVID-19

Además, respecto a este importante tema cabe señalar que, ante la situación de emergencia sanitaria que acontece en el país, se han emitido distintas normas que se deben observar al realizar este proceso. Entre estas tenemos las siguientes:
El Decreto 398 del 13 de marzo de 2020, por medio del cual se fijan los lineamientos para la realización de reuniones no presenciales, de acuerdo con lo previsto en el artículo 19 de la Ley 222 de 1995.
El artículo 6 de la Ley 2069 de 2020 que autorizó al Gobierno nacional para reglamentar transitoriamente las reuniones de juntas de socios y asambleas de accionistas pendientes del período 2020, así como las reuniones del período 2021.
El Decreto 176 de 2021 expedido por el Ministerio de Comercio, Industria y Turismo (mediante el cual se pretende reglamentar el citado artículo 6 de la Ley 2069 de 2020), el cual señala, entre otros puntos, que:
Cada entidad podrá escoger si su reunión ordinaria será presencial, no presencial o mixta (ver artículo 3).
Las reuniones del máximo órgano social del período 2019, que no se hayan desarrollado a la fecha, podrán llevarse a cabo a más tardar el 31 de marzo de 2021 (ver artículo 1).
En el caso de las reuniones del período 2020, estas deberán desarrollarse de conformidad con lo señalado en el artículo 422 del Código de Comercio –CCo–, es decir, en la fecha señala en los estatutos, o en silencio de estos, dentro de los tres (3) meses siguientes al cierre del ejercicio 2020 (ver artículo 2).
“ desde Actualícese hemos desarrollado este Pack de 19 formatos más un Especial Actualícese, que te permitirá llevar a cabo las reuniones de accionistas, socios y copropietarios cumpliendo con todas estas normas”

Pensando en todo esto, desde Actualícese hemos desarrollado este Pack de 19 formatos más un Especial Actualícese, que te permitirá llevar a cabo las reuniones de accionistas, socios y copropietarios cumpliendo con todas estas normas.
Justificación

El primer trimestre del año es crucial para las sociedades mercantiles y las copropiedades, pues durante estos meses deberán realizarse las reuniones obligatorias de su máximo órgano social (ya sea asamblea o junta), para lo cual es fundamental cumplir determinados lineamientos que sustentan la legalidad de este tipo de reuniones y las decisiones que allí se toman.

Lo anterior, especialmente en estos momentos en los que, debido a la situación ocasionada por el COVID-19, deberán tomarse medidas especiales para celebrar reuniones presenciales, no presenciales o mixtas.


En medio de la crisis, colombianos les ponen candado a sus tarjetas


La caída del 25,4 por ciento anual en la facturación de las tarjetas de crédito (compras y avances de dinero en efectivo) en el 2020 es una clara muestra de que millones de tarjetahabientes colombianos han optado por dejar bajo llave sus plásticos, ante la incertidumbre y el fuerte golpe al bolsillo que ha dejado la llegada del coronavirus al país.

Solo entre el 20 de marzo y el 31 de diciembre, la caída en el uso de dichas tarjetas fue del 34,6 por ciento anual, cifras que contrastan con el crecimiento del 15,3 por ciento observado en el 2019 respecto al 2018. Incluso, en el primer trimestre del año pasado la industria de las tarjetas traía una dinámica del 6,4 por ciento anual.

El año pasado, el gasto de los colombianos con sus tarjetas de crédito (personales y corporativas) sumó 64,8 billones de pesos, de los cuales 13,7 billones correspondieron a avances en efectivo, según cifras de la Superintendencia Financiera.


Pese a que esta cifra se sitúa muy por debajo de los 86,9 billones de pesos del 2019, la misma equivale a más del doble del presupuesto que le fue aprobado a Bogotá para el 2021 (23,9 billones de pesos).

No obstante la contracción del consumo con tarjetas de crédito el año pasado, millones de colombianos tuvieron que acudir a estas para financiar su gasto durante la pandemia.

Datos oficiales indican que las personas usaron sus plásticos para pagar compras por valor de 33,4 billones de pesos, entre el 20 de marzo y el 31 de diciembre del 2020. Pero también las utilizaron para obtener dinero en efectivo, a través de avances en cajeros, por 8,3 billones, para un total de 41,7 billones en los primeros nueve meses transcurridos desde la llegada del covid-19 al país (marzo del 2020).

Como se recuerda, la pandemia en sus primeros meses dejó a más de 5 millones de colombianos sin sus empleos, a un sector de la población con drásticos recortes en sus ingresos, una caída sin precedentes del consumo de los hogares, el cierre de cientos de empresas y una contracción histórica de la economía de 15,7 por ciento.

Pero los datos del menor consumo con tarjetas de crédito del año pasado no son los únicos que reflejan el mal momento por el que atraviesa esta industria en el país y, desde luego, los propios tarjetahabientes, quienes se han tenido que abstener o reducir el uso de sus plásticos en medio de la coyuntura.

Si no hubiese existido ninguna medida de alivio, deberíamos tener una morosidad mucho más alta de la que hay ahora

Por ejemplo, entre marzo y octubre del año pasado salieron del mercado más de 1,7 millones de plásticos. Hasta octubre del 2020 estaban activas poco más de 14,6 millones de tarjetas de crédito.

Para ese mismo mes, cerca de dos millones de tarjetas mantenían un bloqueo temporal, por atraso en el pago de las cuotas mensuales o reporte de pérdida o robo, entre otros motivos.

Y si bien los tarjetahabientes han tenido la posibilidad de aliviar la carga de sus obligaciones, mediante el Programa de Acompañamiento a Deudores (PAD), las cuotas en mora vienen en aumento, según cifras de la Superfinanciera.

Hasta octubre del año pasado esas cuotas en mora sumaban más de 2,4 billones de pesos, con un incremento de 680.000 millones de pesos en solo ocho meses, es decir, un repunte de 39,3 por ciento en ese corto periodo.

Esta situación ha llevado, además, a que el índice de morosidad de la cartera de las tarjetas de crédito haya pasado del 5,6 por ciento en marzo a 8,37 por ciento en octubre.

Los banqueros han advertido que, no hay duda de que la morosidad de la cartera del sistema se incrementará aún más, una vez concluya el PAD, a mediados de este año.
Alejandro Reyes, economista principal de BBVA Research, dijo esta semana que esas medidas de alivio lo que han permitido es comprar un poco de tiempo para que las empresas y los hogares normalicen sus ingresos y las estructuras de sus costos, las adapten y puedan responder a sus obligaciones financieras, y eso ha venido moderando lo que será esa expectativa de morosidad.

“Si no hubiese existido ninguna medida de alivio, deberíamos tener una morosidad mucho más alta de la que hay ahora. Lo que hemos visto es que las personas y las empresas están empezando a cumplir con sus compromisos más rápido de lo esperado y eso es muy positivo para evitar que la morosidad se dispare”, dijo el experto.

Advirtió, no obstante, que no se puede desconocer que el choque económico de la pandemia para algunos hogares y empresas es de una magnitud lo suficientemente fuerte como para llevar a que los números de morosidad superen los niveles vistos en el año 2009, pero que estemos por debajo de los del siglo pasado, que fueron del 10 por ciento.El crédito continúa fluyendo

Aunque buena parte de los tarjetahabientes colombianos han sido responsables frente al manejo de sus plásticos en medio de la incertidumbre económica actual, las compras cayeron 30,6 por ciento y los avances en efectivo, 47,4 por ciento, entre marzo y diciembre pasado, expertos en finanzas personales y los propios banqueros llaman la atención, sobre todo porque el crédito continúa fluyendo con cierta normalidad, ante lo cual hay que tener cuidado de no sobreendeudarse.

A través de las tarjetas de crédito personales se han desembolsado préstamos por 42,8 billones de pesos, entre el 20 de marzo del 2020 y el 8 de enero del 2021. Tampoco se puede perder de vista que el cupo aprobado y sin utilizar de las tarjetas supera los 59 billones de pesos.

Juan Pablo Granada –experto en finanzas personales y presidente de Customer Index Value (CIV)– sostiene que la tendencia que se está observando es a un sobreendeudamiento, a utilizar los cupos, a alargar los plazos de las compras y avances, y eso es una bomba de tiempo, pues en la medida en que no se reactive la economía, se mantengan los niveles de desempleo y de pérdidas de ingresos, los problemas de morosidad en el sector financiero se evidenciarán, sobre todo por parte de los trabajadores independientes.

“Veo personas tratando de obrar de manera muy cauta, evitando endeudarse más, cuidando su capacidad de crédito y cumpliendo con sus obligaciones. Pero, también, personas que han tenido problemas económicos porque se les han caído sus ingresos individuales o familiares y que en este momento pueden estar utilizando los cupos de sus tarjetas o créditos rotativos para financiar su día a día.

En este último caso vemos dos problemas: el primero, el sobreendeudamiento en un momento de incertidumbre; y el segundo, que en un tiempo cercano esos individuos se queden sin capacidad de pago ni de crédito para atender una emergencia o una situación crítica”, señaló el experto.

Por su parte, en la Asobancaria precisan que el uso de las tarjetas de crédito siempre debe ir acompañado de mucha responsabilidad y conocimiento de cómo funciona el producto, pues, debido a las condiciones generadas por la pandemia, las personas pueden verse tentadas a usar sus plásticos de forma indiscriminada, tanto para resolver necesidades como para satisfacer gustos dada la facilidad de comprar por internet, entre otros canales.

La caída del 25,4 por ciento anual en la facturación de las tarjetas de crédito (compras y avances de dinero en efectivo) en el 2020 es una clara muestra de que millones de tarjetahabientes colombianos han optado por dejar bajo llave sus plásticos, ante la incertidumbre y el fuerte golpe al bolsillo que ha dejado la llegada del coronavirus al país.

Solo entre el 20 de marzo y el 31 de diciembre, la caída en el uso de dichas tarjetas fue del 34,6 por ciento anual, cifras que contrastan con el crecimiento del 15,3 por ciento observado en el 2019 respecto al 2018. Incluso, en el primer trimestre del año pasado la industria de las tarjetas traía una dinámica del 6,4 por ciento anual.

El año pasado, el gasto de los colombianos con sus tarjetas de crédito (personales y corporativas) sumó 64,8 billones de pesos, de los cuales 13,7 billones correspondieron a avances en efectivo, según cifras de la Superintendencia Financiera. Pese a que esta cifra se sitúa muy por debajo de los 86,9 billones de pesos del 2019, la misma equivale a más del doble del presupuesto que le fue aprobado a Bogotá para el 2021 (23,9 billones de pesos).

No obstante la contracción del consumo con tarjetas de crédito el año pasado, millones de colombianos tuvieron que acudir a estas para financiar su gasto durante la pandemia.Datos oficiales indican que las personas usaron sus plásticos para pagar compras por valor de 33,4 billones de pesos, entre el 20 de marzo y el 31 de diciembre del 2020.

Pero también las utilizaron para obtener dinero en efectivo, a través de avances en cajeros, por 8,3 billones, para un total de 41,7 billones en los primeros nueve meses transcurridos desde la llegada del covid-19 al país (marzo del 2020).Como se recuerda, la pandemia en sus primeros meses dejó a más de 5 millones de colombianos sin sus empleos, a un sector de la población con drásticos recortes en sus ingresos, una caída sin precedentes del consumo de los hogares, el cierre de cientos de empresas y una contracción histórica de la economía de 15,7 por ciento.Cuotas atrasadas

Pero los datos del menor consumo con tarjetas de crédito del año pasado no son los únicos que reflejan el mal momento por el que atraviesa esta industria en el país y, desde luego, los propios tarjetahabientes, quienes se han tenido que abstener o reducir el uso de sus plásticos en medio de la coyuntura.

Por ejemplo, entre marzo y octubre del año pasado salieron del mercado más de 1,7 millones de plásticos. Hasta octubre del 2020 estaban activas poco más de 14,6 millones de tarjetas de crédito.

Para ese mismo mes, cerca de dos millones de tarjetas mantenían un bloqueo temporal, por atraso en el pago de las cuotas mensuales o reporte de pérdida o robo, entre otros motivos.

Y si bien los tarjetahabientes han tenido la posibilidad de aliviar la carga de sus obligaciones, mediante el Programa de Acompañamiento a Deudores (PAD), las cuotas en mora vienen en aumento, según cifras de la Superfinanciera.

Hasta octubre del año pasado esas cuotas en mora sumaban más de 2,4 billones de pesos, con un incremento de 680.000 millones de pesos en solo ocho meses, es decir, un repunte de 39,3 por ciento en ese corto periodo.

Esta situación ha llevado, además, a que el índice de morosidad de la cartera de las tarjetas de crédito haya pasado del 5,6 por ciento en marzo a 8,37 por ciento en octubre.

Los banqueros han advertido que, no hay duda de que la morosidad de la cartera del sistema se incrementará aún más, una vez concluya el PAD, a mediados de este año.
Alejandro Reyes, economista principal de BBVA Research, dijo esta semana que esas medidas de alivio lo que han permitido es comprar un poco de tiempo para que las empresas y los hogares normalicen sus ingresos y las estructuras de sus costos, las adapten y puedan responder a sus obligaciones financieras, y eso ha venido moderando lo que será esa expectativa de morosidad.

“Si no hubiese existido ninguna medida de alivio, deberíamos tener una morosidad mucho más alta de la que hay ahora. Lo que hemos visto es que las personas y las empresas están empezando a cumplir con sus compromisos más rápido de lo esperado y eso es muy positivo para evitar que la morosidad se dispare”, dijo el experto.

Veo personas tratando de obrar de manera muy cauta, evitando endeudarse más, cuidando su capacidad de crédito y cumpliendo con sus obligaciones

Advirtió, no obstante, que no se puede desconocer que el choque económico de la pandemia para algunos hogares y empresas es de una magnitud lo suficientemente fuerte como para llevar a que los números de morosidad superen los niveles vistos en el año 2009, pero que estemos por debajo de los del siglo pasado, que fueron del 10 por ciento.

Aunque buena parte de los tarjetahabientes colombianos han sido responsables frente al manejo de sus plásticos en medio de la incertidumbre económica actual, las compras cayeron 30,6 por ciento y los avances en efectivo, 47,4 por ciento, entre marzo y diciembre pasado, expertos en finanzas personales y los propios banqueros llaman la atención, sobre todo porque el crédito continúa fluyendo con cierta normalidad, ante lo cual hay que tener cuidado de no sobreendeudarse.

A través de las tarjetas de crédito personales se han desembolsado préstamos por 42,8 billones de pesos, entre el 20 de marzo del 2020 y el 8 de enero del 2021. Tampoco se puede perder de vista que el cupo aprobado y sin utilizar de las tarjetas supera los 59 billones de pesos.

Juan Pablo Granada –experto en finanzas personales y presidente de Customer Index Value (CIV)– sostiene que la tendencia que se está observando es a un sobreendeudamiento, a utilizar los cupos, a alargar los plazos de las compras y avances, y eso es una bomba de tiempo, pues en la medida en que no se reactive la economía, se mantengan los niveles de desempleo y de pérdidas de ingresos, los problemas de morosidad en el sector financiero se evidenciarán, sobre todo por parte de los trabajadores independientes.

“Veo personas tratando de obrar de manera muy cauta, evitando endeudarse más, cuidando su capacidad de crédito y cumpliendo con sus obligaciones. Pero, también, personas que han tenido problemas económicos porque se les han caído sus ingresos individuales o familiares y que en este momento pueden estar utilizando los cupos de sus tarjetas o créditos rotativos para financiar su día a día.

En este último caso vemos dos problemas: el primero, el sobreendeudamiento en un momento de incertidumbre; y el segundo, que en un tiempo cercano esos individuos se queden sin capacidad de pago ni de crédito para atender una emergencia o una situación crítica”, señaló el experto.

Por su parte, en la Asobancaria precisan que el uso de las tarjetas de crédito siempre debe ir acompañado de mucha responsabilidad y conocimiento de cómo funciona el producto, pues, debido a las condiciones generadas por la pandemia, las personas pueden verse tentadas a usar sus plásticos de forma indiscriminada, tanto para resolver necesidades como para satisfacer gustos dada la facilidad de comprar por internet, entre otros canales.

Tarjetas de crédito en Colombia | crisis por pandemia y uso de créditos - Sector Financiero - Economía - ELTIEMPO.COM
lunes, 1 de marzo de 2021

Por la pandemia se perdió una década de avance en empleo

La tasa de desempleo en diciembre fue de 13,4% y en el 2020 de 15,9%. Jóvenes y mujeres, de los más golpeados por la crisis.


La foto con la que cerró 2020 el mercado laboral quedó parecida a la que se vio en 2010, por lo que Colombia perdió 10 años de avance en empleo.


Eso dijo ayer el Dane, que reportó el desempeño de este indicador en 2020 y señaló que el volumen de personas ocupadas del año pasado, que fue de 9,4 millones, es parecido al que se vio diez años atrás, cuando había 9,2 millones de personas en esa condición.

Eso se ve reflejado en que la tasa de desempleo al cierre de 2020 fue de 15,9%, y fue aún más alto para las ciudades principales, en las que hubo una desocupación de 18,2%.

Y, como se ha venido confirmando en los últimos reportes del mercado laboral del Dane, el golpe de la crisis se ha visto más pronunciado en las mujeres, los jóvenes, en los trabajos formales, y todos aquellos sectores que tuvieron mayores restricciones para operar, como comercio y reparación de vehículos, actividades artísticas y de entretenimiento, alojamiento y servicios de comidas e industrias manufactureras.

Según Juan Daniel Oviedo, director del Dane, el país perdió 2,4 millones de puestos de trabajo por la pandemia, casi el 50% los aportaron estos sectores, así como los de servicios domésticos, personales y de peluquería.

En cuanto a las mujeres, aunque hubo una corrección de la brecha de género en diciembre, y se vio más pronunciada en julio, agosto y septiembre, el año cerró en rojo para ellas, pues mientras la tasa de desocupación para los hombres fue de 12,7%, el desempleo femenino fue de 20,4%.

Para Oviedo, “se confirma que las mujeres que salieron del mercado laboral no han retornado por cuenta del cierre de los colegios, y así no pueden empezar a buscar empleo”.

Por ciudades, las que presentaron una mayor tasa de desempleo fueron Neiva (26,1%), Ibagué (25,6%), Cúcuta (23,7%) y Florencia (23,5%); mientras que las únicas dos que presentaron una cifra por debajo del promedio nacional fueron Barranquilla (12,3%) y Cartagena (14,6%). Todas presentaron un dato de doble dígito.

¿Cómo generar empleo?

Luego de conocer los resultados, expertos y dirigentes gremiales dieron su punto de vista sobre cuál debería ser el camino para recuperar los empleos perdidos durante 2020. Varios insistieron en la necesidad de buscar alternativas a los cierres estrictos y pensar en reformas estructurales que solucionen el problema de la informalidad, la brecha de género y los altos costos laborales para las empresas.

En ese sentido, Stefano Farné, director del Observatorio Laboral de la Universidad Externado, dice que “el país debe hacer el esfuerzo de dejar de pensar que el mercado laboral son solo los formales, y ver qué salidas hay para bajar la informalidad y las desigualdades. Es importante pensar en una reforma al empleo, crear trabajos de emergencia y extender los subsidios a las empresas”.

Para Sergio Olarte, economista principal de Scotiabank Colpatria, “este año la informalidad pudo haber crecido más del 2% y ya más de la mitad de la población es informal. En las zonas urbanas, que antes eran las menos informales, ha aumentado este indicador de manera importante por el llamado rebusque”, dice.

A su turno, la expectativa es que la recuperación del mercado laboral todavía se demore, teniendo en cuenta la dinámica de la pandemia. Según María Claudia Llanes, economista sénior de BBVA Research, “el empleo seguirá aumentando y los desocupados reduciéndose, pero a ritmos cada vez menores. La tasa se demorará en llegar a los niveles de antes de la crisis”.

En ese sentido, el cálculo que hacen desde Scotiabank Colpatria es que con la reapertura de la economía y con la llegada de las vacunas, se pueda tener una recuperación en las actividades artísticas, de alojamiento, restaurantes y comercio. “Eso haría que para 2022 la tasa de desempleo sea más normal hacia el largo plazo, con alrededor de 9% o 10% para la economía nacional”, agregó Olarte.

Para Jaime Alberto Cabal, presidente de Fenalco, “este panorama demuestra que además de derrotar la pandemia con la vacunación, el gran reto es emprender una cruzada nacional a través del Gobierno, Congreso, gremios, centrales obreras y todas las fuerzas para derrotar el desempleo y recuperar la economía”.

Finalmente, Ángel Custodio Cabrera, ministro de Trabajo, le dijo a este diario que con el fin de impulsar el empleo este año, el Gobierno llegará a las regiones con la oferta institucional, “y encuentros con autoridades locales y gremios o empresarios para proteger el empleo formal y generar más puestos de trabajo”.

Por la pandemia se perdió una década de avance en empleo | Economía | Portafolio


La compra online definitivamente superará a la física

Para el CEO de Merqueo, el impulso de la pandemia a los domicilios va a seguir aún cuando la vacuna devuelva el mercado a su nivel pre-covid.


¿Qué ha supuesto este año 2020 para Merqueo?

La categoría que más se benefició por el confinamiento fue la de groceries (comestibles) a nivel mundial, al ser un servicio básico. A nosotros nos hizo dar un salto grande: crecimos cuatro veces. Pero también significó un reto enorme en escalabilidad, pues no se trató de un proceso progresivo, sino un brinco instantáneo.


¿Qué cifras presentó Merqueo?

Definitivamente el 2020 ha sido un año muy movido, que marcará el futuro de esta industria con la aceleración de las compras por internet y la creación de un nuevo gran mercado: el de groceries por la red, que cada día cobra más relevancia, pues esta categoría representa el 50% del total del retail de Latinoamérica.

Con la llegada de las vacunas, ¿qué se puede esperar de los domicilios?

El impulso va a seguir, porque la gente se dio cuenta de que el servicio funciona, y una vez que el cliente prueba, no vuelve a lo de antes. Hoy, esta categoría se encuentra con el 1% de penetración en el mercado colombiano (el 1% de las compras online y offline se hace por e-commerce), cifra que antes de la pandemia era del 0,03%. Ese número debería llegar al 6% en el 2025, por lo que el potencial sigue siendo enorme.

¿Cuáles son las claves para seguir mejorando la experiencia del cliente y atraerlo para que elija la aplicación y no la compra física?

Hay tres grandes claves: la variedad, el precio y la experiencia de compra. Hoy, internet ha solucionado las dos primeras, lo diferente es la tercera: ir a elegir una buena carne es una experiencia y eso, vía online, no hay forma de suplirlo. Por eso nos hemos enfocado en aspectos que no lo necesitan, como comprar huevos o detergente, las cosas comunes, y ahí hay una ventaja gigante para nosotros, pues mejoramos la conveniencia.

¿Tiene pensado lanzar nuevos servicios o nuevas áreas de negocio?

Merqueo es una empresa inusual y compleja, porque reemplazamos la infraestructura que se usa para hacer mercado y atender de forma online. Para ello, montamos muchas bodegas con el fin de llegar más rápido, y esa estrategia crece cada día.

Y hace poco, por ejemplo, inauguramos nuestro propio marketplace de tiendas especializadas para ofrecer productos básicos, pero con mucha variedad. Así, el cliente puede hacer su mercado cotidiano, pero profundizar con lo que necesite, desde una tienda de mascotas a una droguería, pasando por establecimientos de vinos, quesos, pescados, carnes, productos a granel y panadería. Hemos completado nuestra propuesta de valor al aliarnos con tiendas especializadas en ciertas categorías.

¿Qué atractivo tiene masificar los domicilios más allá de las capitales?

El reto es llegar a las ciudades alejadas porque es más difícil: los costos logísticos son más altos y los clientes de pueblos pequeños tienen menos poder adquisitivo. Eso no está solucionado en el mundo, y acá lo veo muy difícil de implementar.

¿Tiene Merqueo planes de establecer puntos físicos?

Hace un par de años empezamos a desarrollar ese proyecto, pero no nos convenció: la gente prefiere que el mercado le llegue a su casa y el futuro es ese. Nuestra misión es que se pueda comprar todo lo que antes adquiría en el supermercado, pero desde el hogar. Somos los papás de los ‘dark stores’ en Latinoamérica: tenemos 11 en Bogotá.

Hay un debate en torno a las propuestas de que las tecnológicas y ‘apps’ paguen más impuestos. ¿Lo ve justo?

No veo problema en que se nos cobre algo adicional. Tiene sentido, no soy de los que odia los impuestos, pues ellos nos permiten vernos como empresas importantes y, como contraprestación, nos dejan entonar una voz más fuerte en la economía.

También se discute la forma de vinculación con los domiciliarios…

Al no haber regulación, estamos en el peor de los mundos. Si hubiera una forma de hacer aportes, por ejemplo fraccionados, estaríamos de acuerdo, pues hoy más que nunca necesitamos generar empleo y poner a la gente a trabajar. Hay que ser sensatos y pensar que es una modalidad laboral nueva, la cual es preciso reglamentar bien y no tratar de adaptarla a reglas de juego viejas.

Todo el mundo sabe qué se tiene que hacer, pero nadie lo quiere hacer; estamos un limbo.

¿Cómo imagina el futuro de los domicilios?

La compra online definitivamente superará a la física. En Reino Unido, el porcentaje de participación del e-commerce ya está en 40% del retail. Va a llegar un punto en que va a ser la mayoría, aunque no será el 100%, siempre habrá gente que le guste ir a las tiendas físicas.

Para hacia allá vamos, no es algo tan futurista. No sabemos en cuánto tiempo, pero va a pasar.

¿Qué planes tiene Merqueo?

Hoy cubrimos 23 ciudades, entre principales y secundarias, y abriremos tres más –Bucaramanga, Barranquilla y Eje cafetero– en los próximos cuatro meses. En México ya estamos, y llegaremos el próximo año a Brasil y Chile. Merqueo es la compañía más avanzada de infraestructura en groceries en Latinoamérica y nos vamos a enfocar en expandir el modelo. En Colombia somos el número uno y la meta es serlo en la región.

‘La compra online definitivamente superará a la física’ | Revista Portafolio | Portafolio


Reforma tributaria cuáles serían las propuestas que acogería el Gobierno nacional?

Andi, Fenalco y el Consejo Gremial Nacional coinciden en suspender el descuento del impuesto de industria y comercio que para 2022 sería del...