jueves, 13 de mayo de 2021

Renta líquida cedular por pensiones recibidas en Colombia


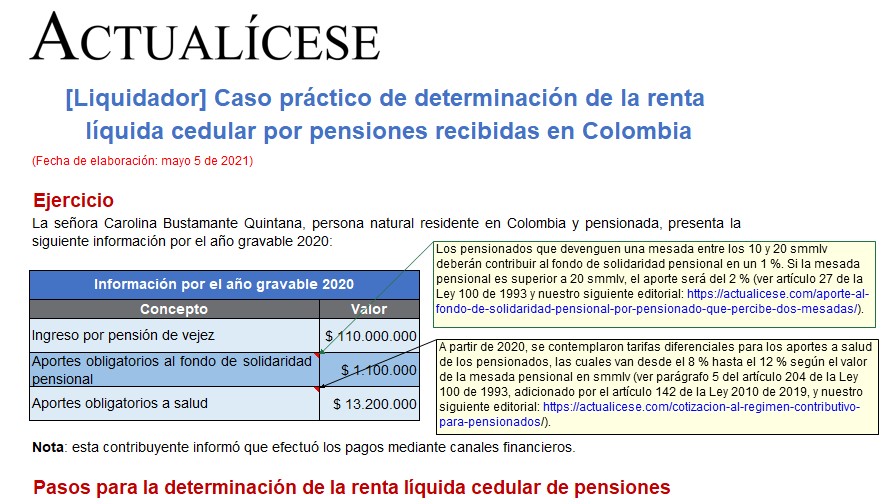
Las personas que reciban pensiones en Colombia deben declararlas en la cédula de pensiones del formulario 210, restando como INCRNGO los aportes a salud y al fondo de solidaridad pensional y las rentas exentas del numeral 5 del artículo 206 del ET.

Conoce aquí un ejemplo práctico al respecto.

Las personas naturales residentes y sucesiones ilíquidas de causantes residentes deben utilizar el formulario 210 para su declaración de renta. Este formulario para el año gravable 2020 se encuentra dividido en tres cédulas, a saber: cédula general (para rentas de trabajo, de honorarios y servicios personales, de capital y las no laborales), cédula de pensiones y cédula de dividendos y participaciones.

En esta ocasión presentamos un caso práctico sobre la determinación de la renta líquida de la cédula de pensiones para el caso de un contribuyente que recibe pensiones en Colombia.
Cédula de pensiones

Cabe anotar que, según el artículo 337 del Estatuto Tributario –ET–, en la cédula de pensiones se deben declarar los ingresos por:
Pensiones de jubilación, invalidez, vejez, de sobrevivientes y sobre riesgos laborales obtenidas en Colombia y en el extranjero.
Indemnizaciones sustitutivas de las pensiones o las devoluciones de saldos de ahorro pensional.

A estos ingresos se le puede detraer, como parte de los ingresos no constitutivos de renta ni ganancia ocasional –INCRNGO–, el valor de:
Los aportes a salud o al fondo de solidaridad pensional que haya realizado el pensionado, esto según los artículos 55 y 56 del ET.

Además, el contribuyente podrá tomar como renta exenta:
El valor de hasta 1.000 UVT mensuales ($35.607.000 en 2020) o 000 UVT anuales ($427.284.000 en 2020) si se recibieron todo el año de (ver numeral 5 del artículo 206 del ET):
Las pensiones obtenidas en Colombia.
Las indemnizaciones sustitutivas de las pensiones.
Las devoluciones de saldos de ahorro pensional.
El 100 % de las pensiones obtenidas en países de la CAN (ver Decisión 578 de 2004 y artículos 1.2.1.20.3 y 1.2.1.20.4 del DUT 1625 de 2016).


miércoles, 12 de mayo de 2021

Vida útil de una propiedad, planta y equipo


La depreciación es un mecanismo contable que reconoce un determinado valor durante la vida útil del activo.

Conoce en este editorial qué es la vida útil de un activo, cómo determinarla y los aspectos que pueden llevarte a reconsiderar cambios en la vida útil de tus activos.

La depreciación es un mecanismo contable que reconoce un determinado valor durante la vida útil del activo, el cual hace referencia al desgaste que resulta del activo tras su uso. El reconocimiento semanal o mensual de este desgaste va generando un acumulado que restado al valor inicial del activo permitirá conocer su valor en libros.

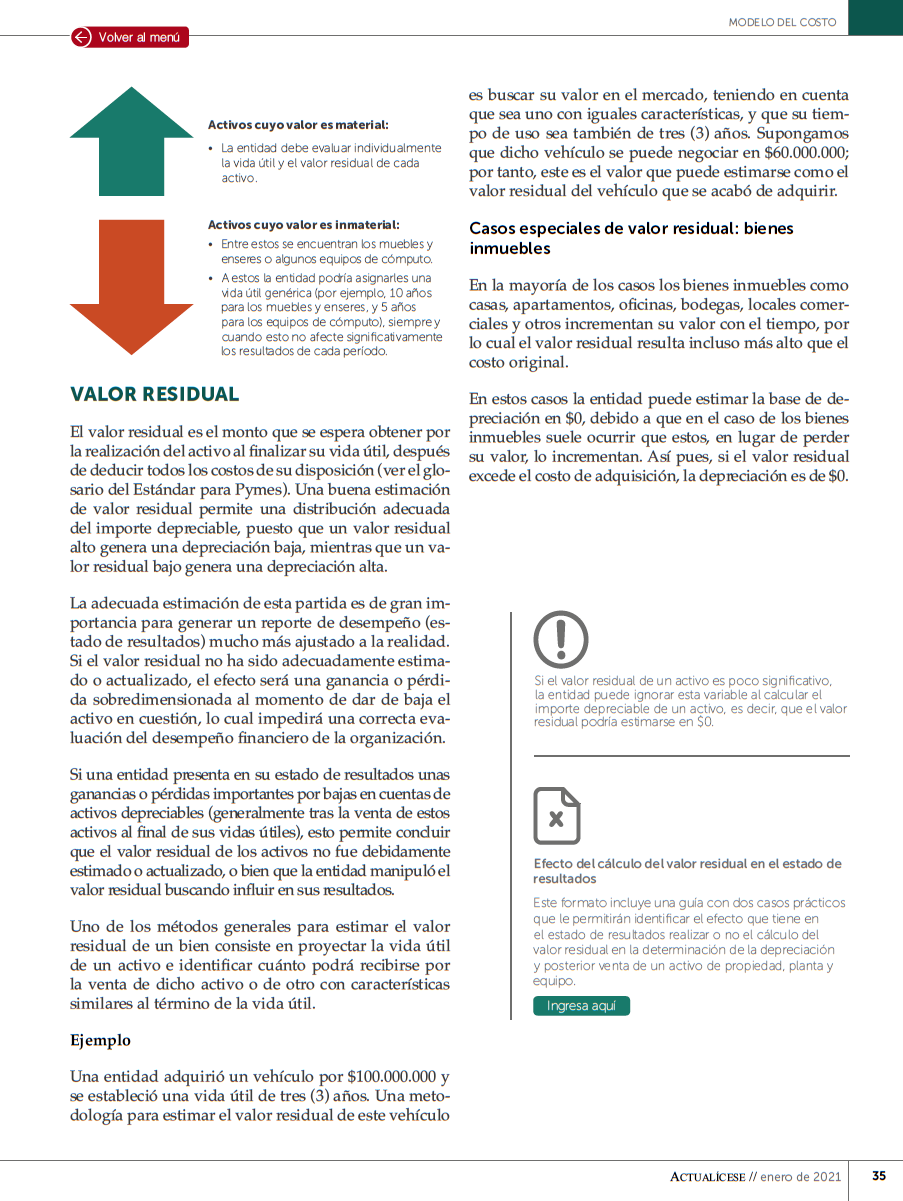
Algunas entidades deprecian sus activos para que, al final de la vida útil, restado el valor inicial del activo con la depreciación acumulada sea $0; sin embargo vale la pena señalar que un activo no siempre se depreciará a lo largo de su vida útil para llegar a un valor de $0, sino que la empresa también puede considerar en sus políticas contables un valor residual o valor de salvamento, el cual deberá quedar al final de la vida útil que la empresa haya establecido para la propiedad, planta o equipo a depreciar.

Ahora bien, debemos recordar que el valor expresado en la vida útil de un activo es el período –puede darse en horas, días, semanas o meses– durante el cual una entidad espera usarlo. Esta vida útil también puede ser expresada en un determinado número de unidades que se espera que el activo pueda producir.

Por su parte, el valor residual hace referencia a un monto esperado al final de la vida útil del activo; tanto este valor como el valor de la vida útil de una propiedad, planta o equipo podrán ser modificados en algunos casos, por ejemplo, al presentarse:
Un desgaste significativo e inesperado en la propiedad, planta o equipo.
Cambios en el precio de mercado de la propiedad, planta o equipo que hayan disminuido o aumentado significativamente su precio.
Cambios en el uso de la propiedad, planta y equipo.
¿Cómo determinar la vida útil de la PPyE?

De acuerdo con lo establecido en el párrafo 17.21 del Estándar para Pymes, para determinar el tiempo en el que una entidad busca usar un activo como una propiedad, planta o equipo se deben considerar al menos los siguientes aspectos:
La utilización esperada del activo. Se responde a la siguiente pregunta: ¿durante cuánto tiempo productivo se espera usar el activo? Este dato debe tener en cuenta los aspectos de la administración de la entidad, puesto que, usualmente, en los procesos de planeación puede elegirse usar el activo durante su tiempo máximo de capacidad o durante un tiempo limitado sin generar un desgaste total.
La obsolescencia comercial o técnica del activo. Un equipo usado para producir determinado producto podrá quedar obsoleto si su demanda desaparece.
El desgaste físico esperado de la propiedad, planta y equipo con los años. El desgaste de un activo dependerá de su capacidad para ser parte del ciclo productivo, de sus materiales y la garantía e intensidad de uso que la empresa le dará.
Los límites legales o restricciones contractuales para el uso del activo.


Si eres suscriptor Actualícese y deseas estudiar en profundidad la información relacionada con las propiedades, planta y equipo, como lo correspondiente a su reconocimiento, normativa o contabilización, no dejes de consultar nuestra Cartilla Práctica Reconocimiento y medición de propiedad, planta y equipo.


¡Eso no es todo!

Interés público en la profesión contable: cuando el conocimiento genera confianza


Hernán Alonso explica que el interés público en la contaduría pública es un instrumento, una forma que tiene el contador para lograr desarrollo, crecimiento y bienestar.

El contador público de una empresa tiene que elevar sus conocimientos para así tener argumentos y que el empresario confíe en él.

Hernán Alejandro Alonso, contador público, profesor de la Universidad de Cundinamarca y miembro asesor del Comité Nacional Femenino en Asuntos de Gobernanza Profesional, habló en #CharlasConActualícese sobre el interés público como función social del contador.

Afirma que el interés público es un asunto que legitima el Estado de derecho y es de poca preocupación y análisis:

Cumple una función limitadora de libertades individuales, lo que requiere justificar a un tercero el sacrificio que debe hacer por la convivencia social.

El interés público puede limitar las libertades individuales bajo motivos racionales que son reconocidos por la sociedad. Para el caso contable, la protección del interés público como instrumento para lograr objetivos en el progreso social y económico es una responsabilidad de estudio y análisis permanente para emitir juicios profesionales que permitan cumplir con esa racionalidad.


Fe pública, confianza e interés públicos

Alonso comenta las diferencias que existen entre los conceptos de fe, confianza e interés público:

Al hablar de fe pública se trata de un aspecto fedatario que el Estado le asigna a un profesional contable para que, a través de su firma en un estado financiero, genere un efecto jurídico en caso de que se presente un fraude.

La fe pública tiene un efecto jurídico y el Estado le otorga un poder al contador público para que asegure que hay una verdad. Respecto a la confianza pública, esta es más amplia que la fe pública:

La sociedad tiene el imaginario de que las personas actúan y hacen un trabajo de forma correcta porque se han preparado y estudiado para ello.

Para él, las personas confían en la preparación de los contadores públicos para hacer una abstracción de los negocios y de los hechos económicos. Ellos, interpretan estos elementos y los expresan en cifras, y estas deberían revelar la verdad de lo que está pasando en la economía:

Las personas confían en que un contador público sabe hacer lo anterior; eso es confianza pública. El hecho de que en una empresa haya un contador público ya es un asunto de confianza de los demás sobre esa empresa.
“el interés público en la contaduría pública es un instrumento, una forma que tiene el contador para lograr desarrollo, crecimiento y bienestar”

Por su parte, el interés público en la contaduría pública es un instrumento, una forma que tiene el contador para lograr desarrollo, crecimiento y bienestar. En palabras de Hernán Alonso: «Con conocimiento y racionalidad, explicar por qué alguien tiene que limitar sus intereses particulares en pro de lograr un objetivo de desarrollo social».
El conocimiento genera confianza

Alonso hace un llamado a todos los contadores públicos a no ser profesionales que simplemente se queden con una práctica contable, como por ejemplo llevar un débito y crédito en una empresa:

El contador de una empresa tiene que elevar sus conocimientos, y así tener argumentos para que el empresario confíe en él y no tenga que contratar a un asesor que le va a cobrar mucho más que el contador.

Dice que en muchas ocasiones los empresarios contratan asesores externos a los que les pagan mucho más que al contador de la empresa. El empresario confía mucho más en el profesional de alto nivel y, cuando el contador emite algún juicio, tomará el teléfono y llamará a su asesor para esperar su opinión. «El conocimiento genera confianza», expresa.
Tecnología e interés público

Alonso opina que las nuevas tecnologías son plataformas públicas, lo que implica que toda la información también lo es. Los datos, las fotografías, por ejemplo, son públicas. En las páginas web a las que ingresamos aceptamos condiciones y autorizamos que muchos datos que ingresamos sean públicos:

Esto hace que el contador público piense y reflexione sobre lo que haga público, que no suba algo amañado. Aquí podemos analizar el impacto de la tecnología en la economía, lo que históricamente hemos hecho los contadores públicos, ya que gracias a esta nos acercamos a lo fidedigno y dejamos de ser un poco razonables.

El tema de los intereses genera una desviación de las verdades, pero la tecnología impacta mucho estos asuntos, por lo que un contador público desde que está en la universidad debe mostrar interés en temas como el big data y el blockchain, por ejemplo:

Estas son herramientas para rastrear información y hacer mediciones de la realidad económica nacional para compararla con la internacional, y así realizar una proyección de las empresas. La tecnología debe ser una herramienta muy importante para el contador.

martes, 11 de mayo de 2021

Ley de emprendimiento: no cumplir hipótesis de negocio en marcha es causal de disolución


El artículo 4 de la Ley 2069 de diciembre de 2020 deroga la causal de disolución por pérdidas y señala que no cumplir con la hipótesis de negocio en marcha constituye una causal de disolución.

Si deseas conocer cuáles son las implicaciones de estos cambios, no te pierdas este editorial.

La Ley 2069 de diciembre de 2020, más conocida como Ley de emprendimiento, además de incluir en uno de sus artículos una modificación a la Ley 1314 de 2009, trajo consigo otro punto que afecta a las sociedades comerciales ya constituidas que no cumplan con la hipótesis de negocio en marcha.

No cumplir la hipótesis de negocio en marcha al cierre del ejercicio, según lo establecido por el artículo 4 de la Ley 2069 de 2020, constituirá una causal de disolución de sociedades comerciales en Colombia; el parágrafo primero de este artículo asimila las menciones de “causal de disolución por pérdidas” a “causal de disolución por no cumplimiento de la hipótesis de negocio en marcha”.

Por otra parte, el parágrafo segundo del artículo 4 de la ley en mención deroga otras disposiciones legales establecidas en el numeral 7 del artículo 34 de la Ley 1258 de 2008, además de los artículos 342, 351, 370, 458, 459 y numeral 2 del artículo 457 del Código de Comercio –CCo–.

Si deseas conocer las implicaciones de los cambios precedentes, no dejes de leer este editorial.
Hipótesis de negocio en marcha

Se debe recordar que el principio de negocio en marcha hace referencia a la continuidad y curso normal de las actividades de una entidad. Según lo establecido en el artículo 4 de la Ley 2069 de 2020, una sociedad comercial deberá evaluar al cierre del ejercicio si cumple con la hipótesis de negocio en marcha.

Es recomendable que las sociedades comerciales evalúen su capacidad para continuar con el negocio en marcha, al menos una vez al año, a través de un memorando en el que documenten las condiciones que les permiten seguir el curso de las operaciones, aunque el término referenciado por la Ley 2069 de 2020 se sostiene en “verificar razonablemente” el cumplimiento de la hipótesis.

Si deseas conocer en qué medida se puede ver afectada la hipótesis de negocio en marcha por la crisis del COVID-19, no te pierdas la conferencia del Dr. Roberto Valencia, especialista en Estándares Internacionales de Información Financiera:


“Determinar el no cumplimiento de la hipótesis de negocio en marcha no podrá realizarse si no hay certezas y pruebas que lo justifiquen”

Determinar el no cumplimiento de la hipótesis de negocio en marcha no podrá realizarse si no hay certezas y pruebas que lo justifiquen. Así mismo, determinar que no se cumple con esta hipótesis llevará a las empresas a acogerse al régimen reglamentario de información financiera para entidades que no cumplen la hipótesis de negocio en marcha.

Adicionalmente, el artículo 4 de la Ley 2069 de 2020 señala que, verificar razonablemente el no cumplimiento de la hipótesis de negocio en marcha, conllevará que:
Los administradores se abstengan de iniciar operaciones nuevas o distintas de las ordinarias del negocio.
Se realice una convocatoria de la asamblea general de accionistas o junta de socios en la que se informe
de manera completa y documentada de la situación, para que este órgano proceda a tomar las decisiones pertinentes respecto de la continuidad o disolución y liquidación de la sociedad.

Sin perjuicio de lo enunciado, los administradores deberán convocar al máximo órgano societario cuando del análisis de los estados financieros y las proyecciones de la empresa se puedan establecer deterioros patrimoniales y riesgos de insolvencia. Para tal efecto, el Gobierno nacional podrá establecer razones financieras o criterios.

El mismo artículo menciona la posibilidad de que el Gobierno nacional establezca un reglamento de razones financieras o criterios para el punto anterior, lo que contribuiría a atenuar las posibles discusiones por diferencia de criterios entre los profesionales y la administración.

No se pueden contradecir, sin embargo, los señalamientos que han surgido respecto a la existencia de una serie de vacíos normativos relacionados con la ratificación del no cumplimiento de la hipótesis de negocio en marcha en Colombia, puesto que, según lo establecido en la Ley de emprendimiento, la asamblea general o junta de socios en su reunión podrá decidir la continuidad o la disolución y liquidación de la sociedad.

Tampoco se desconoce que esta modificación podría originar problemáticas debido a la diversidad de criterios profesionales que pueden surgir respecto a las condiciones que le permitan a una entidad continuar con el curso de sus operaciones.

Conoce lo que los conferencistas Mario Andrés Rodríguez, abogado especialista en derecho laboral, y Daniel Bulla, contador público especialista en derecho tributario comparten acerca de la Ley de emprendimiento en #CharlasConActualícese.


Derogada causal de disolución por pérdidas

La causal de disolución por pérdidas hacía referencia a una reducción del patrimonio neto de ciertos tipos societarios, como las sociedades anónimas –SA– y las sociedades por acciones simplificadas –SAS–.

Si la reducción del patrimonio neto en estas sociedades era del 50 % del capital suscrito y esta disminución era causada por pérdidas, ello constituía una causal de disolución.

Sin embargo, como se mencionó en un inicio, el parágrafo primero y segundo del artículo 4 de la Ley 2069 de 2020 realizan ciertas modificaciones, y una de ellas asimila las menciones de “causal de disolución por pérdidas” a “causal de disolución por no cumplimiento de la hipótesis de negocio en marcha”, aplicable a las sociedades comerciales.

Así mismo, el parágrafo segundo deroga otras disposiciones que suspenden la causal de disolución por pérdidas del numeral 7 del artículo 34 de la Ley 1258 de 2008.
“hasta abril de 2022 tampoco se tendrán que disolver y liquidar sociedades por la nueva causal de no cumplimiento de la hipótesis de negocio en marcha”

También se debe señalar que la causal de disolución por pérdidas había sido suspendida temporalmente a través del Decreto Legislativo 560 de abril de 2020 hasta el 16 de abril de 2022. Es decir que hasta abril de 2022 tampoco se tendrán que disolver y liquidar sociedades por la nueva causal de no cumplimiento de la hipótesis de negocio en marcha.

Organismos como la Superintendencia de Sociedades –Supersociedades– ya han dado respuesta a inquietudes relacionadas con la causal de disolución por pérdidas, incluyendo lo dispuesto por la Ley de emprendimiento, como consta en el Oficio 220-006463 del 3 de febrero de 2021.

El cambio de la causal de disolución y liquidación de una sociedad por pérdidas por la causal del no cumplimiento de la hipótesis de negocio en marcha implicaría el surgimiento de dudas respecto a la nueva causal, puesto que no hay criterios establecidos como sí lo había con la causal de pérdidas (el porcentaje de reducción del patrimonio neto). Sin embargo, el Gobierno nacional todavía podrá establecer criterios precisos acerca de la nueva causal.

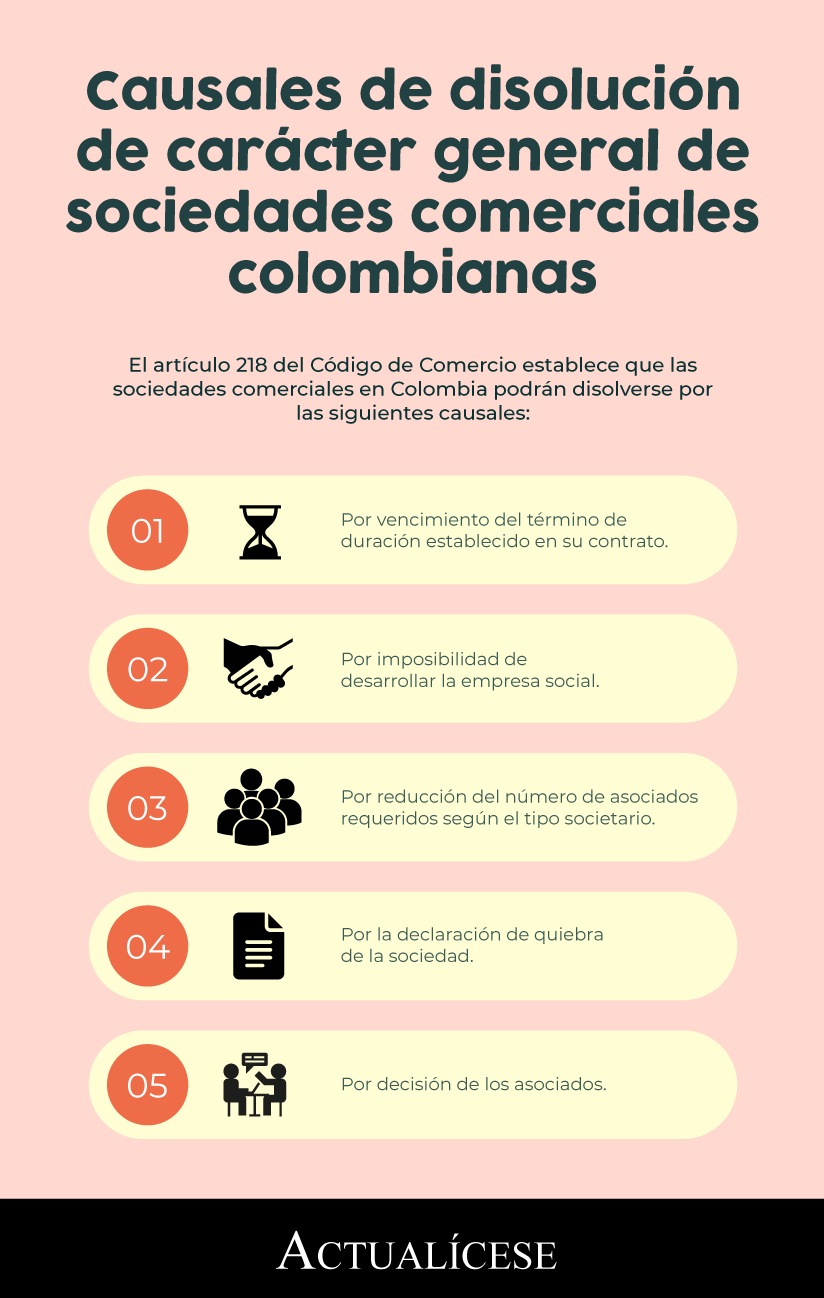
Si deseas conocer cuáles son las causales de disolución de carácter general de las sociedades comerciales en Colombia establecidas por el CCo, no te pierdas la siguiente infografía:


Tratamiento contable de las transacciones de la propiedad horizontal


Las propiedades horizontales están obligadas a construir un fondo de imprevistos que les permita responder a obligaciones inesperadas como demandas, catástrofes, etc.

Aquí te contamos algunos de los puntos que detalla al respecto nuestro Especial Actualícese Contabilidad en propiedades horizontales.
Fondo de imprevistos


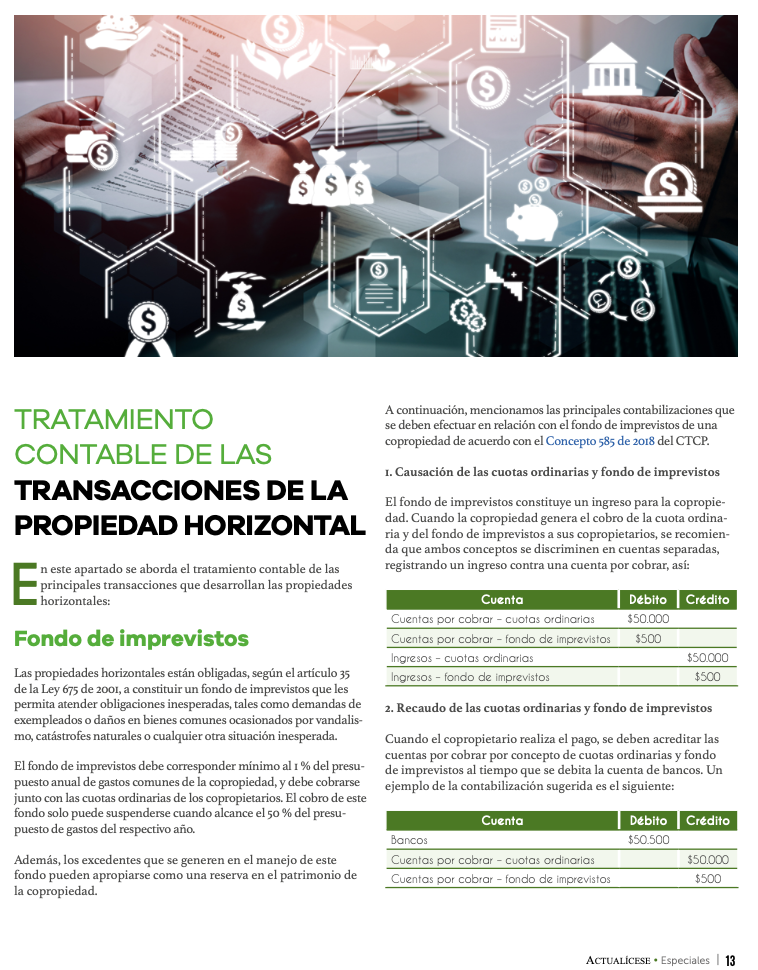
El fondo de imprevistos de una propiedad horizontal debe corresponder como mínimo al 1 % del presupuesto anual de gastos comunes y debe cobrarse dentro de las cuotas ordinarias de administración a los copropietarios; su cobro solo puede suspenderse cuando alcance el 50% del presupuesto de gastos del año. Adicionalmente, el dinero excedente que se genere en el recaudo de este fondo puede apropiarse como una reserva en el patrimonio de la propiedad horizontal.

Conoce a continuación las principales contabilizaciones que se deben efectuar en el fondo de imprevistos de una propiedad horizontal de acuerdo con lo establecido en el Concepto 585 de 2018 del Consejo Técnico de la Contaduría Pública:
Causación de la cuota ordinaria y fondo de imprevistos: cuando la copropiedad genere el cobro de la cuota ordinaria junto con el fondo de imprevistos, se recomienda contabilizar estos dos conceptos de forma separada.
Restringir dineros causados en el fondo de imprevistos: como se mencionó anteriormente, el dinero del fondo de imprevistos debe destinarse exclusivamente a gastos extraordinarios y urgentes, por ello se recomienda mantenerlo en cuentas de ahorro, fondos fiduciarios u otras cuentas.

En nuestro Especial Actualícese Contabilidad en propiedades horizontales podrás encontrar toda la información referente al tratamiento contable del fondo de imprevistos de la propiedad horizontal; ¡ve a descargarlo!

Ingresos

En el caso de las propiedades horizontales los ingresos pueden originarse de las siguientes fuentes:
Expensas comunes ordinarias y fondo de imprevistos.
Expensas comunes de bienes de uso exclusivo.
Cuotas extraordinarias.
Intereses de mora, multas y otras sanciones.
Explotación de bienes comunes.
Donaciones recibidas.
Rendimientos financieros.

Es importante tener en cuenta que el reconocimiento de los ingresos debe darse en el momento en el que son exigibles y no únicamente cuando se recibe el efectivo.


lunes, 10 de mayo de 2021

Grandes bancos del país realizan primeras pruebas con criptoactivos


Grandes bancos del país realizan primeras pruebas con criptoactivos

Tres grandes bancos colombianos (Banco de Bogotá, Bancolombia y Davivienda), una compañía financiera (Coltefinanciera) y tres sociedades especializadas en depósitos y pagos electrónicos, Sedpes (Powi, Coink y Movii), decidieron lanzarse al ruedo e iniciar pruebas que les permitirán a sus clientes hacer operaciones de compra y venta de criptomonedas.

Lo harán no solo de la mano de firmas especializadas en el mercado de los criptoactivos en el mundo, como Binance, Gemini, Panda, Bitpoint, Benexcoin, sino también bajo el control de la Superintendencia Financiera, que evaluará los avances y resultados de los pilotos que se inician este mes en ‘laArenera’, mecanismo creado por la entidad para facilitar la innovación de productos, tecnologías o modelos de negocio, en un ambiente controlado y en tiempo real.

A la iniciativa liderada por el ente de vigilancia se presentaron 14 proyectos, pero solo nueve de esos cumplieron con los requisitos exigidos y no existe la posibilidad de que otras entidades se sumen.

Según se conoció, el Banco de Bogotá participa en estas pruebas de la mano de Bitso, plataforma de compra y venta de criptomonedas, con operaciones en Argentina, Brasil y México. También lo hace con Buda.com, que opera este mercado en Argentina, Chile, Colombia y Perú.

Por su parte, Bancolombia iniciará su piloto en 'laArenera' de la mano de Gemini, compañía de intercambio de criptomoneda localizada en los Estados Unidos regulada por el Departamento de Servicios Financieros del Estado de Nueva York. Está considerada como la primera plataforma de intercambio de Ether y una de las más seguras.

El Banco Davivienda tendrá como aliado a Binance una de las mayores plataformas de intercambio de criptoactivos en el mundo con presencia en más de 40 países. Esta compañía también estará apoyando el piloto que realizará en este mercado la Sedpe Powi, según se pudo establecer.

Coltefinanciera es otra de las financieras que se lanzó al ruedo. Su aliado es Obsidiam, empresa con sede en Costa Rica, la cual cuenta, según sus directivas, con un ecosistema completo de comercio de criptomonedas con altos estándares de seguridad.

Coink y Movii, son las otras dos sedpes que completan el grupo de entidades financieras que inician el piloto de criptomonedas en el país, bajo la supervisión del gobierno. La primera trabajará con Banexcoin, plataforma de origen peruano con más de dos años de operaciones y vigilada por la Superintendencia de Banca, Seguros y AFP de Perú.

Panda y Bitpoin, por su parte, son los aliados de Movii en este proyecto. La primera es una compañía colombiana que surgió en 2017 para el intercambio de criptomonedas y cuenta con sedes en Portugal y Panamá. La segunda, a su vez, es uno de los mayores operadores de criptoactivos en Latinoamérica y es subsidiaria de Remixpoint INC, grupo empresarial japonés listado en bolsa de Tokio y vigilado por las autoridades de dicho país.

“El piloto durará un año. Finaliza en el primer trimestre del 2022, pero si las cosas funciona, bien puede que sea antes”, señaló Jorge Castaño Gutiérrez, superintendente Financiero, quien destacó que, si se establece la viabilidad del mecanismo en todas sus dimensiones, el objetivo es que “se autorice al sistema financiero a hacer esas transacciones como cualquier otro comercio”.

En ese sentido, aclaró que bajo ese nuevo escenario habrá la obligación de reportar la información de las plataformas de compra y venta de criptoactivos (exchanges) a la Unidad de Información y Análisis Financiero (Uiaf), al banco central y a las instituciones de gestión de riesgos.

“Nuestro mensaje al público, no obstante, es un llamado a la prudencia y de precaución a la hora de tomar decisiones para adquirir criptoactivos”, enfatizó Castaño Gutiérrez.
Y es que desde su nacimiento en enero del 2009, el mercado de las criptomonedas se viene fortaleciendo con rapidez. El portal coinmarketcap.com les hace seguimiento en tiempo real a 4.214, pero se estima que a la fecha hay más de 8.400 de esos criptoactivos operando en el mundo.

Un reciente estudio de la firma Binance Research, además, muestra que seis de cada 10 personas consultadas en Latinoamérica confían en las criptomonedas.
Estas pruebas piloto, dicen las directivas del Banco de Bogotá, le permitirán a la entidad “explorar el modelo de negocio y los riesgos asociados al manejo de criptoactivos”.

Así las cosas, la entidad seleccionará un grupo de clientes, quienes podrán hacer operaciones de depósito y de retiro de criptoactivos desde los canales digitales del Banco de Bogotá (Banca Móvil y Banca Virtual).

“Esto habilita al cliente para que, después de un proceso de venta de criptomonedas y conversión a pesos, pueda enviarlos a sus cuentas en el banco y hacer uso de los canales disponibles para el retiro. También habilita un proceso de compra de criptomonedas en su valor en pesos desde sus cuentas en el banco”, explicó Oscar Bernal Quintero, vicepresidente de Tecnología de la entidad.

El Banco Davivienda es otra de las entidades que se le miden a este reto. Su aliado es Binance Latam.

Bryan Benson, director de operaciones de la firma, le dijo a EL TIEMPO que el plan se encuentra en fase de estructuración. Se están definiendo los acuerdos y elementos que cada jugador deberá cumplir, luego de esto se podrá dar luz verde a la operación, prevista para marzo o abril.

Agregó que las monedas que están aprobadas en la alianza son bitcóin, ethereum, litecóin, entre otras. En este piloto podrán participar personas mayores de 18 años con cuenta bancaria en Davivienda y que, a su vez, tengan una cuenta y la autenticación en la plataforma Binance.

“Tanto Davivienda como Binance hemos trabajado para que nuestros clientes puedan apostar por esta opción, por lo que nuestro objetivo es capacitar a todos los clientes que harán parte del piloto”, dijo Benson.

Trabajadores independientes: ahorro de cesantías para acceder al mecanismo de protección al cesante


Los trabajadores independientes pueden afiliarse voluntariamente a fondos de cesantías para generar un ahorro que les ayude a sobrellevar momentos de desempleo.

Parte del ahorro pueden destinarlo al mecanismo de protección al cesante para acceder a beneficios mediante cajas de compensación familiar.

Cuando los trabajadores dependientes e independientes se queden sin empleo o sin una actividad económica que desarrollar (generalmente, trabajadores independientes con contrato de prestación de servicios y cuenta propia), podrán acceder al mecanismo de protección al cesante, que es un programa creado para ayudar a sobrellevar el cese de actividades laborales.
¿Qué es el mecanismo de protección al cesante?

El mecanismo de protección al cesante se encuentra regulado mediante la Ley 1636 de 2013. Tiene como finalidad garantizar la protección social de los trabajadores en caso de quedar desempleados manteniendo el pago de las cotizaciones al sistema de seguridad social (salud y pensión), el pago del subsidio familiar y brindando el acceso a servicios de intermediación y capacitación laboral.

En el siguiente video, Angie Marcela Vargas, abogada consultora en derecho laboral, explica en qué consiste el mecanismo de protección al cesante:

En la siguiente infografía realizamos una síntesis de los puntos para tener en cuenta respecto al ahorro de cesantías y acceso al mecanismo de protección al cesante para trabajadores independientes:


Ahorro voluntario de cesantías para trabajadores independientes y traslado de recursos al mecanismo de protección al cesante

El artículo 9 de la mencionada Ley 1636 de 2013 establece que para los trabajadores independientes la afiliación al mecanismo de protección y el ahorro de cesantías en un fondo destinado para el efecto es voluntario.

Este ahorro (que debe ser equivalente a un mes de ingresos o un salario mínimo mensual legal vigente –smmlv–) deberá realizarse de la misma manera que para los trabajadores dependientes, es decir, anualmente; no obstante, no tiene una fecha límite de pago, sino que puede realizarse en cualquier momento del año.

Una vez estos trabajadores hayan realizado la consignación de las cesantías, podrán solicitar por escrito al fondo que destine un porcentaje de lo ahorrado para el mecanismo de protección al cesante.

En igual sentido, los parágrafos 1 y 2 del referido artículo 9 establecen que, para efectos de ser beneficiarios de este mecanismo, los trabajadores independientes deberán encontrarse antes del período cesante afiliados al sistema de salud (en el régimen contributivo) y pensiones y realizar aportes a una caja de compensación familiar –CCF–, estos últimos por lo menos dos (2) años continuos o discontinuos en los últimos tres (3) años.

Realizar aportes a una CCF traerá para estos trabajadores, mediante el mecanismo de protección al cesante, los siguientes beneficios por un plazo de seis (6) meses:
Aportes a salud y pensión calculados sobre un (1) smmlv ($908.526 para 2021).
Cuota monetaria del subsidio familiar.

Capacitaciones laborales y búsqueda de empleo mediante el Servicio Público de Empleo.

Además de los anteriores beneficios, si destinaron voluntariamente parte de las cesantías a este mecanismo, recibirán un beneficio monetario proporcional al monto ahorrado, que deberá ser traslado por el fondo de cesantías a la administradora del Fondo de Solidaridad de Fomento al Empleo y Protección al Cesante –Fosfec– dentro de los cinco (5) días siguientes a la presentación de la solicitud por parte del trabajador.

Este traslado podrá proceder previa entrega por parte del Fosfec al trabajador de un certificado que acredite que cumple con los requisitos para ser beneficiario del mecanismo de protección al cesante (parágrafo del artículo 11 de la Ley 1636 de 2013).

Dado lo anterior, los beneficios del mecanismo de protección al cesante y el ahorro que se realice con las cesantías serán otorgados de manera conjunta; es decir, así el trabajador haya realizado dicho ahorro no podrá acceder a este a menos que cumpla los requisitos para acceder al mecanismo. No obstante, el trabajador tendrá derecho a acceder a los beneficios que ofrece este mecanismo así no realice el ahorro con las cesantías, esto supone que recibirá todos los beneficios (aportes, subsidio familiar, etc.) menos la cuota monetaria.
Revocatoria de la destinación de cesantías para el mecanismo de protección al cesante

El artículo 8 del Decreto 135 de 2014 establece que los trabajadores (dependientes e independientes) podrán, por medio de solicitud escrita, de manera libre y voluntaria revocar totalmente el monto de cesantías destinado para el mecanismo de protección al cesante.

domingo, 9 de mayo de 2021

Aporte a pensión exonerado en 2020: pago cuando ha finalizado el contrato de trabajo


El Ministerio del Trabajo determinó la forma como empleadores y trabajadores deben realizar el pago del porcentaje exonerado del aporte a pensión de abril y mayo de 2020.

A continuación, conoce cómo debe realizarse el pago de este porcentaje cuando el contrato de trabajo ha finalizado.

¿Cómo debe realizarse el pago del porcentaje del aporte a pensión exonerado en abril y mayo de 2020 cuando ha finalizado el contrato de trabajo?

Con ocasión de la contingencia generada por la pandemia del COVID-19, el Ministerio del Trabajo, para efectos de dar un alivio a las empresas, determinó que por los meses de abril y mayo del año 2020 empleadores y trabajadores dependientes e independientes podían realizar el aporte a pensión sobre un porcentaje del 3 %. Lo cual supuso una exoneración del 13 % del aporte total.

Atendiendo a lo anterior, y luego del estudio de constitucionalidad, la Corte Constitucional declaró inexequible el Decreto Legislativo 558 de 2020 (por medio del cual se determinó la exoneración del aporte) y dispuso que empleadores y trabajadores debían realizar el pago del porcentaje faltante del aporte debido a que esto representa una afectación tanto para el sistema de pensiones como para los cotizantes.

Dado lo ordenado por la Corte, el Mintrabajo expidió el Decreto 376 de 2021, por medio del cual determinó las medidas para que empleadores y trabajadores realicen el pago del porcentaje que fue exonerado.

Consulta nuestro editorial Aportes a pensión: Mintrabajo determinó las pautas para el pago del porcentaje exonerado en 2020 para conocer en términos generales cómo debe realizarse el pago de dicho porcentaje.

Pago del porcentaje exonerado cuando ha finalizado la relación laboral

En lo que refiere a nuestro caso en concreto, mediante el nuevo decreto el Mintrabajo determinó que, para efectos del pago del porcentaje, al terminar la relación laboral deberán seguirse las siguientes pautas:
Si la empresa entra en liquidación o el empleador se declara en cesación de pagos, el pago del porcentaje del aporte deberá realizarse de manera prioritaria (artículo 36 de la Ley 50 de 1990).
Si el trabajador renuncia o es despedido con o sin justa causa, el empleador deberá retener de la liquidación del contrato de trabajo, el valor que le corresponde sufragar a este (25 %).
Si el trabajador dependiente renunció, fue despedido o la empresa fue liquidada y solo se realizó el pago de la cotización a cargo del empleador, las administradoras de pensiones deberán acreditar en la historia laboral del afiliado las semanas correspondientes al 75 % de la cotización realizada. Respecto a este punto, se indicó que el trabajador podrá realizar el pago que le corresponde en cualquier momento dentro del plazo de 36 meses.

El trabajador podrá realizar el pago de la totalidad del porcentaje faltante, es decir, el 75 % y 25 %, y realizar el recobro al empleador de la parte que le corresponde.

sábado, 8 de mayo de 2021

Traslado de régimen pensional para personas que adquieran el estatus de pensionado


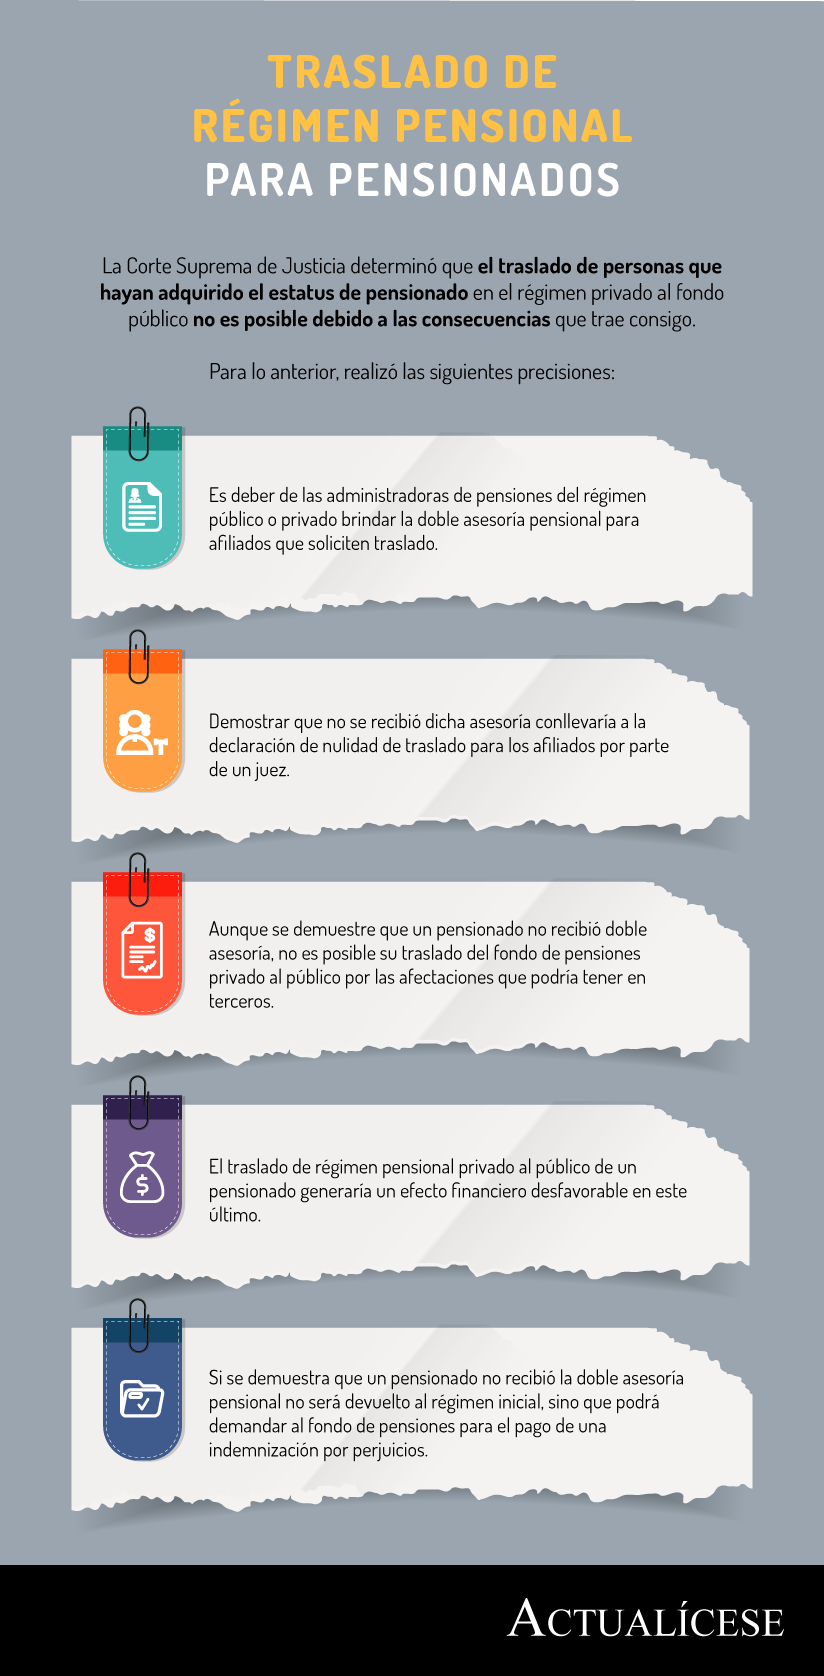
La Corte Suprema de Justicia realizó una serie de precisiones respecto a la viabilidad de traslado de régimen pensional de una persona que ha adquirido el estatus de pensionado.

Para lo anterior, determinó que dicho traslado resultaba inconveniente debido a la posible afectación a terceros.

En Colombia, existen dos regímenes pensionales, a saber: el régimen de prima media con prestación definida –RPM– administrado por Colpensiones y el régimen de ahorro individual con solidaridad –RAIS– administrado por fondos privados.

Los afiliados al sistema de pensiones pueden escoger cualquiera de estos dos regímenes para realizar sus cotizaciones a pensión y de conformidad con el literal e) del artículo 13 de la Ley 100 de 1993 podrán trasladarse de régimen diez (10) años antes de cumplir la edad para acceder a la pensión (57 años mujeres, 62 años hombres).

En el siguiente vídeo, Natalia Jaimes Lúquez, abogada consultora en derecho laboral, explica los eventos en que es posible el traslado de régimen pensional y sus efectos:


Doble asesoría pensional

En el evento en que un afiliado al sistema de pensiones solicite el traslado de régimen, le corresponde al fondo de pensiones brindar al solicitante la doble asesoría pensional, que consiste básicamente en un derecho que tienen los usuarios del sistema pensional a que se le informe sobre las ventajas y desventajas de pertenecer al RPM o al RAIS mediante la comparación de estos regímenes, la cuantía de las mesadas pensionales que podría recibir en cada uno de ellos y las consecuencias jurídicas que conlleva el traslado.

María Lorena Botero, gerente del fondo de pensiones Porvenir, explica a continuación, en qué consiste la doble asesoría pensional y la importancia de recibirla:


Jurisprudencia de la Corte Suprema de Justicia

Este tema es traído a colación, debido a un reciente fallo de la Corte Suprema de Justicia, esto es, la Sentencia SL373 de 2021, mediante el cual resuelve el caso de un pensionado que solicita el traslado desde un fondo privado a Colpensiones argumentando que no le fue brindada la doble asesoría pensional sino que, el fondo de pensiones en el que se encontraba solo le ofreció información de su expectativa pensional en el mismo fondo.

En la siguiente infografía, realizamos una síntesis de lo dicho por la Corte en la sentencia en mención:

“la Corte determinó que realmente no se le brindó la doble asesoría pensional al demandante, no obstante, negó el traslado de este último a Colpensiones, debido a que ya contaba con estatus de pensionado”

Atendiendo a lo dicho, luego de una serie de consideraciones y el estudio de las diferentes pruebas presentadas, la Corte determinó que realmente no se le brindó la doble asesoría pensional al demandante, no obstante, negó el traslado de este último a Colpensiones, debido a que ya contaba con estatus de pensionado; situación que declaró no puede ser reversada de un momento a otro, ya que esto podría afectar diferentes actos, instituciones y derechos y deberes de terceros involucrados con el sistema. Para eso, la Corte manifestó:

“Para la Corte la respuesta es negativa, puesto que si bien esta Sala ha sostenido que por regla general cuando se declara la ineficacia de la afiliación es posible volver al mismo estado en que las cosas se hallarían de no haber existido el acto de traslado (…), lo cierto es que la calidad de pensionado es una situación jurídica consolidada, un hecho consumado, un estatus jurídico, que no es razonable revertir o retrotraer (…). No se puede borrar la calidad de pensionado sin más, porque ello daría lugar a disfuncionalidades que afectaría a múltiples personas, entidades, actos, relaciones jurídicas, y por tanto derechos, obligaciones e intereses de terceros y del sistema en su conjunto”.

(Los subrayados son nuestros).

Respecto a lo anterior, la Corte señaló que la afectación a terceros se daba debido a que, el RAIS tiene diferentes programas para el pago de mesadas pensionales, como, el retiro programado, renta vitalicia inmediata, retiro programado con renta vitalicia diferida, entre otras, los cuales tienen su propias particularidades que incluyen en algunos casos la intervención de aseguradoras; por lo tanto, en el evento en que se reverse el traslado y se devuelva a Colpensiones al afiliado, habría que dejar sin efectos todos los actos que se llevaron a cabo para el otorgamiento de la pensión. Dado esto, la Corte dispuso:

“(…) no se trata solo de reversar el acto de traslado y el reconocimiento de la pensión, sino todas las operaciones, actos y contratos con el afiliado, aseguradoras, AFP, entidades oficiales e inversionistas, según sea la modalidad pensional elegida”.

Además de lo anterior, la Corte determinó que el traslado generaría un efecto financiero desfavorable en Colpensiones, debido a que parte de los recursos de la cuenta individual del afiliado, ya habían sido gastados, afectando de esta manera los intereses generales de los afiliados y beneficiarios de este sistema al ser este un fondo común. Para lo cual, precisó:

“Ni que decir cuando el capital se ha desfinanciado, especialmente cuando el afiliado decide pensionarse anticipadamente (…) en virtud de los cuales recibe la devolución de una parte de su capital ahorrado. En esta hipótesis, los recursos, ya desgastados, inevitablemente generarían un déficit financiero en el régimen de prima media con prestación definida, en detrimento de los intereses generales de los colombianos”.

(…)

“(..) la calidad de pensionado da lugar a una situación jurídica consolidada y a un hecho consumado, cuyos intentos de revertir podría afectar derechos, deberes, relaciones jurídicas e intereses de un gran número de actores del sistema y, en especial, tener un efecto financiero desfavorable en el sistema público de pensiones”.

(Los subrayados son nuestros).
¿Qué puede hacer el pensionado?

No obstante lo anterior, la Corte determinó que el daño que sufrió el pensionado al no recibir la doble asesoría pensional puede ser reparado, mediante la presentación de una demanda contra la administradora de pensiones privada encargada de su mesada pensional para el pago de una indemnización por perjuicios, precisando:

“Lo anterior, no significa que el pensionado que se considere lesionado en su derecho no pueda obtener su reparación. (…) Por consiguiente, si un pensionado considera que la administradora incumplió su deber de información (culpa) y, por ello, sufrió un perjuicio en la cuantía de su pensión, tiene derecho a demandar la indemnización total de perjuicios a cargo de la administradora”.

(El subrayado es nuestro).

Por último, la Corte indica que debido a esta nueva decisión abandona la posición indicada en la Sentencia con radicado 31989 de 2018, en la cual, se daba lugar a la declaración de nulidad del traslado cuando el solicitante del traslado tiene la calidad de pensionado, esto supone, que de ahora en adelante no podrá declararse dicha nulidad a favor de los pensionados:

“Finalmente, de acuerdo con lo expuesto, la Corte abandona el criterio sentado en la sentencia CSJ SL, 9 sep. 2008, rad. 31989, respecto a la invalidación del traslado de un régimen a otro cuando quien demanda es un pensionado”.

(El subrayado es nuestro).

Por lo dicho, tenemos entonces que el traslado de régimen pensional de una persona que ha adquirido el estatus de pensionado no es posible debido a las razones expresadas, no obstante, en el evento en que se compruebe que no recibió la doble asesoría pensional, podrá demandar al fondo de pensiones para el reclamo de una indemnización por los perjuicios causados.


Nómina electrónica: proyecto de resolución anuncia ampliación del plazo para empezar implementación


El proyecto publicado el 22 de abril de 2021, que modificaría a la Resolución 000013 de 2021, indica que el servicio de habilitación de nómina electrónica estaría disponible el 1 de agosto.

La transmisión del documento soporte de nómina iniciará entre el 1 de septiembre y el 1 de diciembre de 2021.


Al respecto, tal como lo habíamos explicado en un editorial anterior, los contribuyentes del impuesto de renta (tanto del régimen ordinario o especial, sin importar si son personas naturales o jurídicas), cuando estén obligados a expedir factura electrónica, tendrían que dar cumplimiento al calendario mencionado en el numeral 1 del artículo 6 de la Resolución 000013 de febrero 11 de 2021 para efectuar las siguientes tareas:
“Solicitud de habilitación” en el servicio informático de nómina electrónica, el cual estaba previsto que estuviera disponible el 31 de mayo de 2021. Este será un proceso en el que se deberá indicar si el documento soporte de nómina electrónica será generado con un softwarepropio o con uno adquirido a un proveedor tecnológico.
Posteriormente, según el número de trabajadores que tuvieren para el momento en que solicitaren la habilitación, deberían empezar a efectuar, entre el 1 de julio y el 1 de diciembre de 2021, la respectiva transmisión del documento electrónico. Los vencimientos se definirían con alguno de los 6 rangos de número de trabajadores con que fue publicada la tabla del numeral 1 del artículo 6 de la Resolución 000013 de febrero de 2021, así:
 
Intervalo en relación con el número de empleados


Fecha máxima para iniciar con la generación y transmisión del documento soporte de pago de nómina electrónica y de las notas de ajuste del documento soporte de pago de nómina electrónica (DD/MM/AAAA)

Haz clic aquí para ver las recomendaciones que te interesarán y están relacionadas con la temática de este artículo.


DesdeHasta
Más de 2511/07/2021
1012501/08/2021
111001/09/2021
4101/10/2021
231/11/2021
11/12/2021


Lo que se anunció en el proyecto de resolución publicado el 22 de abril de 2021
“La opción para “solicitud de habilitación” en el servicio informático de nómina electrónica solo estaría disponible a partir del 1 de agosto de 2021”

En el proyecto de resolución publicado el 22 de abril de 2021 se anuncia que la Dian no podrá tener lista su plataforma para el día 31 de mayo de 2021 y, por tanto, los calendarios antes destacados cambiarían de la siguiente forma:
La opción para “solicitud de habilitación” en el servicio informático de nómina electrónica solo estaría disponible a partir del 1 de agosto de 2021
Posteriormente, según el número de trabajadores que los contribuyentes tengan para el momento en que soliciten la habilitación, deberán empezar con la respectiva transmisión del documento electrónico de acuerdo con lo que sería la nueva tabla de solo 4 rangos, a saber:


Intervalo en relación con el número de empleados


Fecha máxima para iniciar con la generación y transmisión del documento soporte de pago de nómina electrónica y de las notas de ajuste del documento soporte de pago de nómina electrónica (DD/MM/AAAA)


DesdeHasta
Más de 2501/09/2021
1011/10/20211/10/2021
111/11/20211/11/2021
11/12/20211/12/2021


“quienes no sean facturadores electrónicos, pero también tengan costos y gastos por nómina, seguirán teniendo plazo hasta marzo 31 de 2022 para cumplir con la tarea de solicitar primero la habilitación”

El proyecto de resolución de abril 22 de 2021 no anuncia ninguna otra modificación al texto de la Resolución 000013 de febrero 11 de 2021. Por tanto, quienes no sean facturadores electrónicos, pero también tengan costos y gastos por nómina, seguirán teniendo plazo hasta marzo 31 de 2022 para cumplir con la tarea de solicitar primero la habilitación en el servicio de nómina electrónica.

Este será un proceso en el que se deberá indicar si el documento será generado con un software propio o con uno adquirido a un proveedor tecnológico. Posteriormente, a partir del 31 de mayo de 2022, sin importar el número de trabajadores que tuvieren para el momento en que solicitaren la habilitación, deberán empezar a efectuar la transmisión del documento electrónico.

viernes, 7 de mayo de 2021

Contrato de obra o labor: conoce sus aspectos más importantes


Los contratos por duración de la obra o labor son aquellos cuya temporalidad se encuentra sujeta al cumplimiento de una condición, de una obra o de un servicio.

Conoce, a continuación, los aspectos para tener en cuenta de esta forma de contratación laboral.

Existen tres (3) tipos de contrato de trabajo: el contrato a término fijo, en donde se establece un tiempo determinado de duración (fecha inicio y fecha final); el contrato a término indefinido, el cual se ejecuta en el tiempo y no cuenta con una fecha concreta de terminación; y el contrato por duración de la obra o labor. A continuación, sobre este último, observaremos sus aspectos más importantes.
¿En qué situaciones puede utilizarse?

El contrato de trabajo por duración de la obra o labor, establecido en el artículo 45 del Código Sustantivo del Trabajo –CST–, es un contrato cuya temporalidad está sujeta al cumplimiento de una condición, de una obra o de un servicio, dado que el mismo perdurará hasta que finalice la labor pactada por la que se requiere del trabajador; es decir, el tiempo de duración de este contrato no lo determinan las partes, sino la necesidad del trabajo para producir una labor específica.

Estos contratos laborales resultan ser perfectos para contratar trabajadores que cubren reemplazos (por incapacidades o licencias); trabajadores que se necesitan para desempeñar un proyecto determinado; para el apoyo en una actividad accidental de alta demanda, meramente transitoria; o para un período detallado de fabricación, construcción o elaboración de una obra específica.

En estos contratos laborales es vital aclarar, pactar y especificar de forma clara e inequívoca la obra o labor que el trabajador va a realizar, toda vez que de ello dependerá la terminación del contrato, especificando la actividad laboral que requiere del tiempo y que, una vez finalice, significará la terminación del contrato de trabajo.
¿Cómo se termina este contrato laboral? ¿Debe pagarse indemnización?

Los contratos por duración de la obra o labor, como se manifestó con anterioridad, persisten hasta que se cumpla o realice la obra o labor específica pactada.

Por ello, su terminación se dará una vez se cumpla la condición establecida en el contrato, conforme a lo establecido en el literal d) del artículo 61 del CST, “Por terminación de la obra o labor contratada”, es decir, por ejemplo, si se estableció como labor a realizar ser el reemplazo de una trabajadora que está incapacitada, cuando dicha trabajadora se reintegre se cumplirá la condición y dicho contrato se terminará.
“debido a que el contrato se encuentra supeditado al cumplimiento de una condición, dada la naturaleza de la labor, para terminarse no se requiere un preaviso, ni se debe pagar indemnización”

Es importante anotar que, debido a que el contrato se encuentra supeditado al cumplimiento de una condición, dada la naturaleza de la labor, para terminarse no se requiere un preaviso, ni se debe pagar indemnización, solo basta con presentar la carta informando que la terminación obedece a la finalización de la labor contratada.
Diferencias con el contrato de prestación de servicio

Debido a que en este contrato se habla de la realización de una labor o trabajo específico, suele confundirse con el contrato de prestación de servicios, concretamente el contrato de obra civil, dado que se cree de forma equivocada que, cuando se requiere la prestación de un servicio especial y temporal, la contratación necesariamente debería darse por esta relación civil, lo cual no es cierto.

Identificar un verdadero contrato de prestación de servicios no deviene de la prestación de un servicio especializado, ni mucho menos del tiempo por el que se requiere la labor; su naturaleza y surgimiento se da solo observando si la labor que se requiere se prestará con absoluta autonomía y libertad del contratista, es decir, si la realización de esa labor se realizará de forma autónoma, sin subordinación; solo en ese caso puede acudirse a dicho contrato de prestación de servicio.

Por ello, no es lo mismo el contrato de prestación de servicio de obra civil y el contrato de trabajo por duración de la obra o labor, pues al primero se acude cuando se contratará el servicio de una persona que realizará su trabajo de forma libre e independiente, con autonomía técnica y directiva, bajo su propia cuenta y riesgo; por el contrario, el segundo se implementa cuando esa actividad temporal, específica y especial que desarrollará el trabajador se realizará bajo continuada subordinación y dependencia del empleador.

Para este segundo caso, el empleador establecerá de forma permanente el tiempo, el modo y el lugar del desarrollo de la labor, además de suministrar todos los elementos, materias primas y demás que requiera el desempeño de la tarea.

No olvidemos que ni el tiempo ni la duración de la contratación definen si es un contrato de trabajo o de prestación de servicios; lo que lo determina es la existencia o no de una continuada subordinación o dependencia (artículos 22, 23 y 24 del CST).
Prestaciones sociales y derechos en esta modalidad

Como se señaló con anterioridad, el contrato por duración de la obra o labor es un contrato de trabajo, por ello, en dicho contrato, el trabajador tendrá derecho al reconocimiento y pago de todos los derechos laborales por el tiempo que dure la obra o labor a realizar, tales como:
Pago de prestaciones sociales (primas de servicios, cesantías e intereses de cesantías).
Afiliación y cotización a seguridad social (salud, pensión y riesgos) y parafiscales (caja de compensación familiar).
Vacaciones anuales o proporcionales al tiempo laborado.
Dotación y auxilio de transporte, cuando se cumplan las condiciones normativas.
Suministro de elementos de protección personal.
En general, todos los derechos laborales establecidos en las normas laborales.
Período de prueba en este tipo de contrato

Debido a que es un contrato de trabajo, si el empleador desea, puede pactar un período de prueba conforme a lo establecido en los artículos 76 al 79 del CST, hasta por dos (2) meses.

Recordemos que este período de prueba se pacta por escrito con el objeto de apreciar las aptitudes del trabajador y de que, en caso de no ser apto, pueda dentro de dicho período darse por terminado el contrato sin previo aviso.
En qué casos no puede utilizarse este contrato

Es importante recalcar que este tipo de contrato solo es válido para contratar trabajadores que realizarán tareas, obras o labores específicas que implican la vigencia temporal del contrato de trabajo.

Por ello, esta modalidad de contratación no debe ser utilizada para contratar trabajadores que desempeñarán labores permanentes o rutinarias de la empresa, toda vez que al hacerlo estaríamos implementando de forma equivocada el contrato.

Cuando ocurre lo anterior, al pretenderse terminar el contrato con el trabajador permanente argumentando la finalización de una obra o labor que no fue pactada específicamente o se omitió pactar, sería una terminación injustificada, la cual puede significar la obligación de pagar una indemnización por despido.
Ventajas del contrato de trabajo por duración de la obra y labor

Finalmente, recopilando lo dicho, este contrato de trabajo por duración de la obra o labor resulta ser conveniente en casos en los que se requiere a un trabajador para realizar una obra, un proyecto o labor específica, pues permite:
Condicionar la terminación del contrato al cumplimiento de la labor o proyecto.
No requiere presentar preaviso, basta con presentar la carta de terminación.
Cuando el contrato se termina por finalización de la obra o labor contratada, no se debe cancelar indemnización.
Puede pactarse un período de prueba hasta de 2 meses.

Reforma tributaria cuáles serían las propuestas que acogería el Gobierno nacional?

Andi, Fenalco y el Consejo Gremial Nacional coinciden en suspender el descuento del impuesto de industria y comercio que para 2022 sería del...